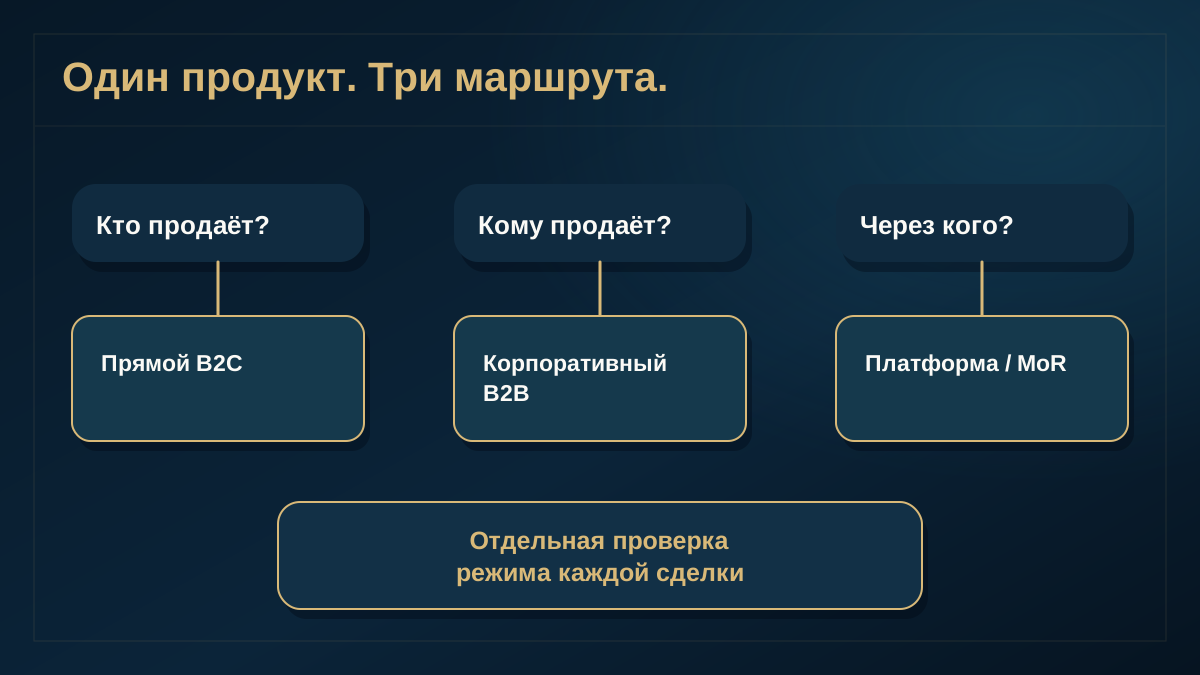
Иностранный SaaS может продавать один и тот же продукт физическому лицу, казахстанской компании и через платформу. Для НДС это разные цепочки. Поэтому полезный первый вопрос не «сколько составит налог?», а «кто юридически продаёт, кому и на основании каких данных мы относим покупателя к Казахстану?». Ниже — порядок проверки для финансовой команды по операциям 2026 года.
Сначала отделите продажу физическому лицу от других потоков
Новый Налоговый кодекс РК выделяет главу 95 для электронной торговли товарами и услуг в электронной форме физическим лицам. КГД отдельно разъясняет условную постановку на учёт иностранных компаний, которые оказывают электронные услуги или ведут онлайн-продажи казахстанским потребителям. Это иной вид постановки, чем добровольная и обязательная регистрация обычного плательщика НДС. Само слово SaaS в коммерческом описании не заменяет проверку фактической услуги и сделки.
По пункту 8 статьи 99 общий порог оборота для обязательной постановки на учёт не применяется к иностранной интернет-компании, подлежащей условной постановке. Покупателя-компанию также нельзя автоматически считать необлагаемым: для B2B изучают договор, место реализации и обязанности казахстанского покупателя. Статья 454 предусматривает оборот по приобретению услуг нерезидента у покупателя — плательщика НДС, если местом реализации признаётся Казахстан, с перечисленными в ней исключениями. Статья 459 устанавливает правила места реализации для таких услуг и отдельно исключает применение своих положений к случаям раздела 21. Нельзя превращать это разграничение в настройку «B2B — 0 %».
Условный пример: четыре факта о продажах ABC Corp
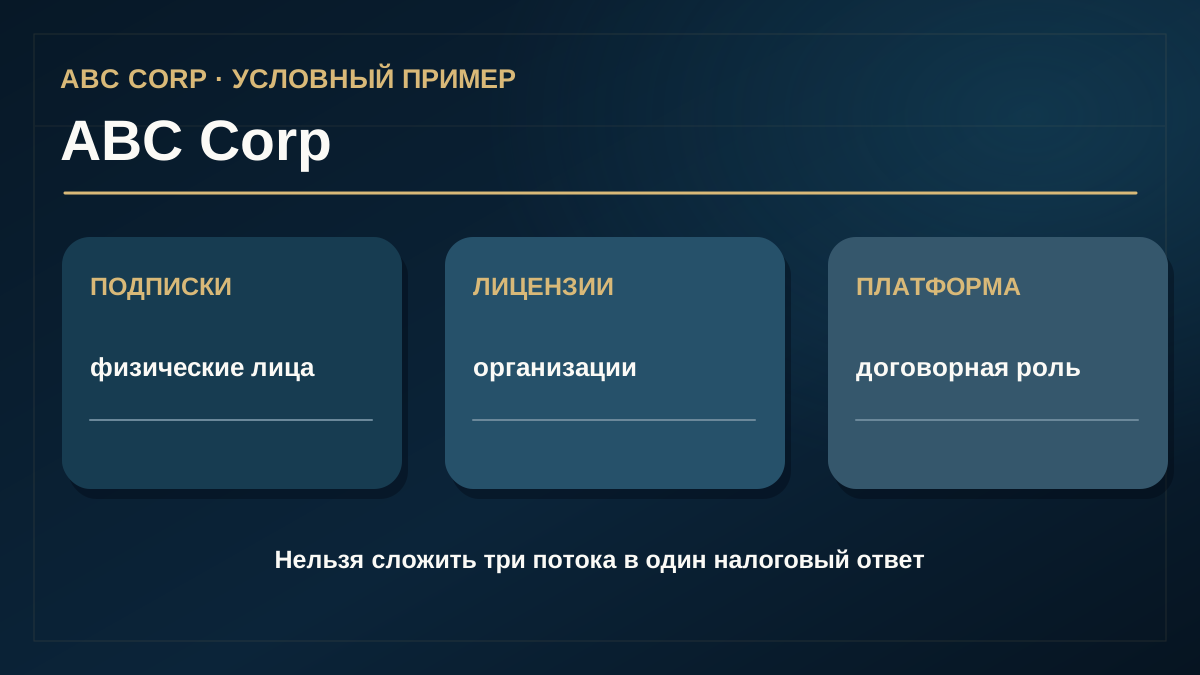
ABC Corp — вымышленная иностранная компания. Она продаёт подписку через собственный сайт физическим лицам, отдельно заключает лицензии с корпоративными клиентами и предлагает часть подписок через площадку. Из этих фактов пока нельзя получить одну сумму НДС для всего дохода.
- Продавец. Кто указан в пользовательском договоре, подтверждении заказа и инвойсе? Платёжный посредник и продавец могут быть разными лицами.
- Покупатель. Установлен ли статус физического лица или организации для каждой операции? Корпоративный email сам по себе не является налоговым статусом.
- География. Какие признаки страны покупателя доступны в момент заказа и оплаты, как решаются противоречия между ними?
- Деньги. Где видны цена, платежи, частичные возвраты и удержанная комиссия платформы? Одна итоговая сумма перечисления не раскрывает состав продаж.
По прямым подпискам физлиц проверяют применимость специальной главы кодекса. По корпоративным лицензиям проводят самостоятельную B2B-проверку. По площадке сначала устанавливают её договорную и фактическую роль. Только после разделения потоков следует рассчитывать последствия и настраивать отчётность.
Маршрут решения для финансовой и налоговой команды
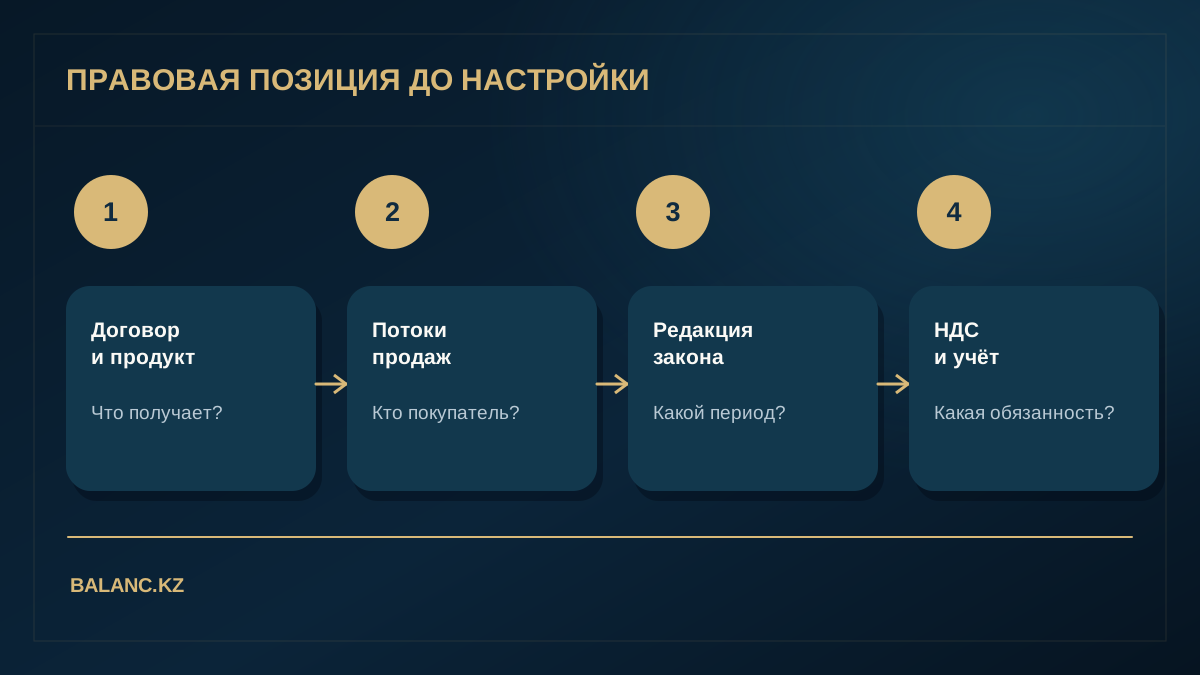
Шаг 1 — карта продукта и сторон. Для каждого SKU или пакета опишите, что именно получает клиент; приложите условия оферты, образец страницы оформления заказа, инвойс и соглашение с площадкой. Цифровая доставка сама по себе не отвечает на вопрос о юридической квалификации услуги.
Шаг 2 — сегментация операций. Разделите прямые продажи физлицам, корпоративным покупателям и платформенные сделки. Отдельно отмечайте отмены, пробные периоды с оплатой и смешанные пакеты.
Шаг 3 — позиция по каждому потоку. Сверьте статус покупателя и место реализации с действующей редакцией Налогового кодекса для даты операции. Для прежних продаж потребуется редакция соответствующего периода; ставку одного года нельзя распространить задним числом.
Шаг 4 — постановка и расчёт. По статье 102 иностранная компания представляет письмо-подтверждение не позднее одного месяца с даты первого платежа покупателя и признаётся плательщиком НДС с даты этого платежа. Пункты 4–5 Правил, утверждённых приказом Минфина № 636, устанавливают подачу через ИСНА и состав приложений. К письму прилагаются перечисленные в Правилах нотариальные копии корпоративных, регистрационных и налоговых документов и документа о полномочиях представителя, с нотариально заверенными переводами на казахский или русский язык. Месячный срок относится к представлению письма, а не к выдаче БИН. Сначала подтвердите, что компания и её операции входят в сферу условной постановки.
Шаг 5 — признаки покупателя. По пункту 2 статьи 826 для физического лица достаточно одного из четырёх признаков связи с Казахстаном: место жительства; местонахождение банка счёта или оператора электронных денег, через которого оплачена услуга; зарегистрированный в РК сетевой адрес, использованный при покупке; казахстанский телефонный код номера, использованного для покупки или оплаты. Кодекс использует союз «или» по смыслу перечня; расхождение признаков не отменяет положительный признак автоматически. Для каждого вывода сохраните исходные данные и обстоятельства платежа.
Шаг 6 — расчёт и уплата. Пункт 1 статьи 827 отсылает к основной ставке статьи 503 — 16 % в 2026 году — и применяет её к стоимости реализованных товаров и услуг, а не к чистой сумме перечисления платёжного посредника. По пункту 2 статьи 827 дата оборота — дата платежа покупателя. Стоимость в иностранной валюте пересчитывается в теңге по официальному курсу на последний календарный день перед датой уплаты налога. Иностранная компания уплачивает НДС за квартал не позднее 25 числа второго месяца после квартала. Эти правила следует применять к операции с учётом исключений пункта 4 статьи 826 и переходного положения статьи 834; срок обычной формы 300.00 сюда механически не переносится. По пункту 3 статьи 826 выписывать счета-фактуры на такие продажи физическим лицам не требуется.
Что собрать до первого квартального расчёта
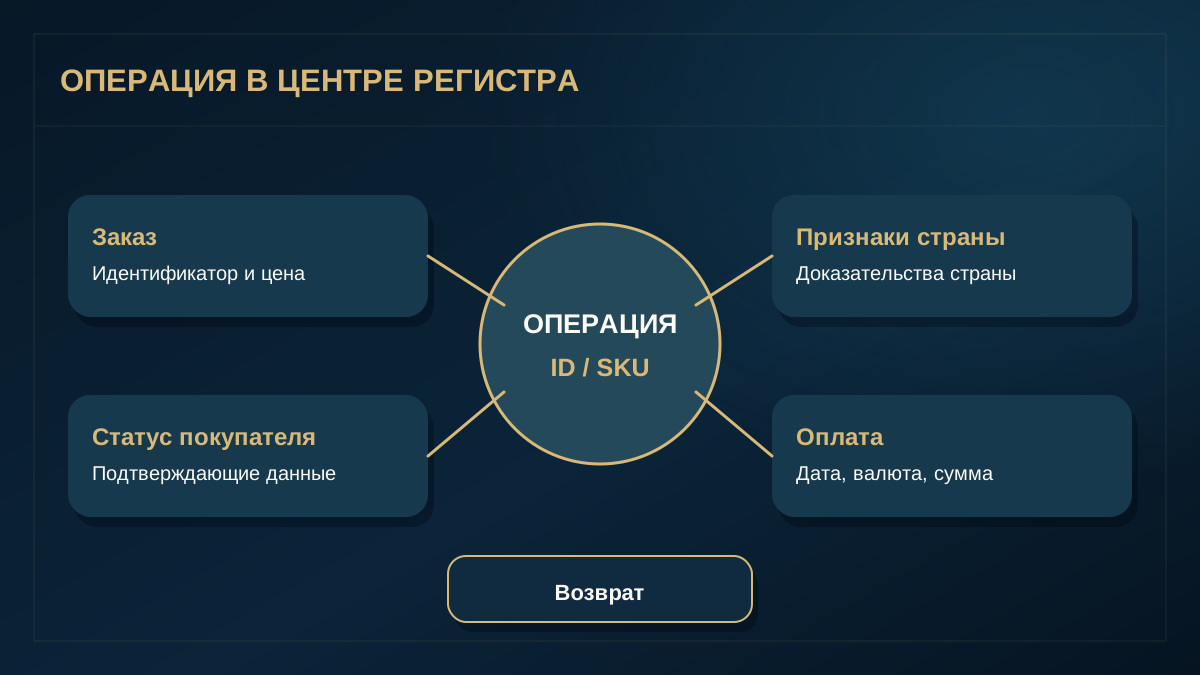
Финансовой команде нужен регистр на уровне операции, а не только итог платёжного провайдера. Сохраняйте идентификатор заказа, продавца, покупателя и его проверенный статус, продукт, цену и валюту, время оплаты, признаки географии, возвраты и идентификаторы первичных документов. В отдельной таблице фиксируйте платёжную комиссию и денежное перечисление, чтобы не смешивать продажу клиенту с расчётом посредника.
Сверка должна объяснять путь от заказа до поступления денег и обосновывать исключённые операции. Для смешанной подписки или противоречащих признаков страны назначьте ручной разбор: по статье 826 наличие хотя бы одного предусмотренного признака требует оценки, а не автоматического исключения из расчёта. Для операции по статье 827 запишите дату платежа покупателя и курс, применённый на последний календарный день перед уплатой НДС.
Где возникает риск и как его контролировать
Статья 89 предусматривает решение налогового органа об ограничении доступа при неисполнении иностранной компанией уведомления о постановке на учёт либо уведомления о расхождениях по результатам камерального контроля. Затем решение передаётся уполномоченному органу в области масс-медиа, который принимает меры в установленный срок. Это не означает автоматическую блокировку сайта при первой ошибке в данных.
Практический контроль: определить лицо, которое получает уведомления; хранить подтверждения регистрации и платежей; сверять реестр КГД с собственными данными; поднимать договоры и операции по запрошенному периоду. По пунктам 5–6 Правил КГД направляет письмо в Минюст для присвоения БИН, а после извещения публикует запись в реестре. Подтверждение подачи письма не равняется опубликованной регистрации. При изменении данных, подлежащих включению в реестр, пункт 7 требует уведомить КГД не позднее десяти рабочих дней. Если продажи начались до регистрации, строить хронологию по историческим редакциям закона. Не обещать заранее отсутствие начислений, санкций или конкретный исход переписки.
Для BALANC.KZ первая точка работы — письменная оценка модели продаж и перечень недостающих доказательств. Если вопрос уже определён, посмотрите состав сопровождения Digital VAT и порядок подготовки к условной регистрации. Не передавайте ключи ЭЦП и персональные данные покупателей через публичную форму.
Частые вопросы
Достаточно ли узнать, что компания продаёт SaaS?
Нет. Требуются условия продукта, личность продавца, статус покупателя и фактическая цепочка договора и платежа.
Распространяется ли общий порог обязательной регистрации на иностранный SaaS?
Нет, если иностранная компания подлежит условной постановке: пункт 8 статьи 99 исключает применение к ней остальной части статьи 99, включая правило об общем пороге. Сферу специального режима нужно установить по конкретным операциям.
Когда подавать письмо для условной постановки?
По пункту 5 Правил № 636 — не позднее одного месяца с даты первого платежа покупателя. Сначала следует проверить применимость порядка к конкретной цепочке продаж и собрать приложения по пункту 4.
Корпоративная лицензия автоматически свободна от НДС?
Нет такого универсального вывода. B2B-поток требует отдельной проверки места реализации, статуса покупателя и возможного механизма налогообложения услуг нерезидента.
Можно ли рассчитывать НДС по сумме, перечисленной платформой?
Она может быть уменьшена на комиссию и возвраты. Сверьте заказ, договор и перечисления платформы по операциям, прежде чем определить налоговую базу.
Одинакова ли ставка для всех прошлых периодов?
Нет. Для исторических операций нужно применять нормы соответствующего периода. Для операций, подпадающих под статью 827 в 2026 году, применяется ставка пункта 1 статьи 503 — 16 %.
Можно ли считать блокировку немедленным последствием ошибки?
КГД описывает механизм, связанный с неисполнением уведомлений; конкретную ситуацию следует оценить по документу и действующему порядку.
Официальные источники
- Налоговый кодекс РК № 214‑VIII, редакция с изменением 01.07.2026: статьи 89, 99, 102, 454, 459, 503, 826, 827, 834 и 848.
- КГД: формы постановки на учёт по НДС с 2026 года.
- КГД: базовая ставка НДС в 2026 году.
- КГД: уведомления и ограничение доступа иностранных платформ.
- Приказ Минфина № 636: порядок условной постановки.