Выход на рынок
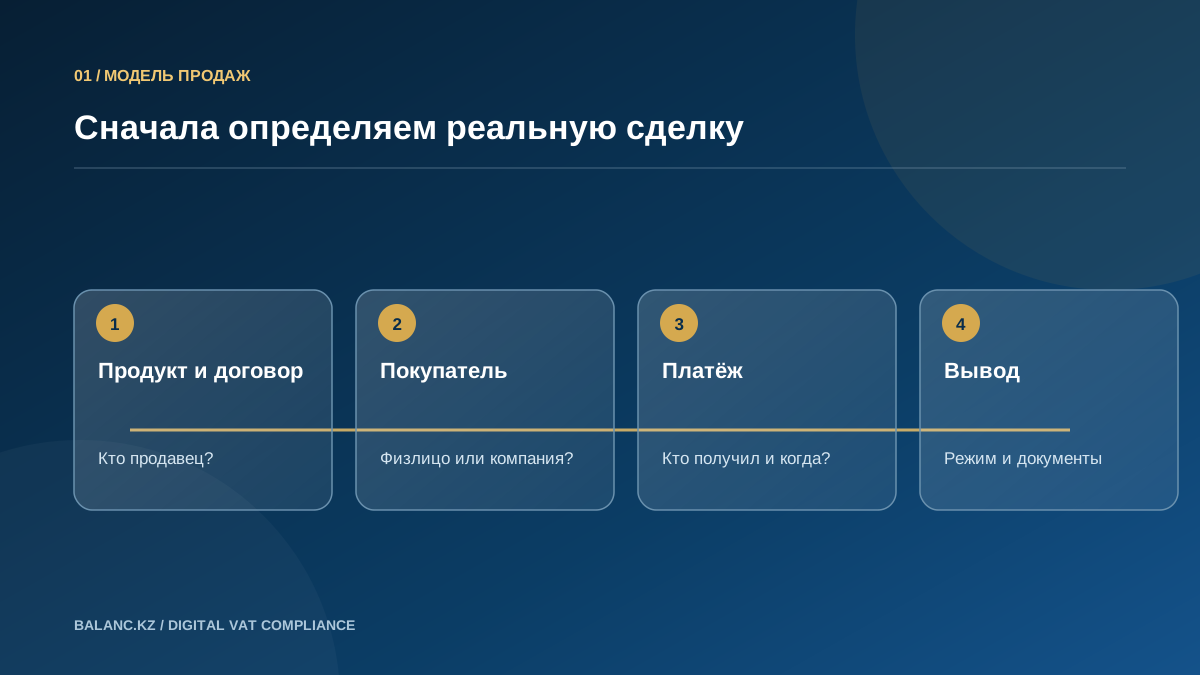
Есть продукт и checkout, но ещё неясно, кто продаёт, кто принимает платёж и когда возникает обязанность.
BALANC.KZ · INTERNATIONAL TAX COMPLIANCE
Сопровождаем иностранных поставщиков SaaS, подписок и услуг в электронной форме: определяем обязанность по казахстанскому НДС, готовим условную регистрацию, настраиваем данные для расчёта и ведём квартальный цикл.
Для tax, finance и legal команд иностранной компании. Работаем по согласованному заданию и с подтверждёнными исходными данными.
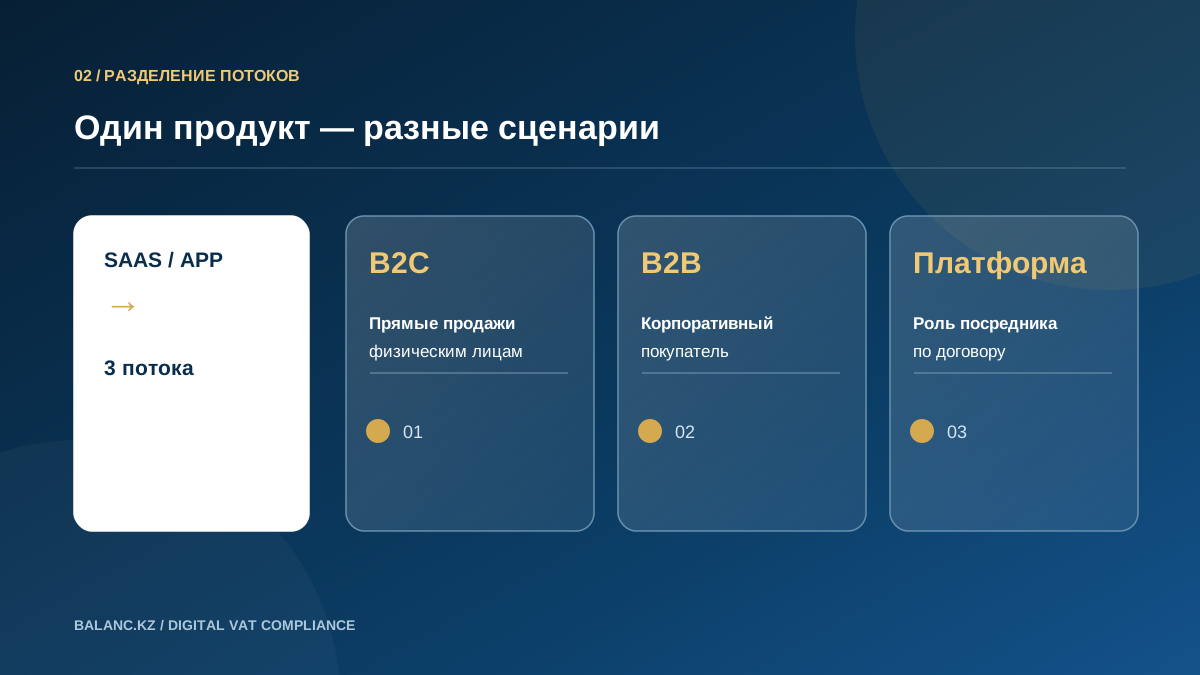
Один и тот же продукт может продаваться физическим лицам, компаниям и через посредника. Мы разделяем эти потоки до регистрации и расчёта.
КОМУ ПОМОГАЕМ
Направление рассчитано на иностранное юридическое лицо, которое продаёт электронные услуги покупателям в Казахстане через сайт, приложение или платформу. Для SaaS, цифровой подписки, облачного доступа и иных продуктов квалификацию подтверждаем по условиям фактической продажи: название «digital» само по себе не определяет налоговый режим.
Есть продукт и checkout, но ещё неясно, кто продаёт, кто принимает платёж и когда возникает обязанность.
Продажи начались; нужен пакет для КГД, регистр операций, расчёт и контроль платежа.
Продажи уже были, а статус, суммы и документы по прежним кварталам требуют восстановления.
СОСТАВ УСЛУГ
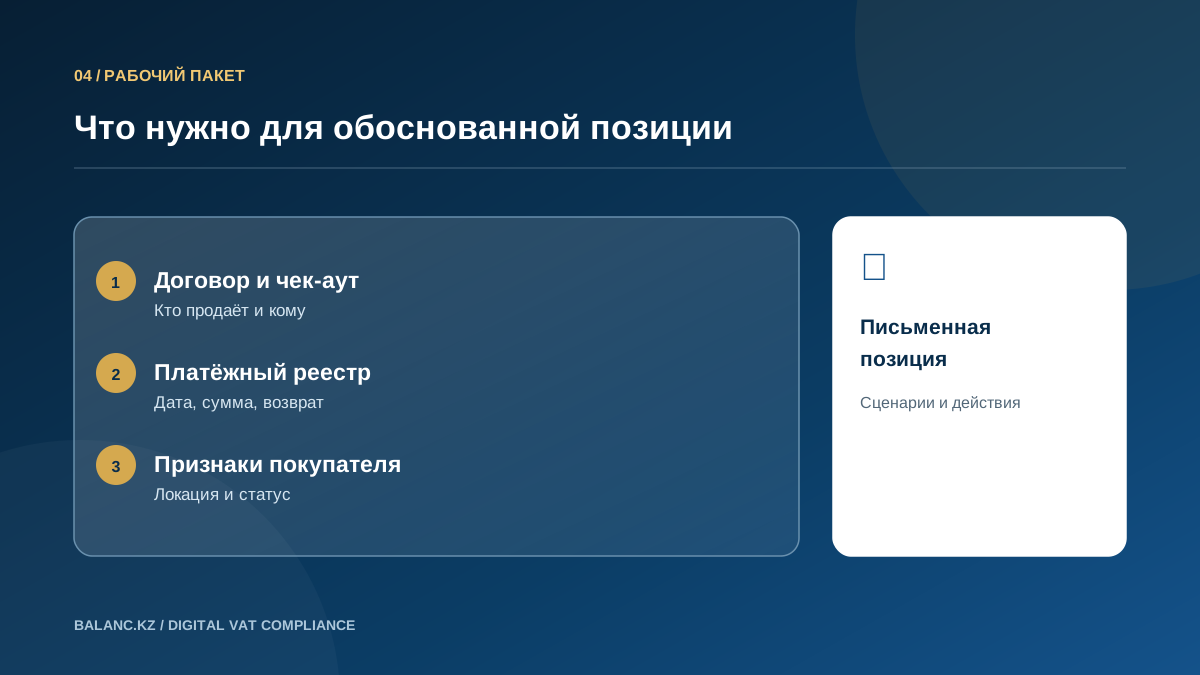
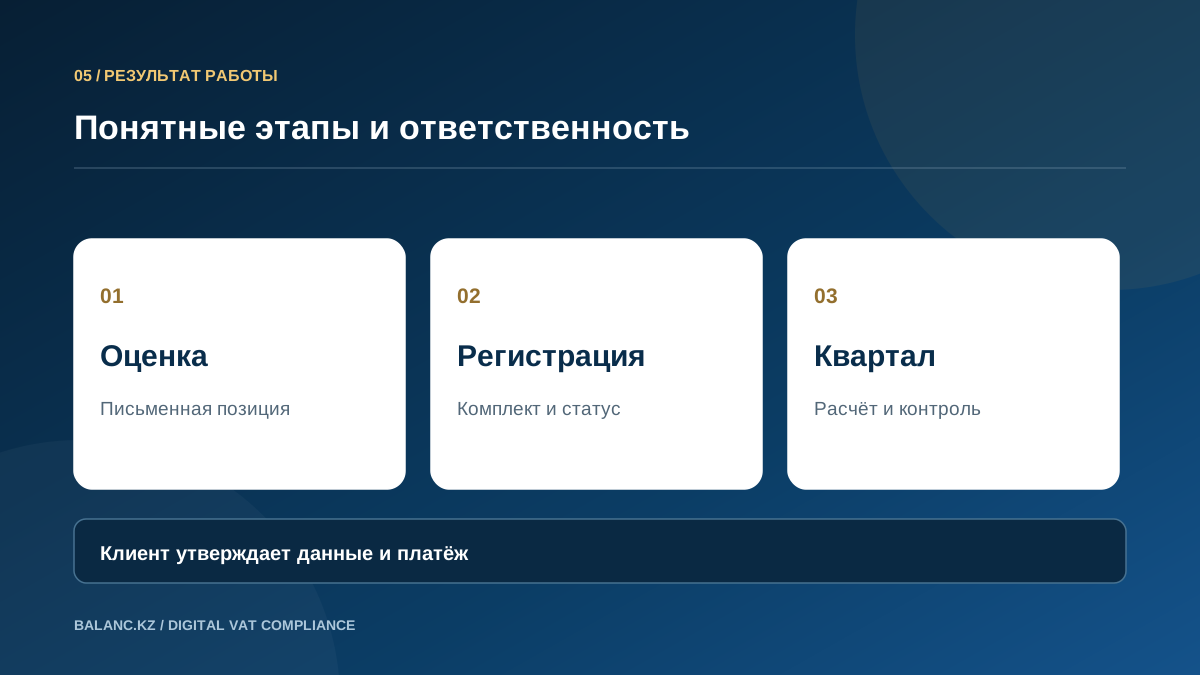
Разбираем продукт, договоры, тип покупателя, checkout, платёжную цепочку и признаки Казахстана. Передаём короткую письменную позицию по сценариям и перечень действий. Это самостоятельная услуга: её можно заказать без последующей регистрации.
Проверяем комплект документов, сведения о компании и платёжных идентификаторах, готовим письмо-подтверждение и сопровождаем подачу через ИСНА и уточнения КГД. После решения проверяем БИН и запись в реестре. Порядок регистрации и комплект документов →
Согласуем поля заказов, оплат, возвратов, признаков местонахождения покупателя и роли посредника. Готовим спецификацию выгрузки и тестовый регистр; доработку программного кода согласуем отдельно.
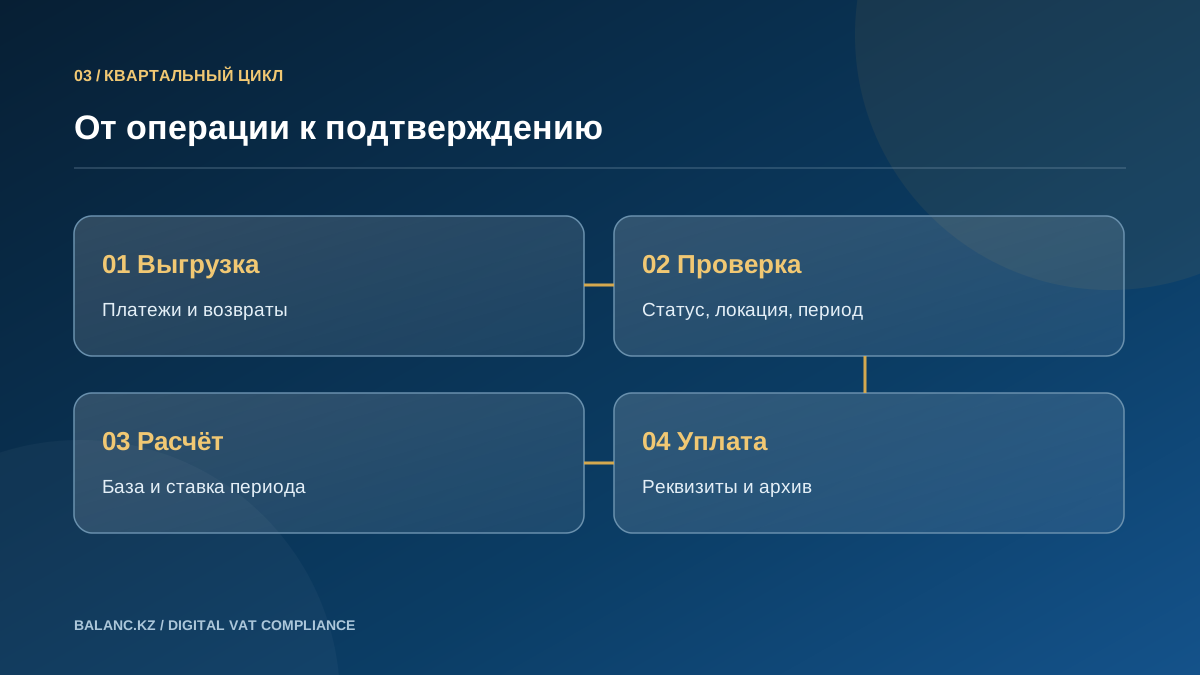
Сверяем B2C-платежи и возвраты с выгрузками PSP, формируем расчёт, контролируем актуальность реквизитов и подтверждения платежа, ведём архив доказательств и рабочую переписку в рамках полномочий.
Восстанавливаем хронологию платежей, разделяем периоды по действовавшим тогда редакциям закона, оцениваем возможные суммы и готовим последовательность исправления. Штрафы, пени и решение органа заранее не обещаем.
По отдельному заданию анализируем договорную роль marketplace или Merchant of Record, корпоративных покупателей, уведомления и доказательства. Вывод строится по договору и фактическим потокам, а не по ярлыку «агент» или «MoR».
ПРАВОВАЯ РАМКА · 2026
Специальный режим главы 95 НК относится к электронным услугам физическим лицам. B2B-потоки проверяем отдельно: у казахстанского покупателя возможен другой механизм по НДС за нерезидента.
Закон использует признаки проживания, банка или оператора электронных денег, IP-адреса и телефонного кода. Для анализа достаточно одного применимого признака; при противоречиях проверяем фактические данные.
Приказ Минфина № 636 предусматривает письмо-подтверждение через ИСНА не позднее одного месяца с первого платежа покупателя, документальный комплект и публикацию в реестре после присвоения БИН.
Для операций 2026 года базовая ставка НДС — 16%. Дата оборота в специальном режиме связана с платежом покупателя; уплата рассчитывается по кварталам. Для прошлых периодов применяются их редакции и ставки.
Это обзор применимости. Он не превращает все продажи иностранной компании в B2C-оборот и не заменяет отдельный анализ товара, смешанного пакета, посредника или постоянного учреждения.
ПРОЦЕСС И ДОКУМЕНТЫ
Кто является продавцом; страна регистрации; продукт; B2C/B2B; дата первого платежа; прямые продажи и посредники.
Договоры, примеры checkout и инвойсов, выгрузки заказов/PSP, возвраты, признаки местонахождения, прошлые платежи.
Письменно фиксируем периоды, выборку, ответственных, результат, полномочия и индивидуальную стоимость.
Подготавливаем документы, расчёт и платёжную инструкцию; клиент утверждает данные и производит платёж; мы сверяем подтверждения.
На первом обращении достаточно краткого описания модели. Архив транзакций, персональные данные покупателей, договоры и ключи ЭЦП через публичную форму не передавайте: защищённый канал согласуем после определения задачи.
УСЛОВНЫЙ ПРИМЕР
ABC Corp — вымышленная компания. У неё есть прямые подписки физических лиц, корпоративные лицензии и продажи через платформу. Мы разделяем три потока, фиксируем дату первого платежа и документы платформы, затем определяем применимую обязанность и данные для расчёта. Результат не переносится автоматически на другую компанию или договор.
ЧАСТЫЕ ВОПРОСЫ
Условная постановка иностранной компании — отдельная процедура. Наличие местного юридического лица или постоянного учреждения оценивается по фактам и может менять анализ.
B2B нельзя автоматически приравнивать к отсутствию НДС. Проверяем статус покупателя, место реализации, договор и возможную обязанность казахстанского покупателя по НДС за нерезидента.
Да. Оценка применимости и даты возникновения обязанности — самостоятельная работа с письменным результатом по согласованным сценариям.
Обязанность и реквизиты определяются законом и согласованной схемой. Обычно компания или уполномоченный плательщик обеспечивает платёж; мы готовим расчёт и контролируем подтверждение в пределах договора.
Восстанавливаем платежи и документы по периодам, проверяем прежние редакции закона, оцениваем суммы и только затем выбираем последовательность исправления и контакта с КГД.
ПЕРВОИСТОЧНИКИ
Состав услуги и правовая позиция уточняются по конкретной модели продаж.
НАЧАТЬ РАБОТУ
Укажите юридическое лицо и страну, продукт, B2C/B2B, дату первой оплаты и роль платформы или платёжного посредника. Мы ответим, какой объём анализа нужен и какие документы запросим безопасным каналом.
Можно написать напрямую: info@balanc.kz