Какое юрлицо получает оплату?
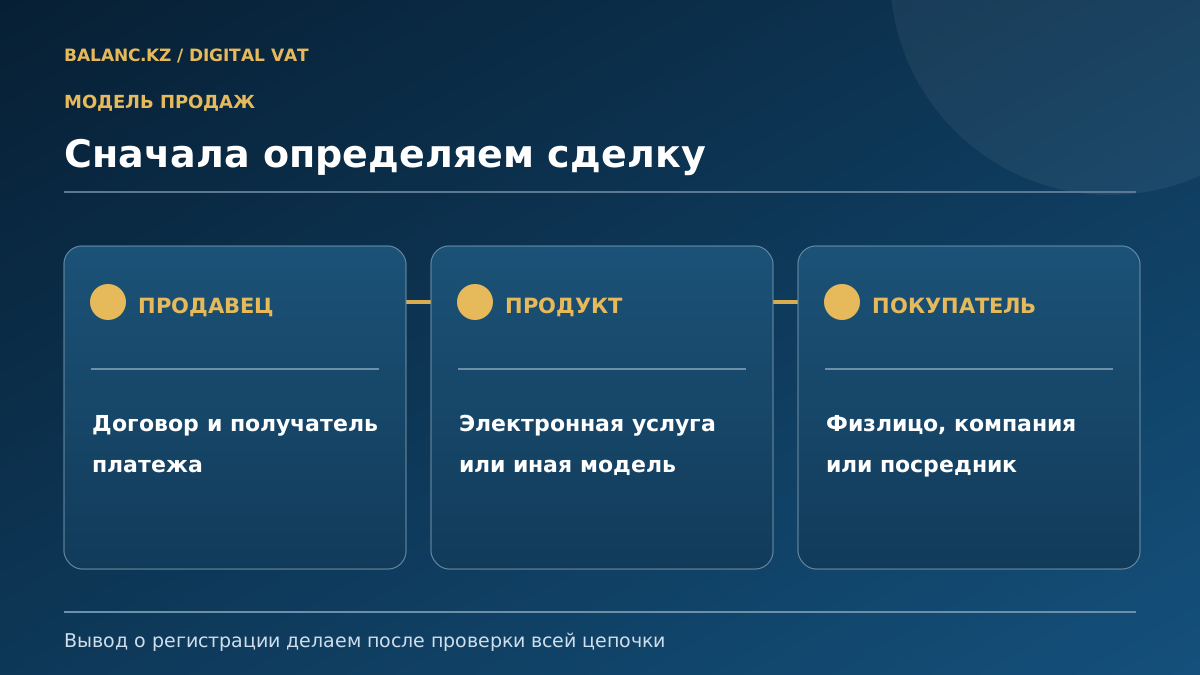
Сопоставляем договор, инвойс, страницу оплаты и данные merchant. Название платформы само по себе не устанавливает, кто продаёт.
BALANC.KZ · DIGITAL VAT COMPLIANCE
Проверим применимость процедуры, подготовим письмо-подтверждение и комплект для КГД, сопроводим подачу через ИСНА и проверим появление БИН и записи в реестре. Работаем с фактической моделью продаж и датой первой оплаты.
Для иностранного юридического лица, продающего через интернет-площадку покупателям в Казахстане. Объём и стоимость согласуем после оценки документов.
Письмо-подтверждение представляется не позднее одного месяца с даты первого платежа покупателя. Подготовку корпоративных документов и переводов стоит начать заранее.
ПЕРВАЯ ПРОВЕРКА
Статья 102 Налогового кодекса предусматривает отдельную процедуру для иностранной компании, которая ведёт деятельность посредством интернет-площадки на территории Казахстана. Приказ № 636 описывает иностранную компанию как юридическое лицо-нерезидента, реализующее товары и (или) оказывающее услуги через такую площадку. Для цифрового продукта мы сначала проверяем продавца, покупателя, договор, checkout и платёжную цепочку.
Сопоставляем договор, инвойс, страницу оплаты и данные merchant. Название платформы само по себе не устанавливает, кто продаёт.
Отделяем электронную услугу и подписку от физического товара, смешанного пакета и иной договорной модели.
Разделяем продажи физическим лицам, B2B и операции через посредника; собираем доступные признаки местонахождения.
Условная постановка иностранной компании не равна созданию ТОО и не заменяет анализ постоянного учреждения или других налоговых обязанностей, если они возникают по фактам деятельности.
КОМПЛЕКТ ПО ПРИКАЗУ № 636
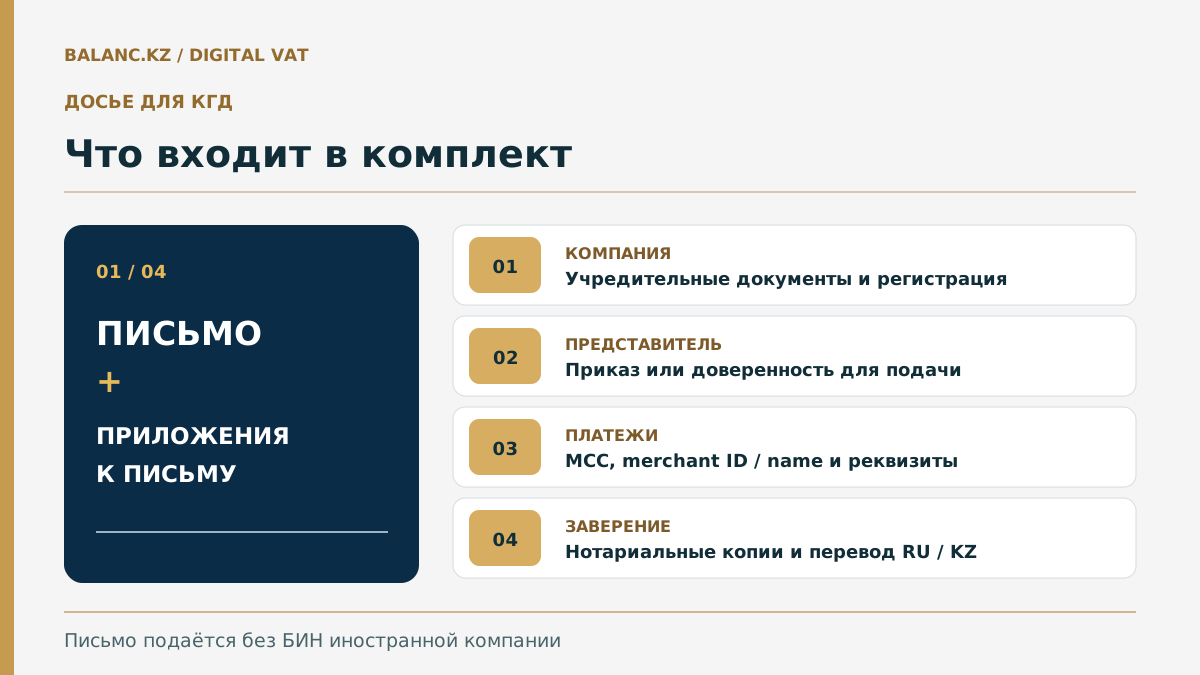
Учредительные документы, подтверждения государственной и налоговой регистрации в стране резидентства; приказ или доверенность законному представителю для подачи письма. К письму прилагаются нотариально заверенные копии и нотариально заверенные переводы на казахский или русский язык.
Полное наименование, регистрационные номера, юридический адрес, вид деятельности, сайт и контактная почта. Отдельно сверяем MCC, merchant ID и merchant name с данными платёжной системы.
Нужны реквизиты для уплаты НДС и для приёма платежей, сведения о руководителе и законном представителе, включая адрес электронной почты представителя. БИН до подачи не придумывается: его присваивает компетентный орган.
ПОСЛЕДОВАТЕЛЬНОСТЬ
Проверяем дату первого платежа покупателя: по статье 102 НК и пункту 5 Правил № 636 письмо нужно представить не позднее одного месяца с этой даты. Это срок подачи компанией, а не обещание получить БИН ровно через месяц. Если продажи уже шли, отдельно анализируем прошлые операции и возможные последствия.
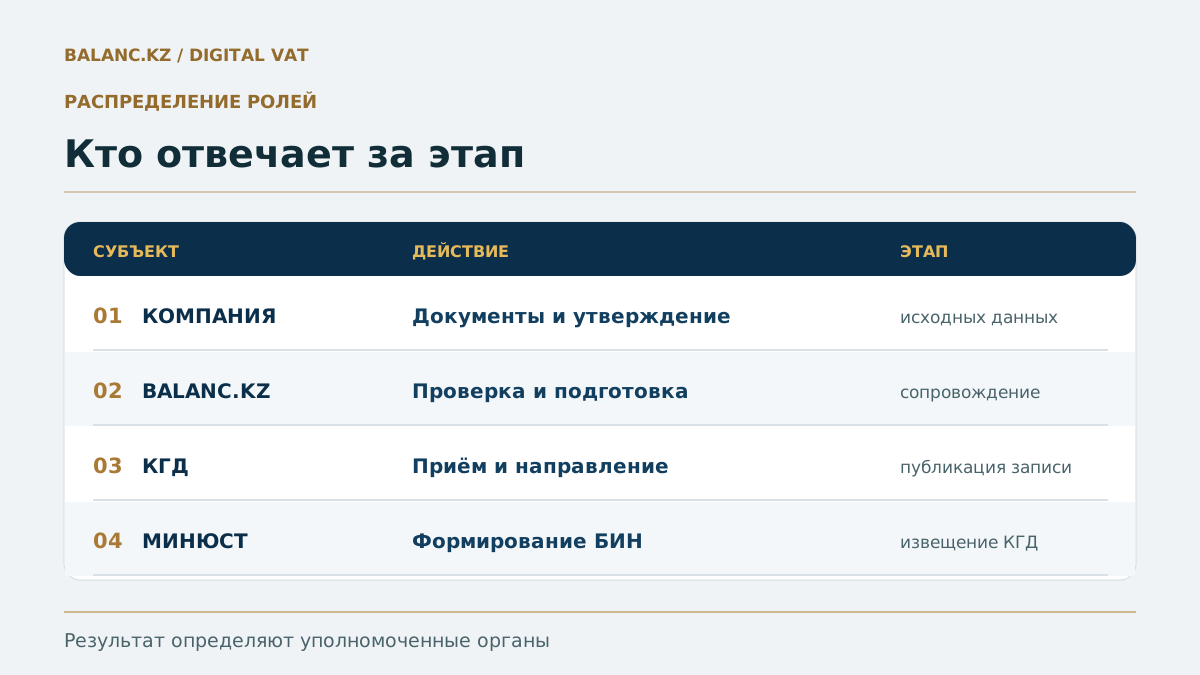
Компания, продукт, B2C/B2B, площадка, PSP и первый платёж. Фиксируем открытые вопросы.
Проверяем реквизиты, полномочия, нотариальные копии и переводы, согласуем форму письма.
Сопровождаем представление письма через интегрированную систему налогового администрирования.
После обработки проверяем отображение БИН в письме и публикацию записи КГД.
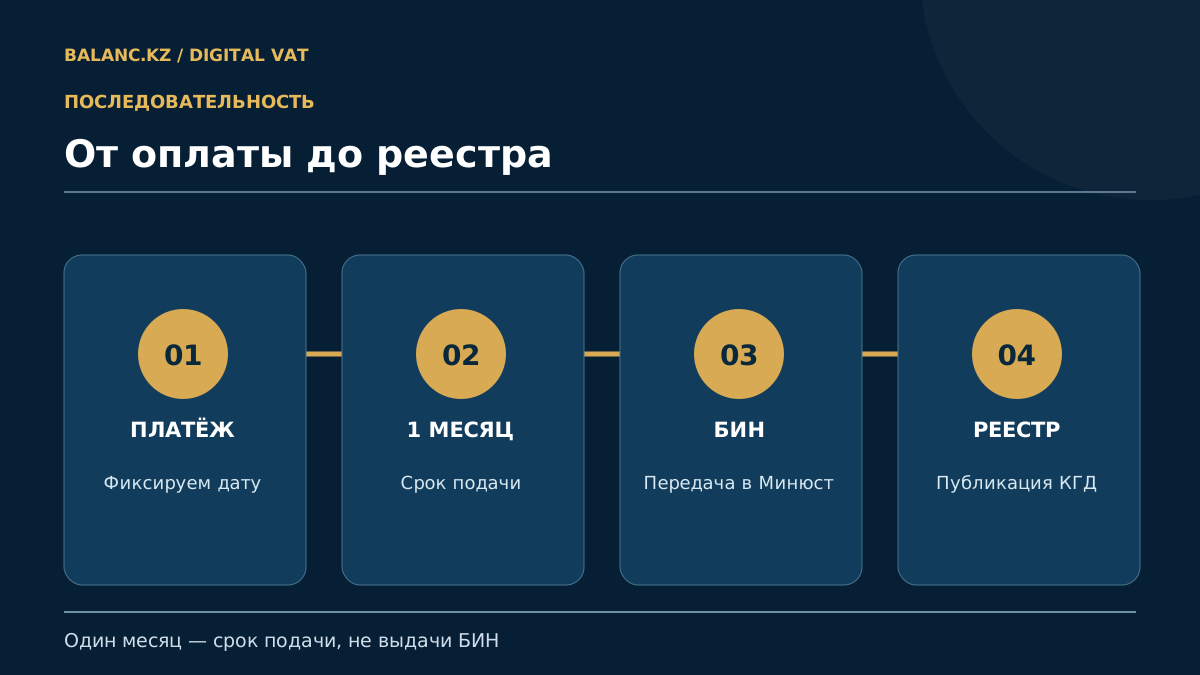
Правила предусматривают передачу письма КГД в Минюст для формирования БИН и последующую публикацию реестра. Реальный статус проверяем по документам системы и записи органа; регистрационный результат заранее не гарантируем.
ЧТО ДЕЛАЕТ BALANC.KZ
Кратко фиксируем модель продаж, основания для процедуры, дату первого платежа и оставшиеся вопросы.
Готовим чек-лист и проект письма, проверяем поля, копии, переводы и полномочия в согласованном объёме.
Помогаем представить пакет и отработать уточнения КГД при наличии оформленных полномочий.
Передаём подтверждения подачи, статус БИН и реестра, перечень дальнейших обязанностей и открытых действий.
Нотариальное оформление, переводы, доработка IT-системы и анализ прошлых периодов согласуются отдельно, если не включены в задание. Фиксированной цены этой услуги на сайте нет: оценим стоимость после проверки объёма.
ПОСЛЕ РЕГИСТРАЦИИ
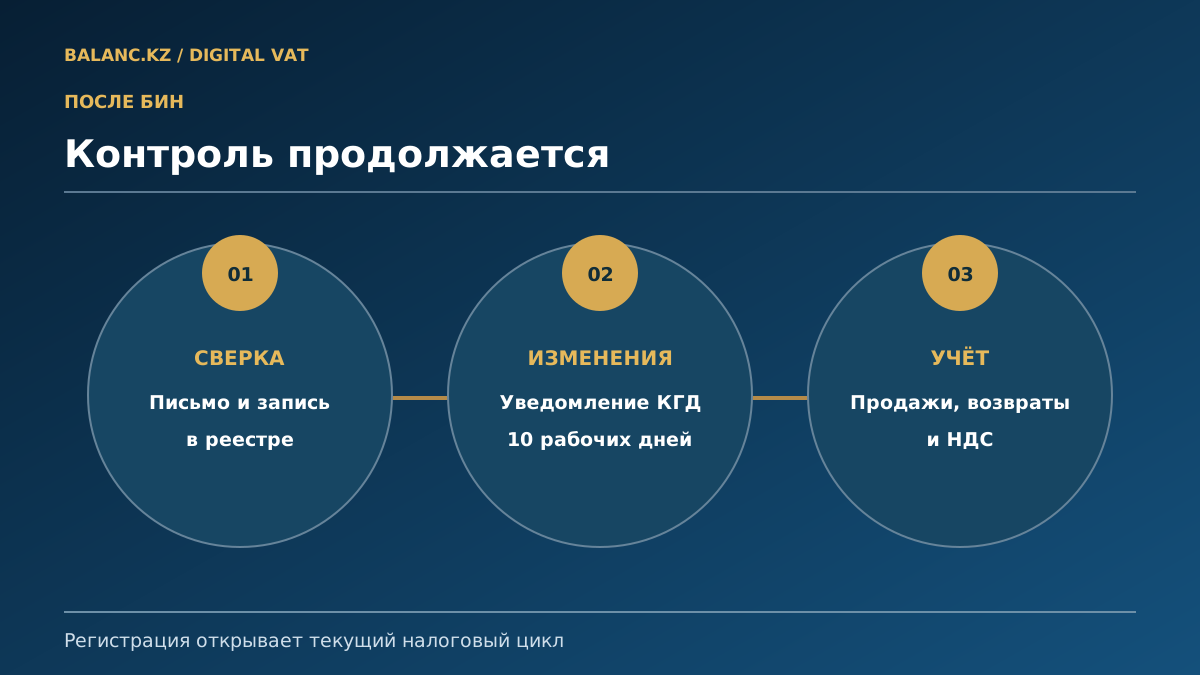
Сверяем номер и сведения в письме, наличие иностранной компании в публичном реестре КГД и контактные данные для последующего сопровождения. Регистрация не закрывает задачу по НДС: продажи, платежи, возвраты и доказательства статуса покупателей требуют отдельного текущего процесса.
Наименование, БИН, merchant и контакты должны соответствовать подтверждённым данным компании.
При изменении сведений для реестра компания уведомляет КГД по предусмотренной форме не позднее десяти рабочих дней.
Отдельно согласуем регистр и расчёт НДС по применимым продажам, уплату и архив подтверждений.
ЧАСТЫЕ ВОПРОСЫ
От даты первого платежа покупателя товара и (или) услуги по применимой модели. Для уже действующих продаж анализируем фактическую дату и прежние периоды.
Условная постановка по статье 102 — отдельный путь для иностранной компании. Наличие постоянного учреждения или иного основания для регистрации оцениваем отдельно по фактам.
Правила № 636 требуют нотариально заверенные копии перечисленных документов и их переводы на казахский или русский язык с нотариальным заверением. Комплект проверяем до подачи.
Форма представляется без БИН иностранной компании. БИН появляется после обработки компетентными органами и отображается в письме через ИСНА.
Правила описывают этапы обработки КГД и Минюста, включая публикацию после извещения о присвоении БИН. Мы отслеживаем фактический статус, но не гарантируем итоговый календарный срок при неполном комплекте или уточнениях.
Если изменились данные, включаемые в реестр, компания направляет уведомление по форме Правил в течение десяти рабочих дней после изменения. Сначала сверяем, какое поле действительно изменилось.
ПЕРВОИСТОЧНИКИ
ПЕРВЫЙ ШАГ
Напишите страну и название юрлица, что продаёте, кому, через какой сайт или платформу и когда поступил первый платёж. Корпоративные документы и данные покупателей через открытое письмо не отправляйте: канал передачи согласуем отдельно.
После вводной оценки согласуем объём работ, документы, ответственных и индивидуальную стоимость.
Перейти к форме заявкиИли напишите на info@balanc.kz.