Одинаковая подписка на сервис может быть куплена казахстанским физическим лицом для себя или компанией для команды. От этого меняется правовой маршрут НДС, но ярлыки «B2C» и «B2B» в CRM сами по себе ничего не доказывают. Ниже — проверка покупателя, четырёх сценариев и документов для иностранного поставщика и финансовой службы покупателя по Налоговому кодексу РК 2026 года.
Сначала определите покупателя и продавца
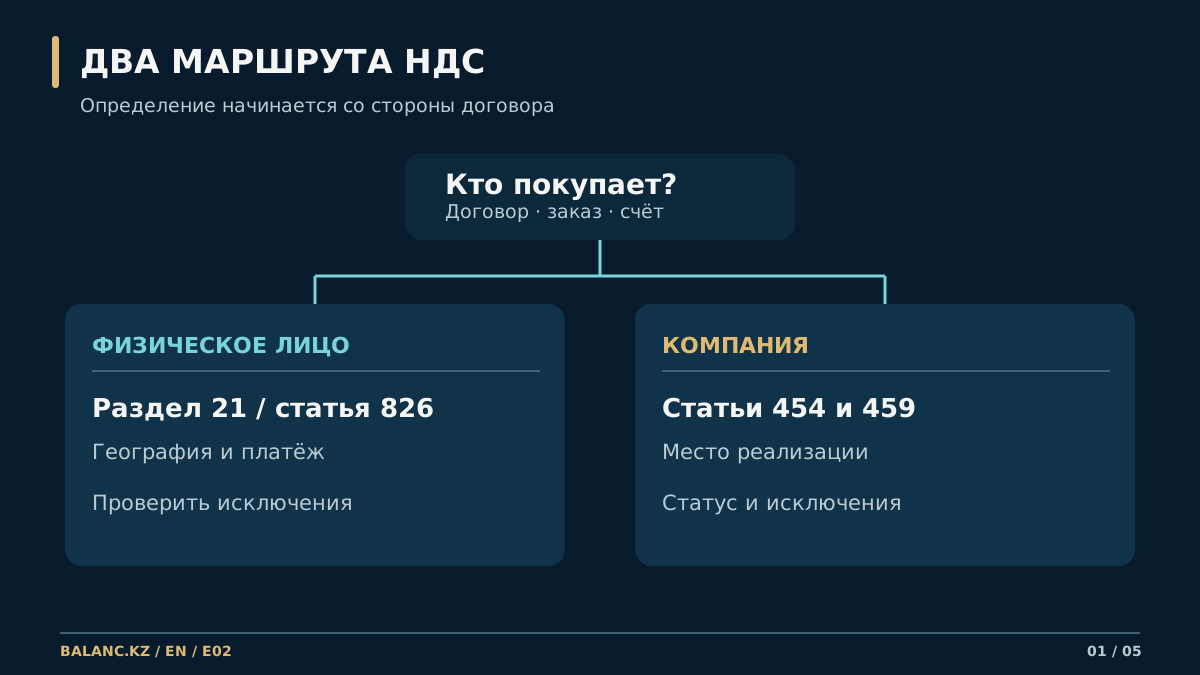
Раздел 21 Налогового кодекса регулирует НДС иностранной компании при электронной торговле товарами и оказании услуг в электронной форме физическим лицам. По пунктам 1–2 статьи 826 иностранная компания, поставленная на учёт по статье 102, исчисляет налог по этому разделу, когда выполняется хотя бы один установленный признак связи покупателя-физлица с Казахстаном. Географию нельзя определять одним полем страны в профиле: предусмотрены место жительства, банк или оператор электронных денег, сетевой адрес и телефонный код.
Корпоративная покупка требует другого анализа. Если казахстанский покупатель — плательщик НДС и место реализации услуг признаётся Казахстаном, пункт 1 статьи 454 может относить приобретение услуг у нерезидента к облагаемому обороту такого покупателя, с исключениями пункта 3. Статья 459 определяет место реализации для соответствующих услуг, включая права на ПО и доступ к интернет-ресурсам; её пункт 6 исключает случаи раздела 21. Следовательно, переход к B2B не означает ставку 0 % и не является автоматическим освобождением.
Четыре сценария для одной подписки
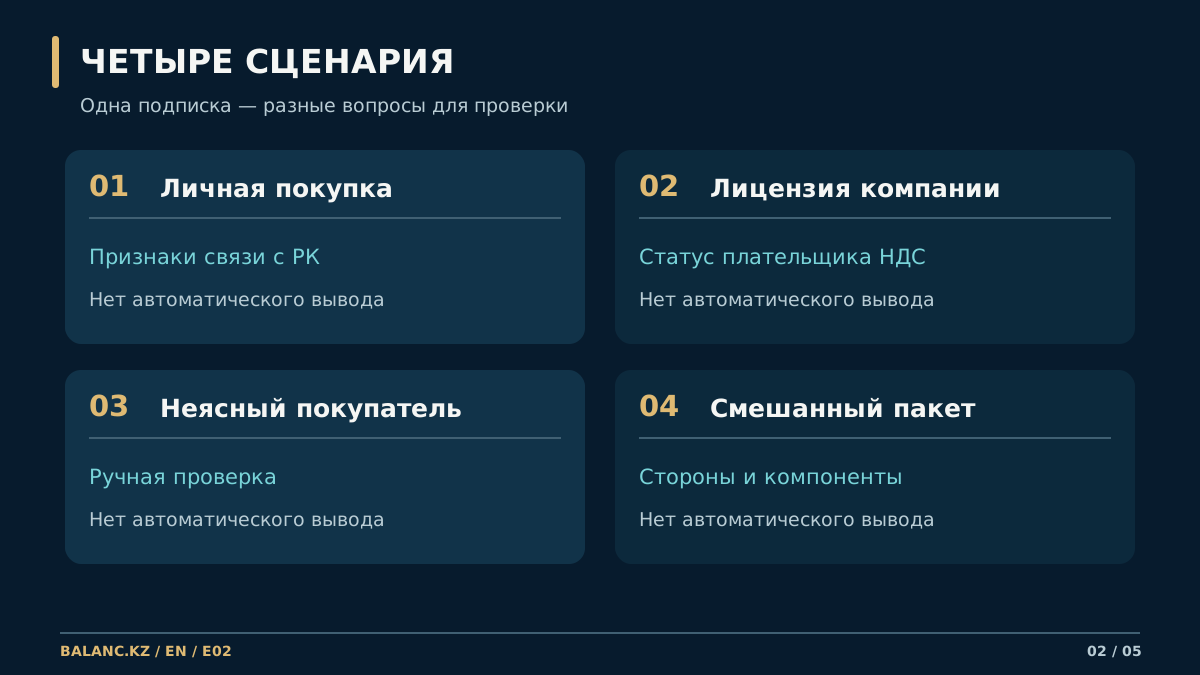
1. Личная подписка. ABC Corp, вымышленная иностранная компания, продаёт доступ физлицу через свой сайт. Если операция относится к услугам в электронной форме и установлен признак из статьи 826(2), проверяется специальный порядок иностранной компании: постановка по статье 102, расчёт по статье 827 и исключения статьи 826(4). Нельзя вывести сумму налога, пока неизвестны договор, цена, дата платежа и статус продавца.
2. Лицензия для отдела казахстанской компании. Договор и счёт оформлены на юрлицо. Проверяются точный предмет права или услуги, место реализации по статье 459, регистрация покупателя плательщиком НДС, пункт 1 и исключения пункта 3 статьи 454. Обязанность по приобретённой услуге и возможность отнесения налога в зачёт — разные вопросы; порядок зачёта здесь не определяется.
3. Неясный покупатель. Сотрудник указал рабочий email, оплатил личной картой и внёс название работодателя в поле профиля. Эти сигналы противоречат друг другу. Нужны договорная сторона, инвойс, подтверждение заказа, полномочия на покупку и данные оплаты. До установления покупателя транзакцию следует передать на ручную проверку, а не автоматически отправлять в «B2B, без НДС».
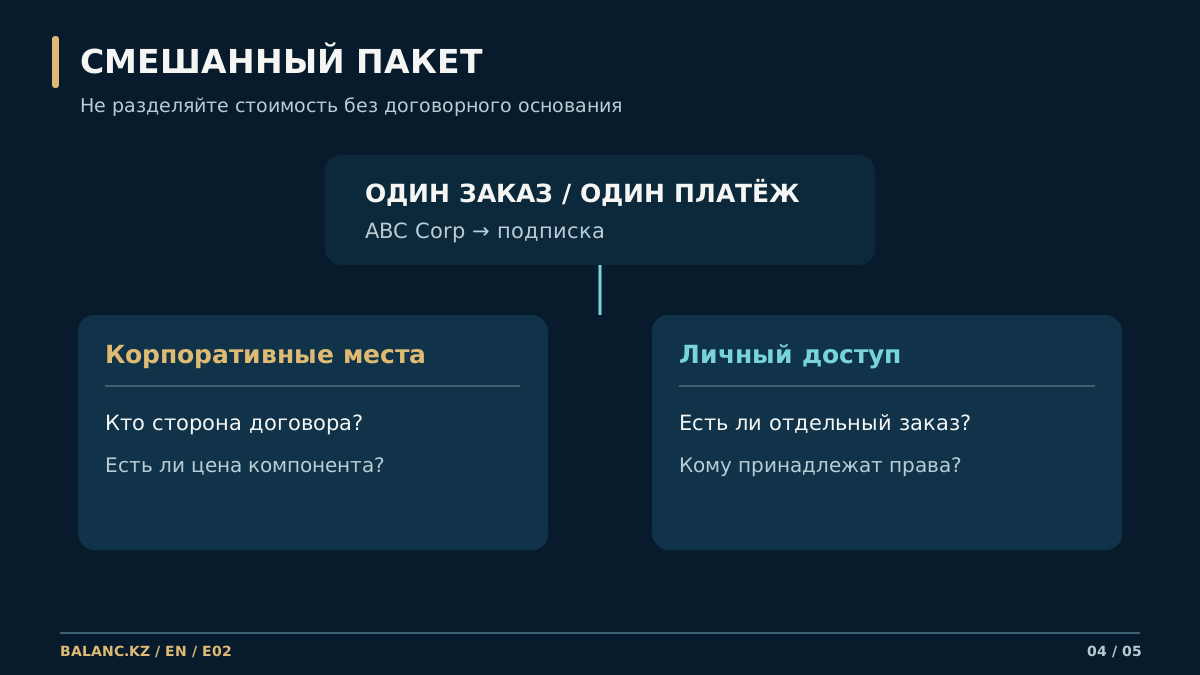
4. Смешанный пакет. Один заказ включает рабочие места компании и индивидуальную подписку сотрудника. Установите стороны по каждой части, содержание поставки и цену компонентов по условиям договора. Если пакет фактически неделим, понадобится отдельная правовая квалификация; произвольное деление цены в биллинге не создаёт двух самостоятельных сделок.
Как подтвердить статус покупателя в данных продаж
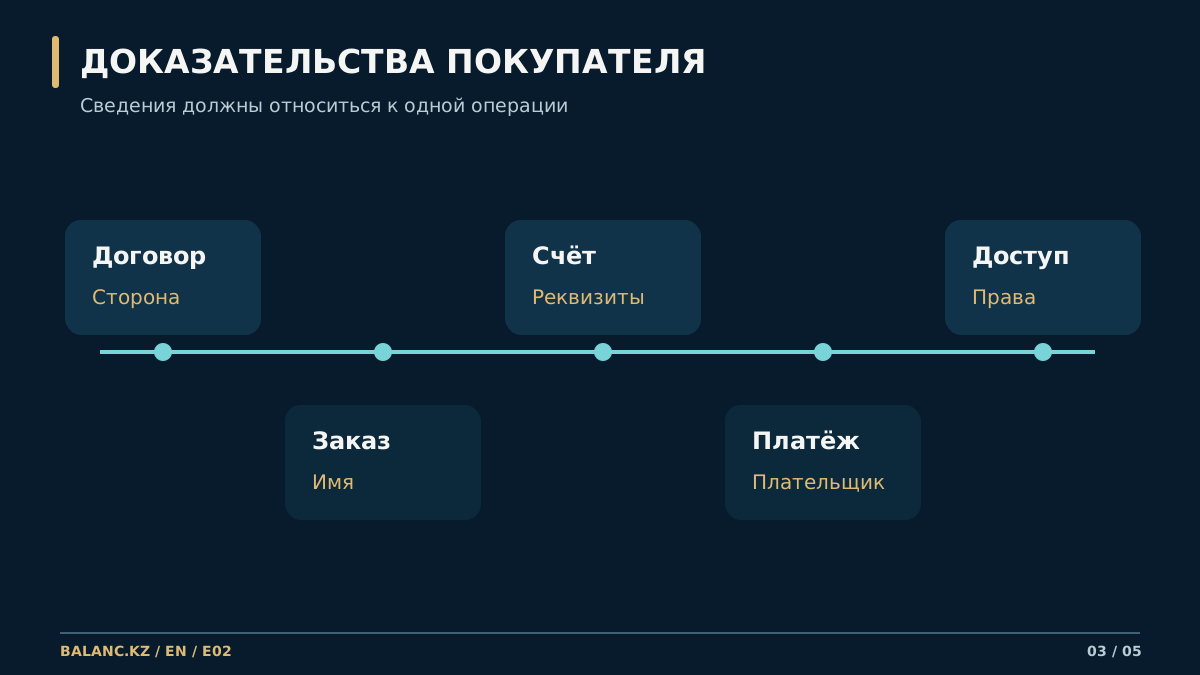
Сопоставьте договор или публичную оферту, имя покупателя в заказе, реквизиты счёта, данные плательщика и сведения об использовании продукта. БИН организации и корпоративный договор усиливают вывод о покупке компанией, но сам по себе корпоративный email недостаточен. Личная карта сотрудника также не исключает оплату за организацию. Зафиксируйте, кто имеет право на продукт и кто принимает обязательства по договору.
Для потребительской операции отдельно храните исходные признаки местонахождения по статье 826(2) и момент платежа. Для корпоративной — сведения о регистрации покупателя плательщиком НДС и фактический вид услуг. Платформа или платёжный провайдер может участвовать в расчётах без статуса продавца: проверьте договор, страницу оплаты, подтверждение заказа и документы площадки.
Смешанная подписка: пример работы с исключением
Допустим, ABC Corp получает один платёж за десять корпоративных рабочих мест и личный доступ руководителя. Сначала выясните, заключён ли один договор с компанией или две самостоятельные сделки с разными покупателями. Затем прочитайте описание прав, цену и условия возврата для каждой части. Если отдельного личного заказа нет, название «personal» в интерфейсе не превращает часть договора компании в B2C-продажу. И наоборот, общий платёжный аккаунт не объединяет самостоятельные договоры разных покупателей.
Сохраните письменную позицию о квалификации каждой поставки и о том, какие данные нужно запросить. Если цена и договорная сторона неразделимы, не проставляйте фиктивную пропорцию только ради закрытия периода. Для истории продаж храните версию оферты и действовавшую редакцию норм на дату операции.
Что именно проверить по корпоративной лицензии
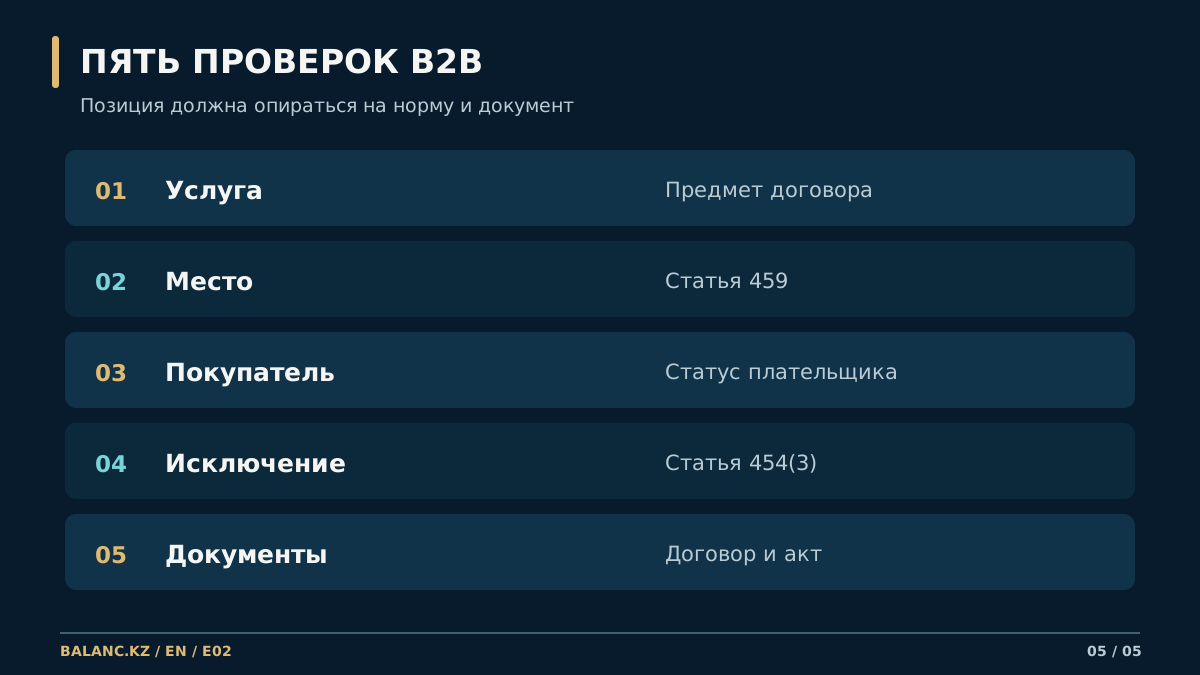
- Услуга. Опишите передаваемые права, доступ, поддержку и сопутствующие элементы; квалификация зависит от содержания договора.
- Место реализации. Сверьте статью 459, в частности подпункт 4 пункта 2 для перечисленных там прав на ПО, доступа и услуг, а также пункт 5 о приоритете при нескольких основаниях.
- Покупатель. Установите казахстанскую регистрацию и статус плательщика НДС на дату операции. Статья 454(1) прямо говорит о приобретении плательщиком НДС; для другого покупателя не переносите вывод автоматически.
- Исключения. Проверяйте статью 454(3). В частности, подпункт 6 исключает такой оборот, когда в стоимость электронной услуги включён НДС, уплаченный иностранной компанией по разделу 21, а выделенная сумма подтверждена актом или иным документом об оказании услуги. Простая отметка «VAT included» без надлежащей проверки не заменяет условия нормы.
- Документы и расчёт. Сопоставьте договор, инвойс, акт или иной документ, платёж и налоговый статус. Дальнейшие правила для приобретения услуг у нерезидента разбираются отдельно в Е13; не переносите на эту ситуацию расчёт и срок уплаты статьи 827 для физических лиц.
Практический результат — регистр операций с юридическим покупателем, основанием классификации, источниками доказательств и ответственным за исключения. Существующую статью BALANC.KZ об услугах нерезидента и налоге у источника используйте как отдельную проверку: КПН у источника и НДС отвечают на разные вопросы. Обзор потребительского маршрута — в руководстве по Digital VAT.
Частые вопросы
Если покупатель указал БИН, этого достаточно для B2B?
Нет. Проверьте договорную сторону, заказ и счёт: БИН в свободном поле не доказывает, кто приобрёл право.
Корпоративная подписка облагается по статье 827?
Статья 827 относится к реализации иностранной компанией физическим лицам по разделу 21. Корпоративную покупку проверяют отдельно по статьям 454 и 459, если применимы их условия.
Кто исчисляет НДС при B2B?
Для казахстанского покупателя-плательщика НДС статья 454(1) предусматривает облагаемый оборот по приобретению услуг у нерезидента при месте реализации в РК, с исключениями пункта 3. Нужно проверить именно эти условия, а не исходить из ярлыка B2B.
Рабочий email означает, что покупатель — компания?
Нет. Он показывает канал связи. Сторону договора и фактическое приобретение устанавливают по документам.
Что делать, если иностранный поставщик уже включил НДС в цену?
Проверьте, относится ли услуга к разделу 21, уплачен ли налог иностранной компанией и выделена ли сумма в акте или ином подтверждающем документе согласно статье 454(3)(6). Без этих фактов нельзя заявлять исключение.
Можно ли весь смешанный пакет провести одним правилом?
Только после проверки сторон и содержания поставки. Если есть самостоятельные сделки, учитывайте каждую; если пакет неделим, оформите отдельную правовую позицию.
Официальные источники
- Налоговый кодекс РК от 18.07.2025 № 214‑VIII, редакция с изменением 01.07.2026: статьи 102, 454, 459, 826, 827 и 848.
- Полный текст Налогового кодекса в ИПС «Әділет», разделы 7 и 21.
- КГД: изменения в постановке на учёт по НДС с 2026 года.