HOT · 16.09.2026 · КГД · упрощённая декларация · камеральный контроль
КГД рассылает уведомления по форме 910.00 за II полугодие 2025 года: что сверить на упрощёнке
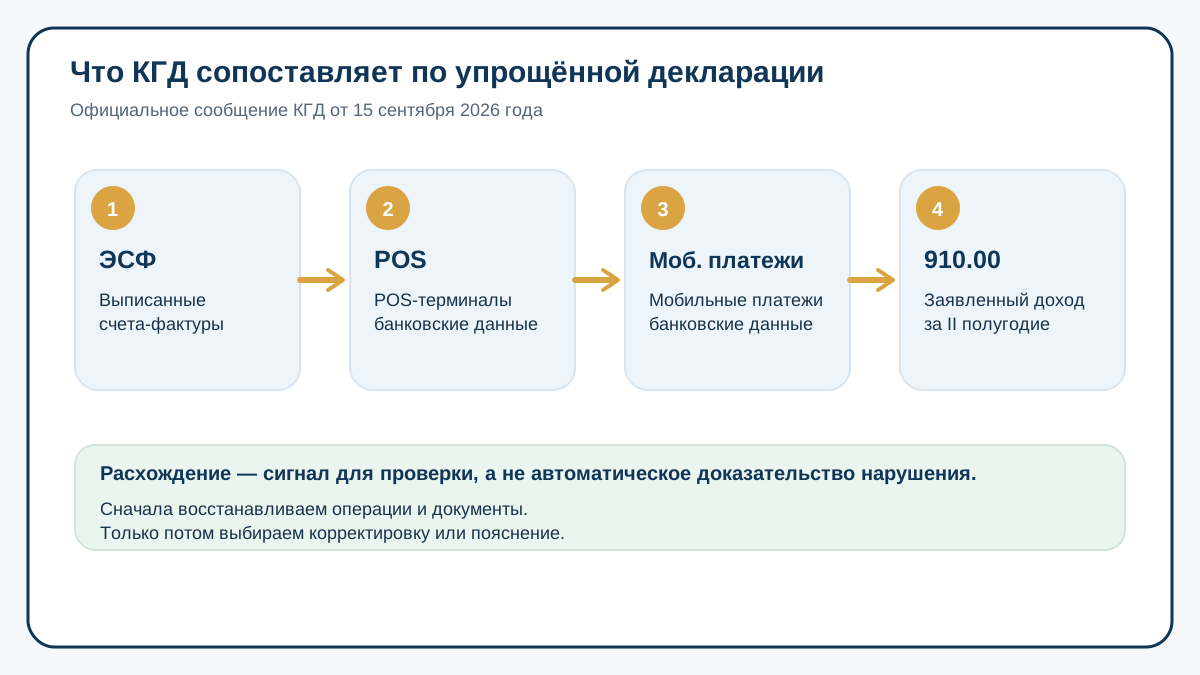
15 сентября 2026 года КГД официально сообщил о расхождениях по полноте отражения доходов у налогоплательщиков, применявших специальный налоговый режим на основе упрощённой декларации, за II полугодие 2025 года. Для выявления расхождений КГД анализирует данные ЭСФ и сведения банков второго уровня — POS-терминалы и мобильные платежи. По результатам камерального контроля налогоплательщикам уже направляются уведомления.
Что произошло: КГД подтвердил новую волну камерального контроля по упрощённой декларации
В официальном сообщении от 15 сентября КГД указал, что по результатам камерального контроля выявлены расхождения по полноте отражения доходов налогоплательщиками на СНР на основе упрощённой декларации за II полугодие 2025 года. По выявленным расхождениям направляются соответствующие уведомления.
Это важное практическое продолжение цифрового контроля доходов. Ранее КГД отдельно разъяснял использование банковских сведений и сроки контрольных мероприятий для предпринимателей. Теперь речь идёт уже не о профилактическом информировании, а о камеральном уведомлении по конкретному прошедшему налоговому периоду.
Что именно сравнивает КГД
Свежая публикация КГД прямо называет два внешних массива данных: электронные счета-фактуры и сведения банков второго уровня, включая POS-терминалы и мобильные платежи. Практически бухгалтеру нужно восстановить связь этих данных с доходом, отражённым в упрощённой декларации за проверяемое полугодие.
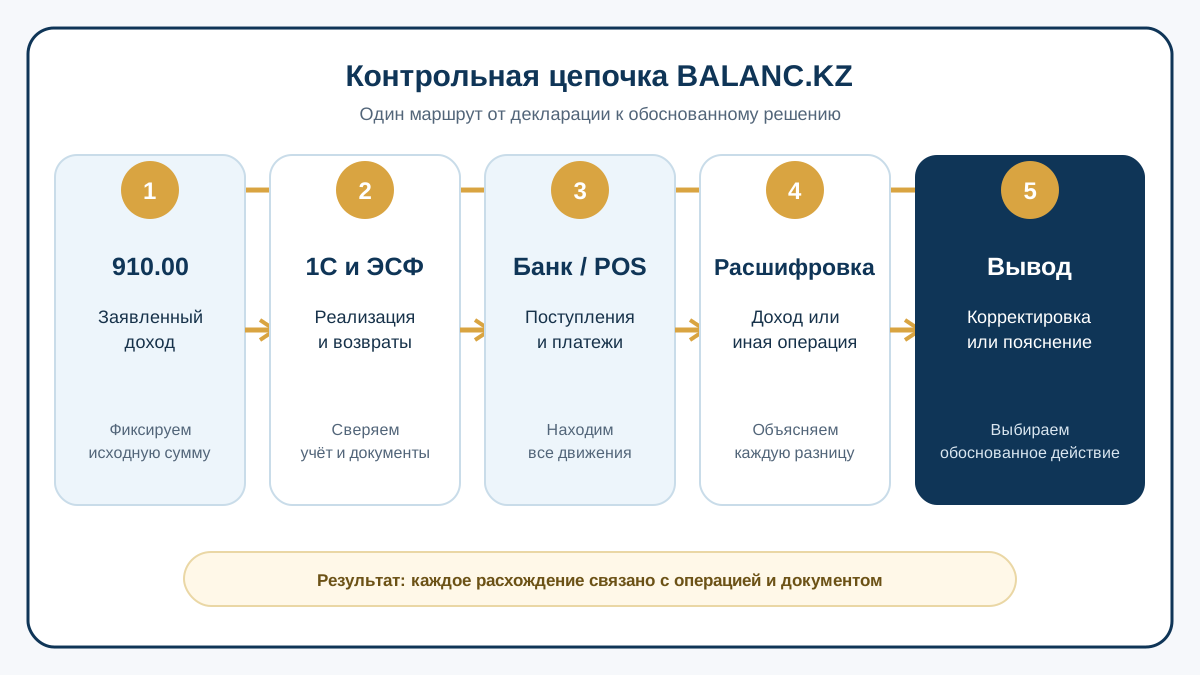
| Источник | Что сверить | Зачем |
|---|---|---|
| Форма 910.00 | доход и расчёт за II полугодие 2025 года | зафиксировать показатель, который был заявлен |
| 1С | реализацию, кассу, банк, возвраты и ручные корректировки | получить внутреннюю расшифровку дохода |
| ЭСФ | выписанные, исправленные и дополнительные документы | выявить расхождение между электронными документами и учётом |
| Банк / POS | поступления по эквайрингу и банковским операциям | понять, какие суммы могли попасть в алгоритм КГД |
| Мобильные платежи | операции, относящиеся к предпринимательской деятельности | отделить оплату реализации от иных денежных движений |
Нельзя просто приравнять банковский оборот к доходу формы 910.00
Самая опасная реакция — взять общий банковский оборот, увидеть превышение над доходом в декларации и автоматически подать дополнительную 910.00 на всю разницу. Банковское движение сначала нужно классифицировать. Только после этого можно сделать вывод, есть ли действительно неотражённый предпринимательский доход.
Практическая сверка строится по операциям: дата, сумма, плательщик, назначение, связанная реализация, чек ККМ, ЭСФ при наличии, возврат или другое основание. Если одна банковская сумма относится к нескольким продажам или, наоборот, несколько платежей закрывают одну реализацию, это должно быть видно из рабочей расшифровки.
Какие банковские операции проверить отдельно
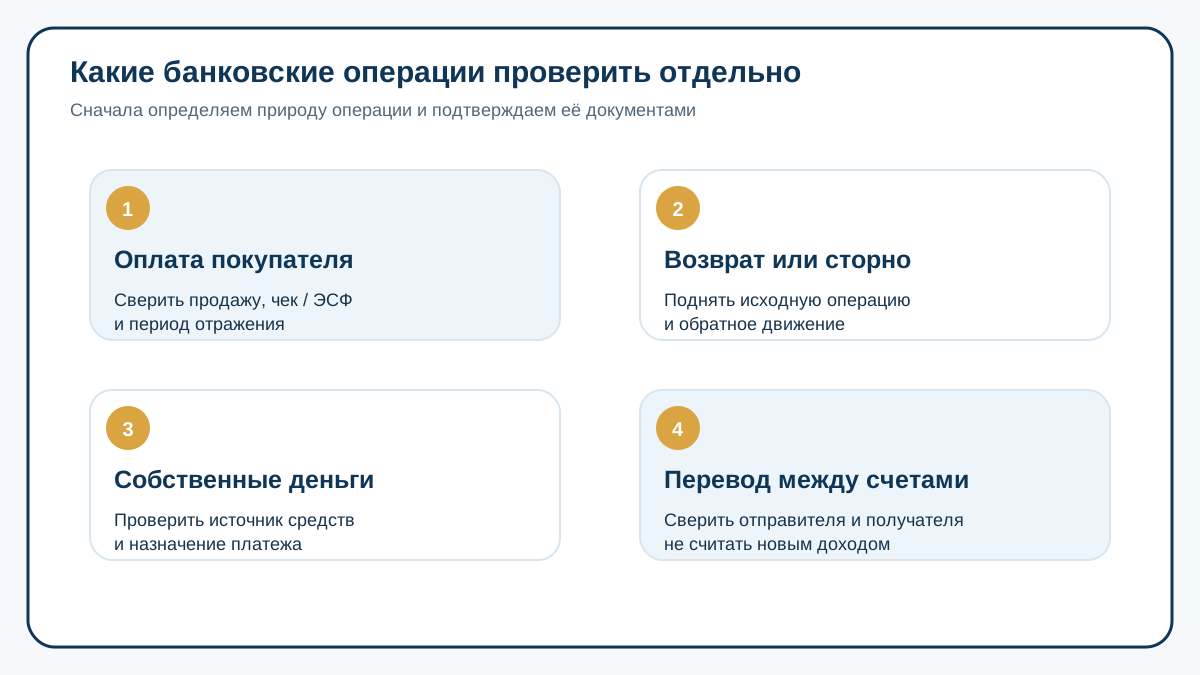
- Оплата покупателей. Связать с продажей, чеком, ЭСФ и периодом отражения.
- Возвраты и сторно. Найти исходную операцию и не принять обратное движение за новый доход.
- Собственные пополнения. Подтвердить источник и назначение средств.
- Переводы между собственными счетами. Исключить двойной счёт одного денежного потока.
- Неидентифицированные поступления. Получить расшифровку до формирования позиции для КГД.
Перечень не является закрытым. В конкретном уведомлении могут быть и другие причины расхождения, поэтому сначала читают само уведомление и его расшифровку, а уже затем строят карту доказательств.
На исполнение КГД даёт 30 рабочих дней
КГД прямо указывает: на исполнение уведомления даётся 30 рабочих дней. Внутреннюю контрольную дату нужно ставить раньше, чтобы осталось время на отправку, техническую обработку и проверку статуса.
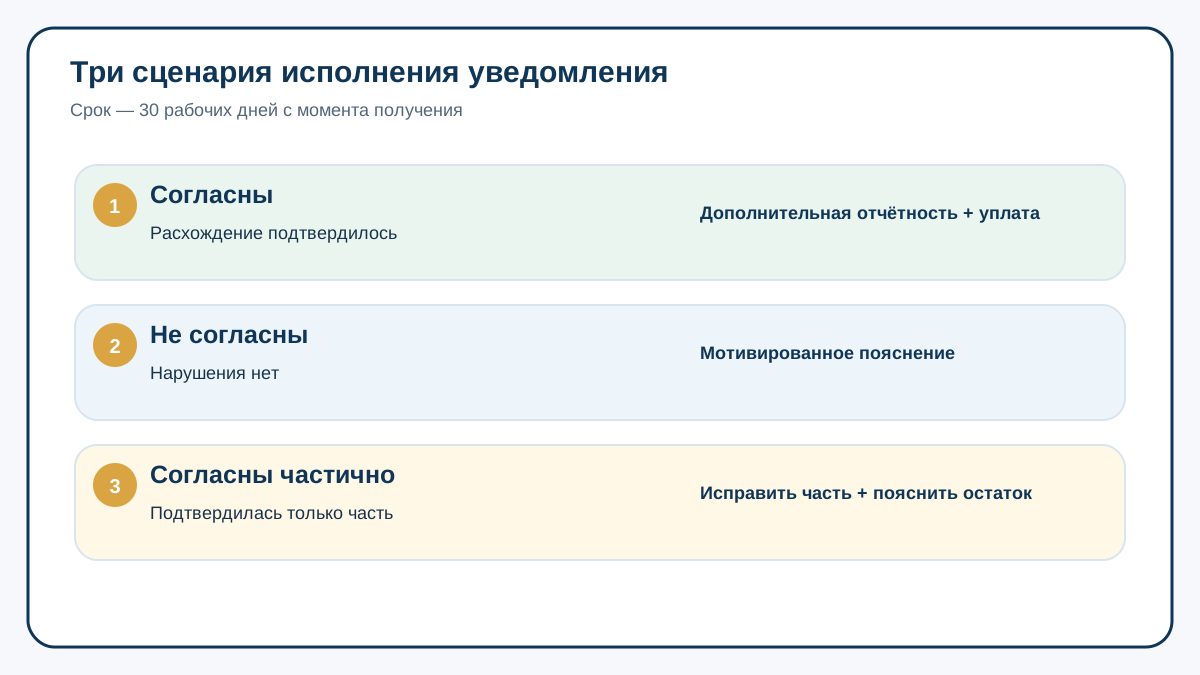
| Результат проверки | Что делать |
|---|---|
| Расхождение подтвердилось | КГД указывает представить дополнительную налоговую отчётность и уплатить самостоятельно исчисленные суммы налогов. |
| Нарушения нет | Представить мотивированное пояснение с обоснованием. КГД прямо называет пояснение равноценным способом исполнения уведомления. |
| Подтвердилась только часть | Разделить суммы: подтверждённую часть исправить, по остальной подготовить обоснование. Такой подход должен быть согласован с содержанием конкретного уведомления. |
После корректировки или отправки пояснения работа не заканчивается. Нужно сохранить подтверждение отправки и проверить итоговый статус уведомления, а при изменении налоговых обязательств — начисления, платёж и лицевой счёт.
Что сделать бухгалтеру сегодня
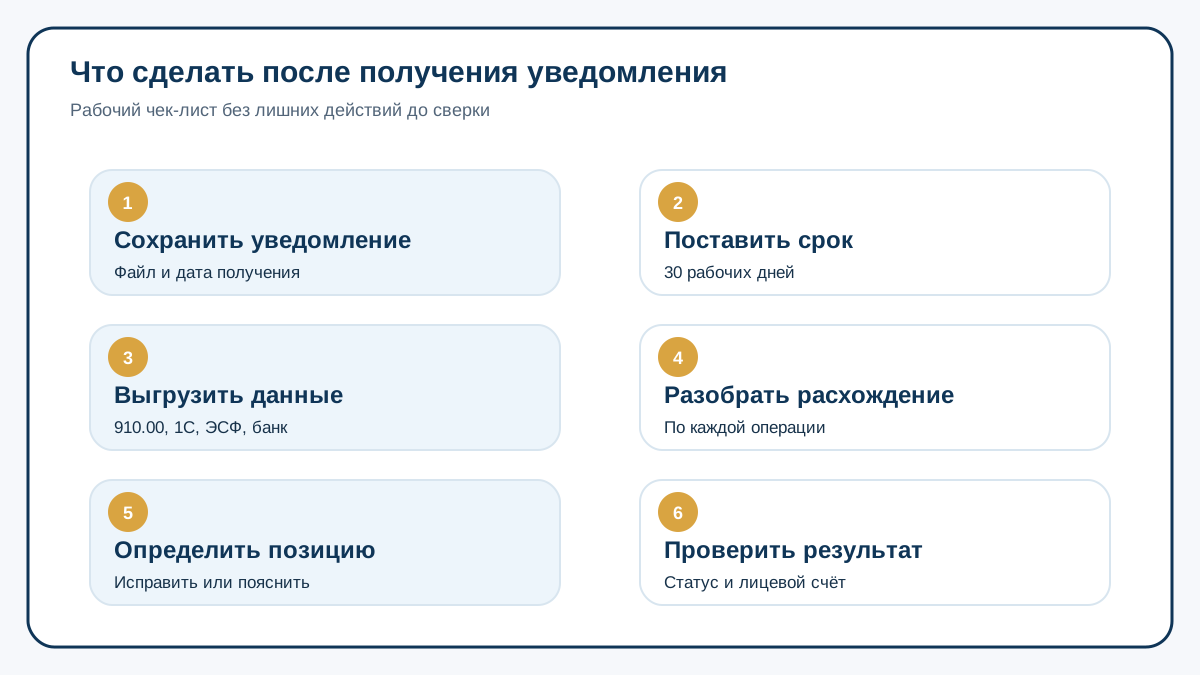
- Проверить Кабинет налогоплательщика. КГД указывает, что наличие уведомления и его исполнение доступны в личном кабинете.
- Сохранить уведомление и приложения. Зафиксировать дату получения и весь перечень указанных расхождений.
- Не подавать дополнительную 910.00 до сверки. Сначала определить фактическую причину каждой разницы.
- Собрать единый реестр. 910.00 → 1С → ЭСФ → банк → POS → мобильные платежи → первичный документ.
- Отдельно классифицировать небизнесовые и спорные поступления. Под каждую сумму должно быть понятное основание.
- Выбрать способ исполнения. Корректировка, мотивированное пояснение либо разделение позиций по результатам проверки.
Получили уведомление по упрощённой декларации?
BALANC.KZ разберёт уведомление, сверит 910.00 с 1С, ЭСФ и банковскими данными, сформирует реестр расхождений и подготовит вариант исполнения: корректировку или мотивированное пояснение.
Частые вопросы
Это уведомления только для ИП?
В публикации КГД используется более широкая формулировка — налогоплательщики, применяющие СНР на основе упрощённой декларации. Поэтому при проверке не следует искусственно сужать официальный охват только до ИП.
КГД проверяет только банк?
Нет. В сообщении от 15 сентября прямо названы ЭСФ и банковские сведения, включая POS-терминалы и мобильные платежи.
Если банк показывает больше, чем 910.00, это автоматически занижение дохода?
Нет универсального автоматического вывода. Каждое поступление нужно расшифровать и определить его налоговую природу по документам и фактам.
Сколько времени есть после получения уведомления?
КГД указывает 30 рабочих дней. Для реального кейса нужно зафиксировать дату получения конкретного уведомления и рассчитать контрольную дату.
Если мы согласны с КГД, что делать?
По свежему разъяснению КГД — представить дополнительную налоговую отчётность и уплатить самостоятельно исчисленные суммы налогов.
Если мы не согласны?
Представить мотивированное пояснение с обоснованием. КГД прямо указывает, что это равноценный способ исполнения уведомления.
Официальные источники
- КГД МФ РК, 15.09.2026: «О расхождениях, выявленных по результатам камерального контроля» — расхождения по упрощённой декларации за II полугодие 2025 года, ЭСФ, POS, мобильные платежи, 30 рабочих дней, корректировка или пояснение.
- Налоговый кодекс Республики Казахстан №214-VIII — статьи 136–137 о камеральном контроле, источниках сопоставления, уведомлении и способах исполнения.
- КГД: контроль мобильных переводов — официальный материал о банковских сведениях и контрольных мероприятиях в отношении предпринимателей.
Факт-чек выполнен 16 сентября 2026 года. Официальные факты отделены от практической методики BALANC.KZ. Конкретная налоговая квалификация банковского поступления и способ исполнения зависят от содержания уведомления, документов и фактической операции.