SEP017 · коммерческий материал · уведомления КГД
Ответ на уведомление КГД: анализ расхождений и подготовка доказательств с BALANC.KZ
Полученное уведомление камерального контроля нельзя закрывать по шаблону. Сначала нужно понять, какое именно расхождение увидел КГД, воспроизвести его по исходным данным, сопоставить ФНО с 1С, ЭСФ, банком и первичными документами и только после этого выбрать законный сценарий исполнения: устранение подтверждённого расхождения, мотивированное пояснение либо комбинированный вариант.
Уведомление КГД в 2026 году — это единое уведомление о расхождениях
С 1 января 2026 года действует новый Налоговый кодекс. Камеральный контроль проводится путём сопоставления налоговой отчётности со сведениями, которыми располагают налоговые органы, данными других государственных органов и информацией о деятельности налогоплательщика из различных источников. При выявлении расхождений направляется уведомление о расхождениях, выявленных по результатам камерального контроля.
Форма такого уведомления утверждена приказом Министра финансов от 28 октября 2025 года №633 и применяется с 2026 года. В феврале 2026 года в приказ вносились изменения, поэтому при работе с конкретным документом важно исходить из действующей формы и текста самого уведомления, а не из старых образцов.
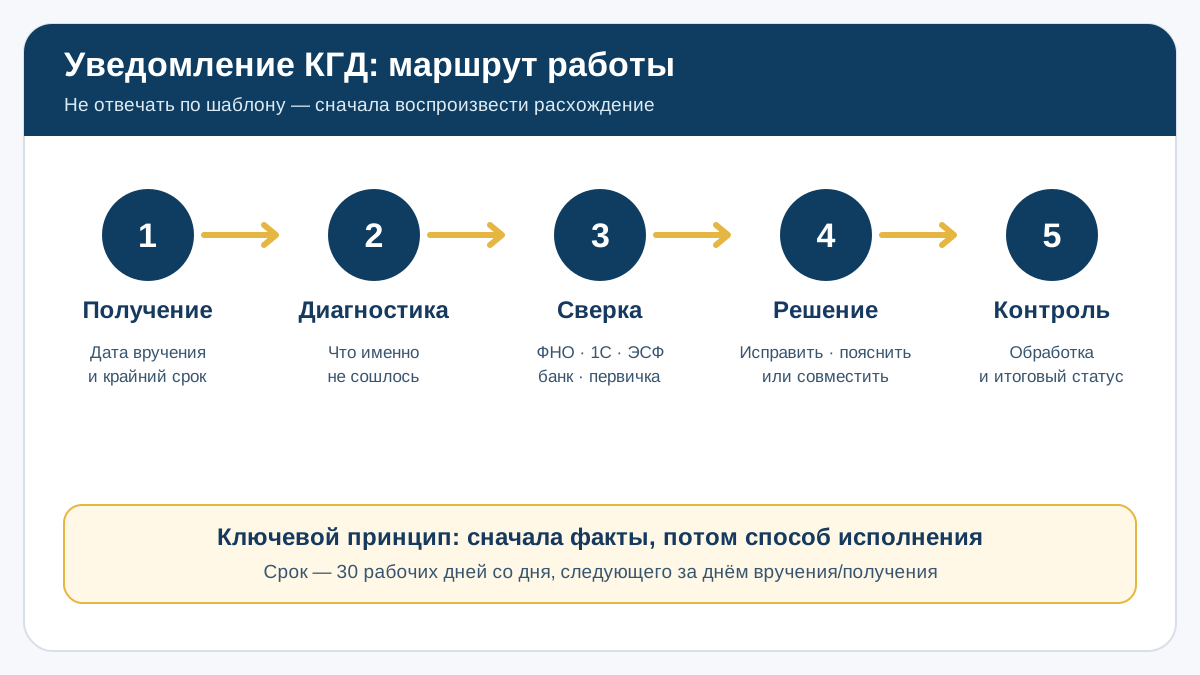
Цель камерального контроля — дать налогоплательщику возможность самостоятельно исполнить налоговые обязательства. Поэтому сам факт получения уведомления ещё не означает, что начисление КГД безусловно верно. Но и автоматический ответ «не согласны» без воспроизводимой сверки создаёт отдельный риск.
Что входит в сопровождение уведомления BALANC.KZ
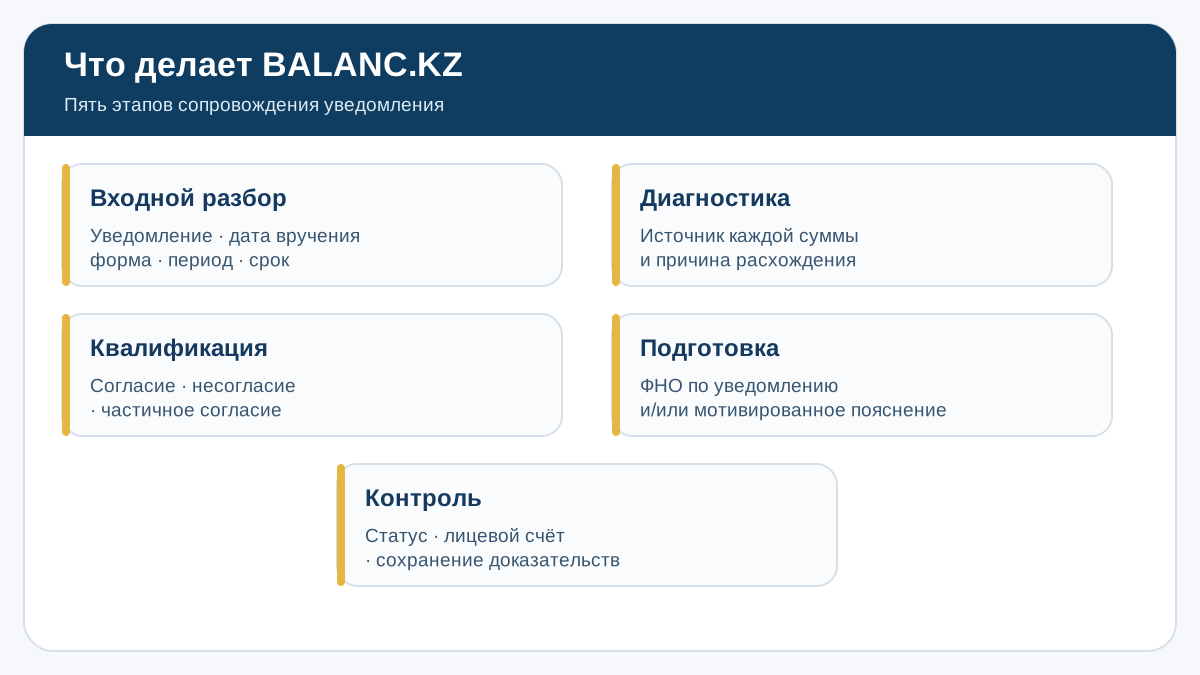
| Этап | Что делаем | Результат |
|---|---|---|
| 1. Входной разбор | читаем уведомление, фиксируем дату вручения, форму, период, код/описание расхождения и срок | карточка уведомления и календарь исполнения |
| 2. Диагностика | сопоставляем показатели уведомления с ФНО, 1С, ЭСФ, банком и первичными документами | реестр расхождений с источником каждой суммы |
| 3. Квалификация | определяем: согласие, несогласие или частичное согласие | зафиксированный сценарий исполнения |
| 4. Подготовка | готовим налоговую отчётность по уведомлению и/или мотивированное пояснение в зависимости от фактов | готовый комплект для исполнения |
| 5. Контроль | проверяем отправку, обработку, изменения в лицевом счёте и статус уведомления | подтверждение результата либо перечень дальнейших действий |
Какие данные нужно свести в одну контрольную картину
Камеральный контроль основан на сопоставлении информации. Поэтому работа только с одной декларацией почти всегда недостаточна: необходимо воспроизвести логику расхождения из тех систем, в которых возникли исходные показатели.
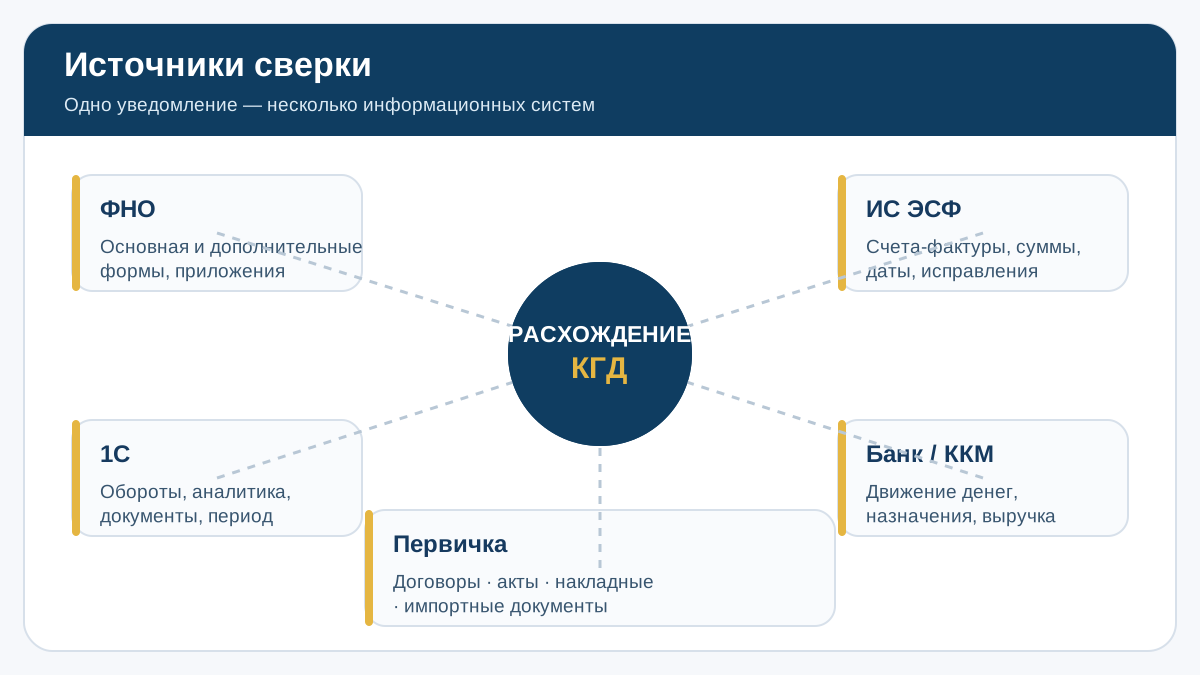
ФНО
Проверяем исходную принятую форму, приложения, дополнительные формы и взаимосвязанные периоды.
1С
Сверяем обороты, аналитику, документы, даты проведения, счета учёта и закрытие периода.
ИС ЭСФ
Сопоставляем входящие и исходящие ЭСФ, даты, суммы, НДС, исправления и аннулирования, когда это относится к расхождению.
Банк и ККМ
Проверяем поступления, списания, назначения платежей и фактическое движение денег, если оно участвует в контрольном соотношении.
Первичные документы
Договоры, накладные, акты, счета, импортные документы и иные основания подтверждают экономическую сущность операции.
Данные КГД и госорганов
Учитываем сведения, которые налоговый орган использовал для сопоставления, если их можно определить из уведомления и доступных систем.
Три законных сценария: согласие, несогласие, частичное согласие
1. Расхождение подтверждено
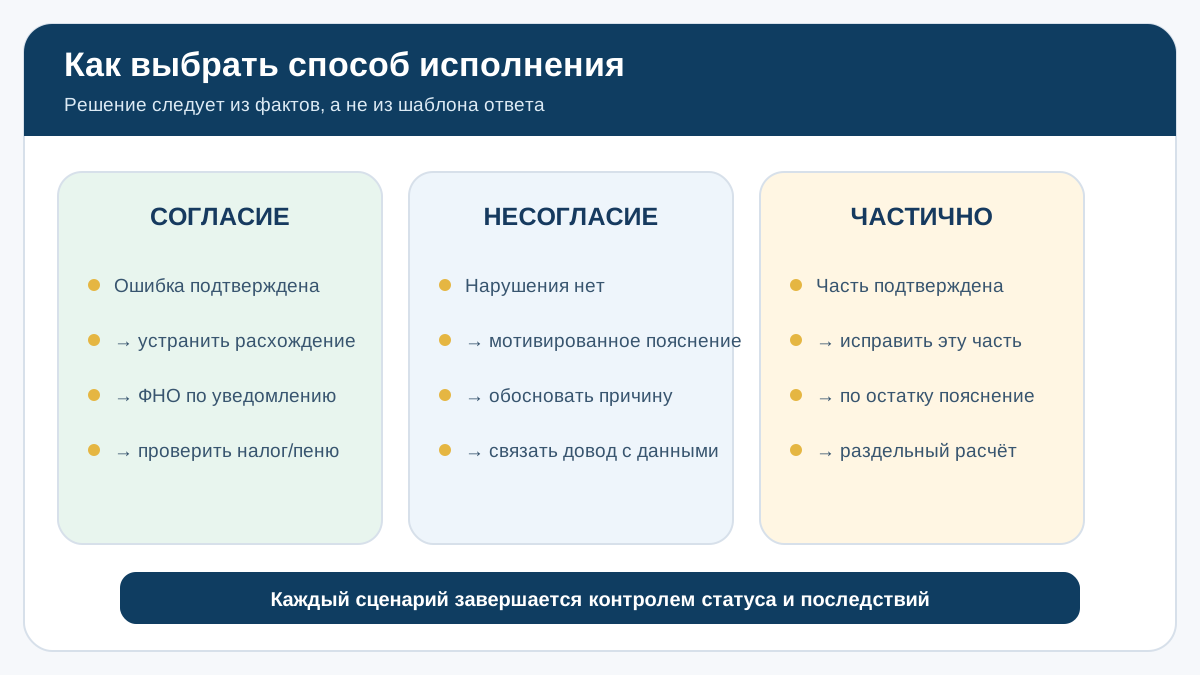
Если сверка показывает, что налоговая отчётность действительно содержит ошибку, уведомление исполняется устранением подтверждённого нарушения. В числе предусмотренных Налоговым кодексом действий — представление налоговой отчётности по уведомлению; при возникновении суммы к уплате отдельно проверяются налог и пеня.
2. Нарушения нет
Если данные налогоплательщика корректны, можно представить пояснение с обоснованием причин расхождения. Пояснение должно отвечать на конкретный пункт уведомления: откуда возникла разница, какими данными она подтверждается и почему она не означает нарушение налогового законодательства.
3. Уведомление верно только частично
КГД прямо разъясняет возможность частичного согласия: подтверждённую часть расхождения устраняют, а по оставшейся части представляют пояснение. Это важно, когда одно уведомление содержит несколько эпизодов или один показатель складывается из операций с разным правовым статусом.
Доказательственная база: не архив «на всякий случай», а карта к каждому доводу
Сильная позиция строится не на количестве файлов, а на прямой связи «пункт уведомления → причина расхождения → бухгалтерский/налоговый вывод → подтверждающий источник». Документы готовятся под конкретный довод. Это снижает риск противоречий и позволяет быстро проверить позицию, если КГД будет оценивать достоверность пояснений.
| Что утверждаем | Чем подтверждаем | Что дополнительно сверяем |
|---|---|---|
| реализация отражена верно | договор, первичка, ЭСФ, проводки | банк/ККМ и период признания |
| вычет или приобретение обоснованы | договор, акт/накладная, ЭСФ, оплата при релевантности | 1С, статус поставщика, период |
| расхождение связано с исправлением документа | исправленный/дополнительный документ и история изменений | состояние ФНО и ИС ЭСФ |
| сумма относится к другому периоду | дата операции и первичный документ | учётная политика и соответствующие ФНО |
| часть расхождения признаётся | расчёт исправляемой части | остаток, по которому даётся пояснение |
Работа заканчивается не кнопкой «Отправить»
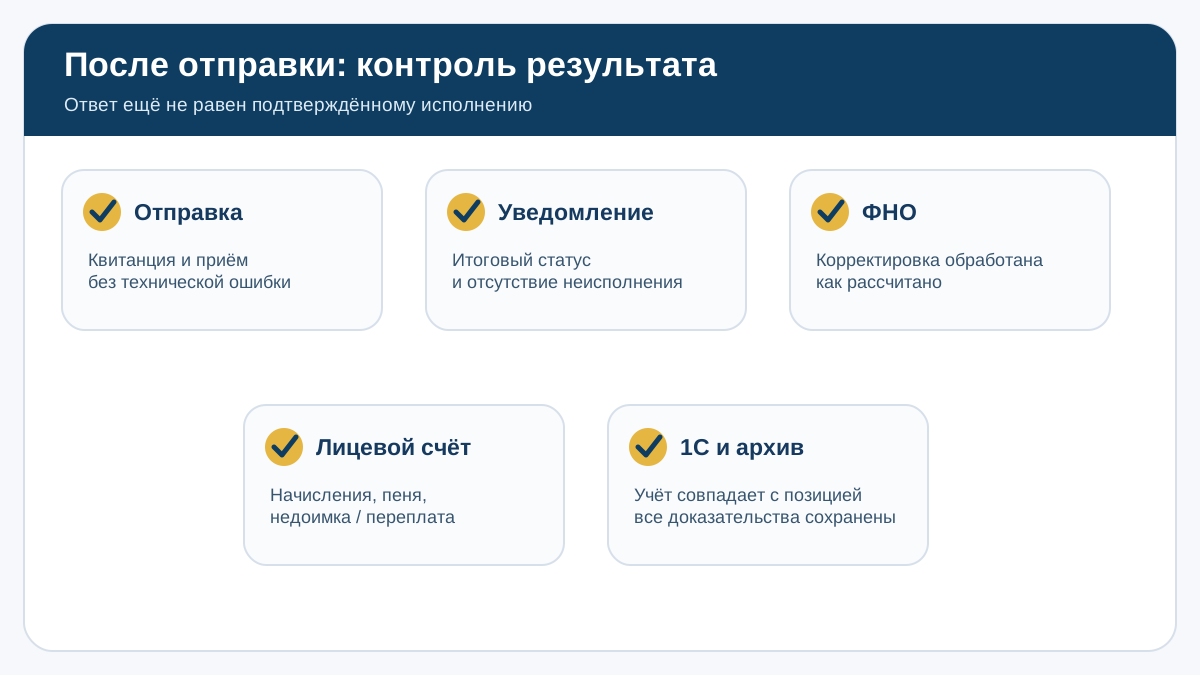
- Статус отправки: ответ или корректирующая отчётность действительно приняты системой.
- Статус уведомления: проверяем, изменился ли результат исполнения и нет ли решения о неисполнении.
- ФНО: корректировка обработана, а итоговые показатели соответствуют расчёту.
- Лицевой счёт: начисления, недоимка, переплата и пеня объяснимы после исправления.
- 1С: бухгалтерская база не расходится с той позицией, которая представлена КГД.
- Архив: сохраняем уведомление, дату вручения, расчёты, отправленные документы, квитанции и итоговый статус.
Получили уведомление КГД и срок уже идёт?
Передайте BALANC.KZ само уведомление и краткое описание ситуации. Мы определим объём сверки и предложим сценарий работы: анализ, корректировка, пояснение или комплексное исполнение.
Почему формальный ответ опасен
Если уведомление не исполнено в установленный срок, Налоговый кодекс предусматривает меры обеспечения. Для налогоплательщиков, на которых распространяются соответствующие положения, расходные операции по банковским счетам и выписка электронных счетов-фактур могут быть приостановлены в течение одного рабочего дня, следующего за окончанием срока исполнения уведомления.
Кроме того, налоговый орган вправе провести налоговую проверку по выявленным расхождениям для подтверждения достоверности причин, указанных в пояснении, либо при неисполнении уведомления. Поэтому цель ответа — не сформировать текст любой ценой, а сделать позицию воспроизводимой по учёту и документам.
Частые вопросы
Сколько дней есть на ответ?
Срок исполнения составляет 30 рабочих дней со дня, следующего за днём вручения или получения уведомления. Для конкретного кейса нужно зафиксировать именно дату вручения и рассчитать срок по календарю рабочих дней.
Если КГД указал расхождение, обязательно ли сразу пересдавать ФНО?
Нет. Сначала нужно проверить само расхождение. Если оно подтверждается — устраняется соответствующим способом. Если нарушения нет — допускается мотивированное пояснение. Возможен и частичный вариант.
Можно ли ответить только пояснением?
Да, если налогоплательщик не согласен с расхождением и может обосновать причины его возникновения, не влекущие нарушение налогового законодательства.
Что нужно передать бухгалтеру для разбора?
Минимально — само уведомление со всеми приложениями/расшифровками, дату вручения и доступные исходные данные по периоду. Точный перечень документов определяется после первичного анализа.
Что считается исполнением услуги BALANC.KZ?
Согласованный объём может включать диагностику, реестр расхождений, подготовку корректировки или пояснения и контроль отправки/последствий. Конкретные границы фиксируются после просмотра уведомления.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — статьи 136–137: камеральный контроль, способы исполнения уведомления, последствия неисполнения и налоговая проверка по расхождениям.
- Приказ Министра финансов от 28.10.2025 №633 — форма уведомления о расхождениях, выявленных по результатам камерального контроля.
- Приказ Министра финансов от 20.02.2026 №111 — изменения в приказ №633.
- КГД, 04.09.2026: о расхождениях по результатам камерального контроля — 30 рабочих дней, корректировка при согласии и пояснение при отсутствии нарушения.
- КГД: уведомления о расхождениях в 2026 году — согласие, несогласие и частичное согласие.
- КГД: камеральный контроль с 2026 года — единое уведомление, срок и меры при неисполнении.
Правовая часть перепроверена 16 сентября 2026 года по Налоговому кодексу, действующей форме уведомления и официальным разъяснениям КГД. Конкретный способ исполнения определяется текстом полученного уведомления и фактическими данными налогоплательщика.