SEP016 · экспертный материал · корректировка ФНО
Дополнительная ФНО или отзыв отчётности: как выбрать способ исправления ошибки
В 2026 году этот вопрос нужно ставить иначе: для обычной налоговой отчётности «дополнительная ФНО или отзыв» уже не является выбором между двумя равноправными способами. Общий отзыв обычной ФНО отменён. Поэтому сначала определяется вид отчётности и причина исправления, затем выбирается дополнительная отчётность, отчётность по уведомлению либо специальная процедура для формы 328.00.
С 2026 года обычный отзыв ФНО отменён
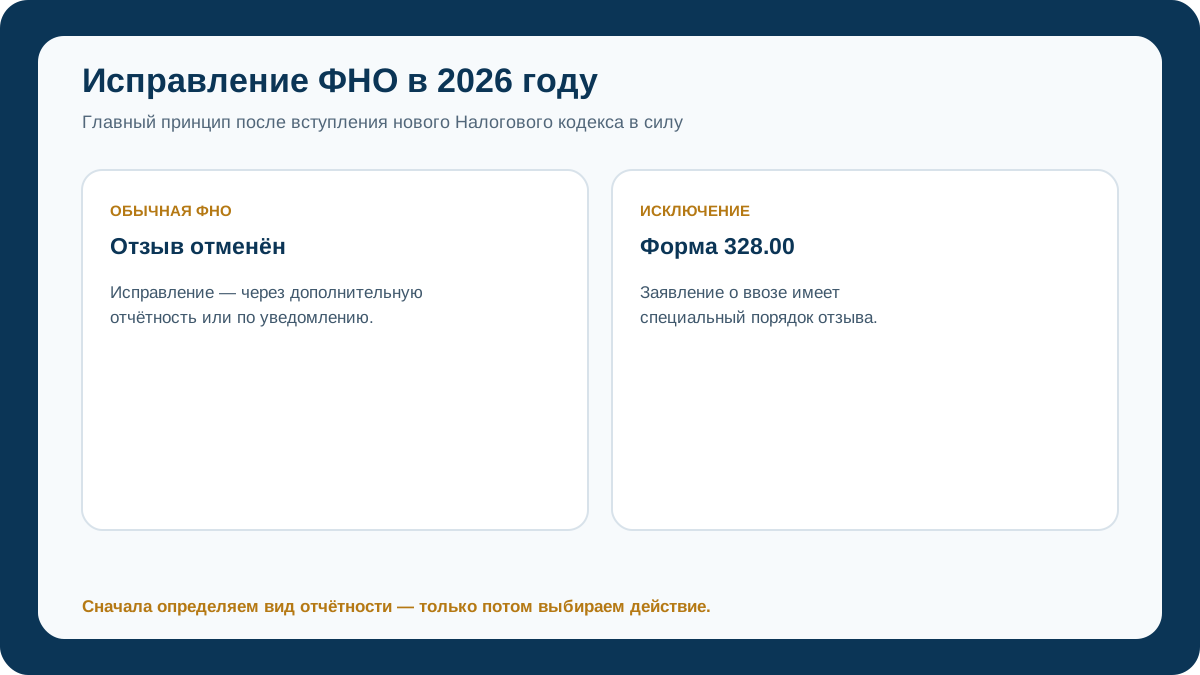
Пункт 9 статьи 115 Налогового кодекса устанавливает общий запрет на отзыв налоговой отчётности и отдельно выводит из этого правила заявление о ввозе товаров и уплате косвенных налогов. КГД в разъяснениях 2026 года подтверждает ту же практическую логику: после подачи обычной декларации изменения вносятся через дополнительную налоговую отчётность либо через отчётность по уведомлению.
Поэтому привычная схема прошлых лет «отозвать ошибочную форму и подать заново» для обычной ФНО в 2026 году не применяется. Если ошибка обнаружена после принятия декларации, нужно исправлять конкретные показатели законным видом корректирующей отчётности.
Дерево решения: сначала причина, затем вид отчётности
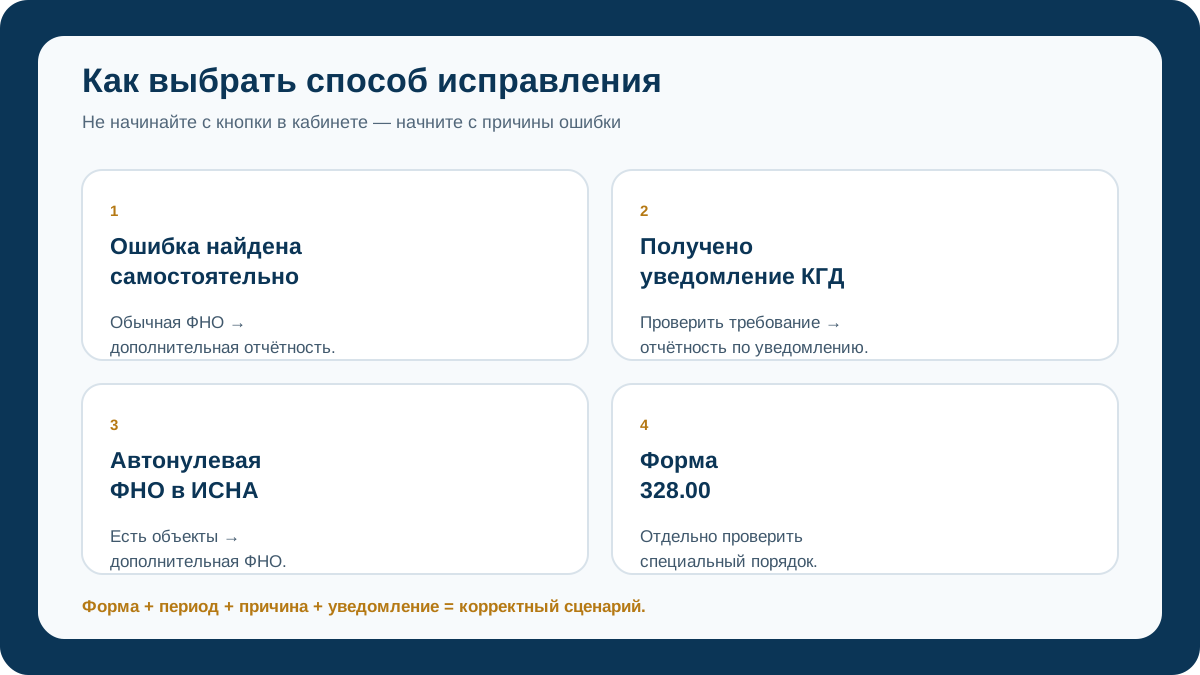
| Ситуация | Рабочая логика | Что проверить до подачи |
|---|---|---|
| Ошибка найдена самостоятельно | Дополнительная ФНО | форма, период, строка, первичные документы и налоговый эффект |
| Есть уведомление КГД | Отчётность по уведомлению — если такой способ соответствует требованию | текст уведомления, срок исполнения, расхождение и доказательства |
| ИСНА сформировала автоматическую нулевую отчётность | Дополнительная ФНО при наличии объектов налогообложения | обязанность по форме и фактические показатели периода |
| Форма 328.00 | Специальный порядок | основание для отзыва/замены, поставка, заявление и косвенные налоги |
Самая частая ошибка — выбирать способ исправления до анализа причины. Технически доступное действие в кабинете не заменяет правовую квалификацию операции.
Когда нужна дополнительная налоговая отчётность
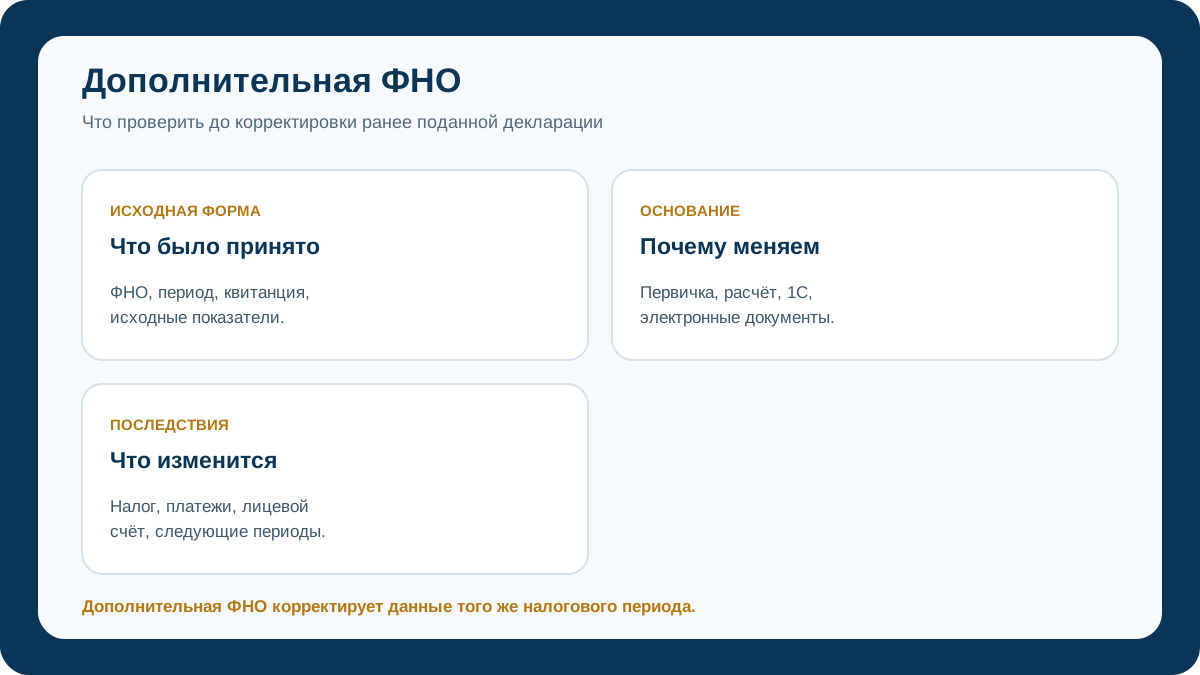
Статья 116 Налогового кодекса регулирует представление дополнительной налоговой отчётности и отчётности по уведомлению. Если налогоплательщик самостоятельно установил, что ранее представленные сведения нужно изменить или дополнить, для обычной ФНО применяется дополнительная налоговая отчётность за соответствующий период.
До её подготовки следует восстановить исходное состояние: открыть принятую ФНО и квитанцию, сверить первичные документы и данные учёта, определить ошибочную строку и рассчитать, какие связанные показатели должны измениться. Это особенно важно, когда одна корректировка влияет на несколько строк формы или на следующий налоговый период.
- Не подавайте повторную «основную» форму вместо уже принятой декларации.
- Не исправляйте только итоговую сумму, если ошибка возникла в расшифровке или исходном объекте.
- Проверьте взаимосвязанные формы и системы: 1С, ЭСФ/СНТ при применимости, платежи и лицевой счёт.
- Зафиксируйте основание изменения: документ, расчёт, бухгалтерскую справку или иной подтверждающий материал в зависимости от кейса.
Отчётность по уведомлению — отдельный процессуальный сценарий
В 2026 году КГД указывает, что прежний вид «дополнительная по уведомлению» заменён видом «по уведомлению». Такая отчётность связана с исполнением конкретного уведомления налогового органа. Поэтому наличие ошибки само по себе ещё не означает, что нужно выбирать именно этот вид формы.
Сначала читают само уведомление: какие расхождения выявлены, по какому периоду и форме, что требуется от налогоплательщика и какой срок установлен для исполнения. Затем сопоставляют уведомление с первичными документами, 1С, ФНО, электронными счетами-фактурами и другими источниками. В зависимости от результата может потребоваться корректировка отчётности, пояснение, подтверждающие документы либо сочетание действий.
Когда слово «отзыв» всё ещё встречается в 2026 году
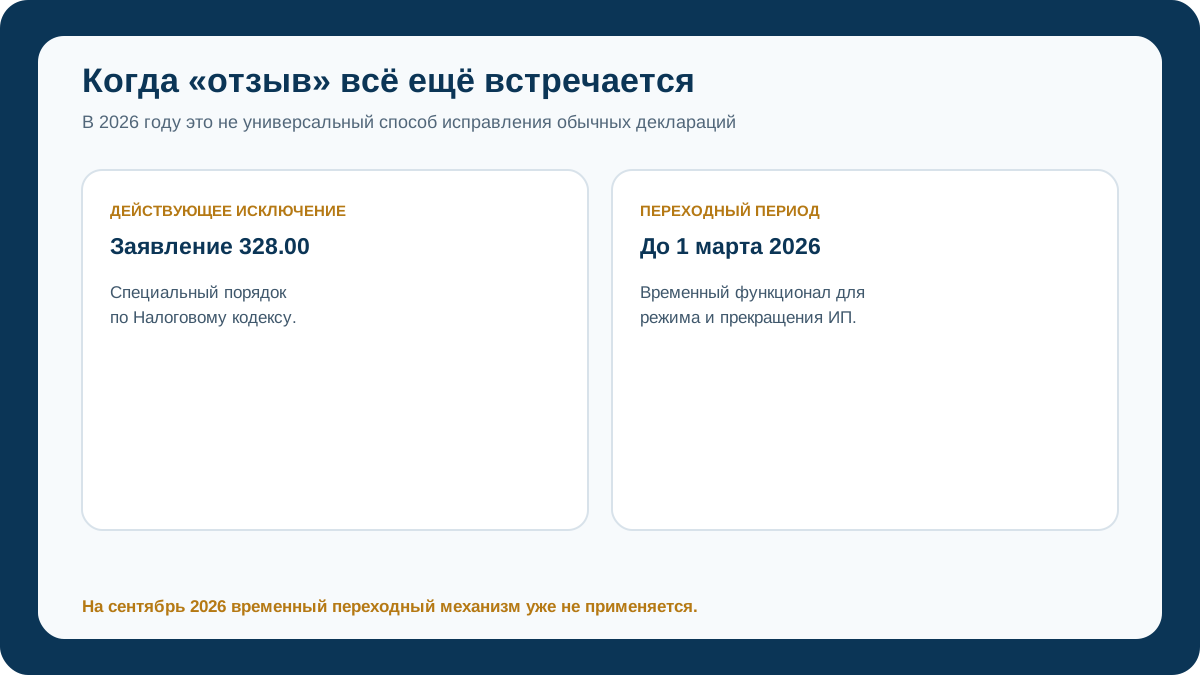
Форма 328.00
Налоговый кодекс прямо исключает заявление о ввозе товаров и уплате косвенных налогов из общего правила о невозможности отзыва. Отзыв такого заявления производится по специальному порядку статьи 532 Налогового кодекса. Это отдельная процедура ЕАЭС, и её нельзя переносить на формы 100.00, 200.00, 300.00, 910.00 и другие обычные ФНО.
Переходный функционал начала 2026 года
КГД временно предоставлял возможность подать заявление на отзыв до 1 марта 2026 года для своевременного выбора режима налогообложения и прекращения деятельности ИП. На сентябрь 2026 года эта временная возможность уже не является действующим общим способом исправления ФНО.
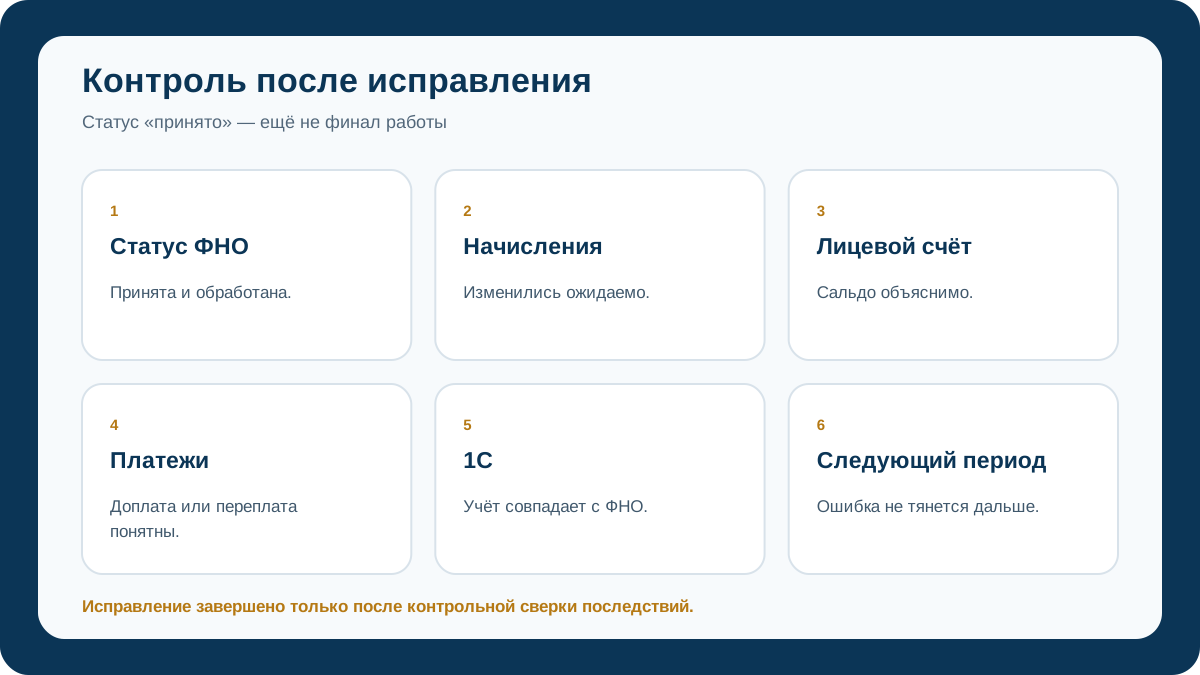
После корректировки обязательно проверяют последствия
| Контроль | Что должно сойтись |
|---|---|
| Статус ФНО | форма принята и обработана без технической ошибки |
| Начисления | изменение соответствует рассчитанной корректировке |
| Лицевой счёт | сальдо, недоимка или переплата объяснимы |
| Платежи | понятна необходимость доплаты, зачёта или дальнейшего действия |
| 1С | данные учёта соответствуют исправленной отчётности |
| Следующие периоды | исходная ошибка не продолжает искажать новые формы |
Три практических сценария
Сценарий 1. Ошибка обнаружена бухгалтером после сдачи формы
Например, найден пропущенный документ, который влияет на показатель уже принятой декларации. Рабочий алгоритм: подтвердить документ, пересчитать взаимосвязанные строки, подготовить дополнительную ФНО, дождаться обработки и сверить лицевой счёт.
Сценарий 2. Расхождение указано в уведомлении КГД
Сначала анализируется источник расхождения. Если данные налогоплательщика действительно неверны и уведомление предполагает корректировку отчётности, используется соответствующий сценарий отчётности по уведомлению. Если налогоплательщик не согласен, доказательства и пояснения должны отвечать конкретному пункту уведомления.
Сценарий 3. Ошибка относится к форме 328.00
Не следует автоматически применять правила обычной дополнительной ФНО. Для заявления о ввозе действует специальный режим, включая возможность отзыва в предусмотренном Кодексом порядке. Нужно отдельно проверить основание, статус заявления и налоговые последствия по импортной операции.
Не уверены, какой способ исправления применить?
BALANC.KZ может проверить исходную ФНО, причину ошибки и последствия до подачи корректировки.
Частые вопросы
Можно ли в сентябре 2026 года отозвать обычную ФНО?
Как общий способ исправления — нет. Налоговый кодекс устанавливает, что налоговая отчётность, кроме заявления о ввозе товаров и уплате косвенных налогов, не подлежит отзыву.
Если ошибка найдена самостоятельно, какой вид отчётности использовать?
Для обычной ФНО изменения ранее отражённых данных выполняются через дополнительную налоговую отчётность за соответствующий период. Перед подачей нужно проверить форму, документы и взаимосвязанные показатели.
Всегда ли при уведомлении КГД нужно подавать ФНО «по уведомлению»?
Нет универсального ответа без текста уведомления. Сначала определяется, какое расхождение указано и какой способ исполнения требуется. Возможны корректировка, пояснение, документы или сочетание действий.
Почему форма 328.00 является исключением?
Потому что Налоговый кодекс прямо выводит заявление о ввозе товаров и уплате косвенных налогов из общего запрета на отзыв и предусматривает для него специальный порядок.
Когда исправление можно считать завершённым?
После обработки отчётности нужно проверить не только статус «принято», но и начисления, лицевой счёт, платежи, отражение в учёте и влияние на следующие периоды.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — статьи 115–116 по видам и исправлению налоговой отчётности; специальный порядок формы 328.00 предусмотрен Кодексом отдельно.
- КГД: ключевые изменения по вопросам налоговой отчётности с 2026 года — отмена общего отзыва и исправление через дополнительную отчётность.
- КГД: приём налоговой отчётности — вид «по уведомлению» и исключение для формы 328.00.
- КГД: временный порядок отзыва налоговой отчётности — переходный функционал до 1 марта 2026 года для ограниченных задач.
- КГД: приём налоговой отчётности с 2026 года — автоматическая нулевая отчётность и дополнительная ФНО при наличии объектов налогообложения.
Правовая часть перепроверена 14 сентября 2026 года по Налоговому кодексу и официальным материалам КГД. Для конкретной ошибки способ исправления определяется видом ФНО, периодом, причиной корректировки, наличием уведомления и фактическими документами налогоплательщика.