HOT · КГД · нерезиденты · 2026
Дивиденды нерезиденту в 2026 году: 5%/15% для физлица и 15% для юрлица
КГД вновь обратил внимание бизнеса на новые правила налогообложения нерезидентов по Налоговому кодексу 2026 года. Самая опасная ошибка — прочитать ставку 5% и применить ее ко всем иностранным участникам. На практике сначала нужно определить, кто получает дивиденды: физическое или юридическое лицо, затем проверить долю участия, сумму дохода и только после этого переходить к международному договору.
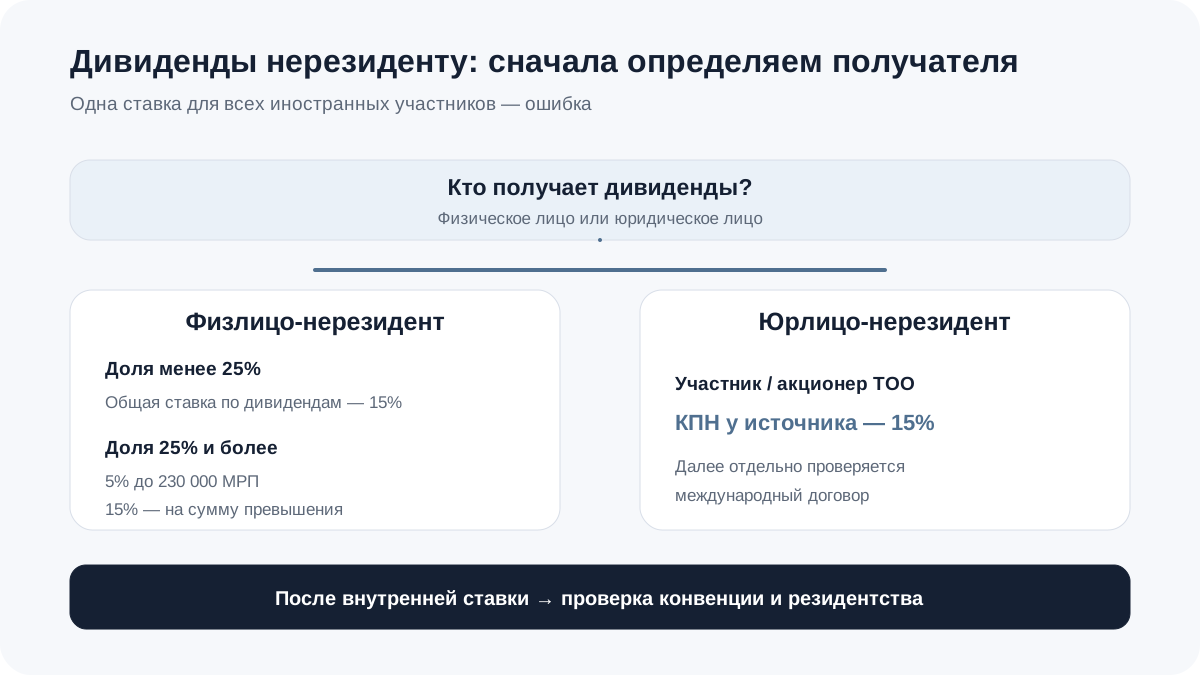
Главное правило: сначала статус получателя, потом ставка
Статья 682 нового Налогового кодекса устанавливает ставки подоходного налога у источника выплаты. При этом официальные ответы КГД дополнительно разводят две ситуации, которые бухгалтеру нельзя смешивать.
| Получатель дивидендов | Что проверяем | Базовая логика по разъяснениям КГД |
|---|---|---|
| Физическое лицо-нерезидент | Доля участия и сумма дохода | При доле ≥25%: 5% в пределах 230 000 МРП и 15% на превышение. Для иных дивидендов действует общая ставка 15%, если применимыми нормами не установлено иное. |
| Юридическое лицо-нерезидент | Статус участника/акционера и международный договор | КГД указывает КПН у источника выплаты по ставке 15%. |
Именно поэтому формулировка «если нерезидент владеет 25%, ставка 5%» без уточнения статуса получателя опасна. В рабочей процедуре бухгалтер сначала определяет налогоплательщика и вид налога, а уже затем применяет соответствующую ставку.
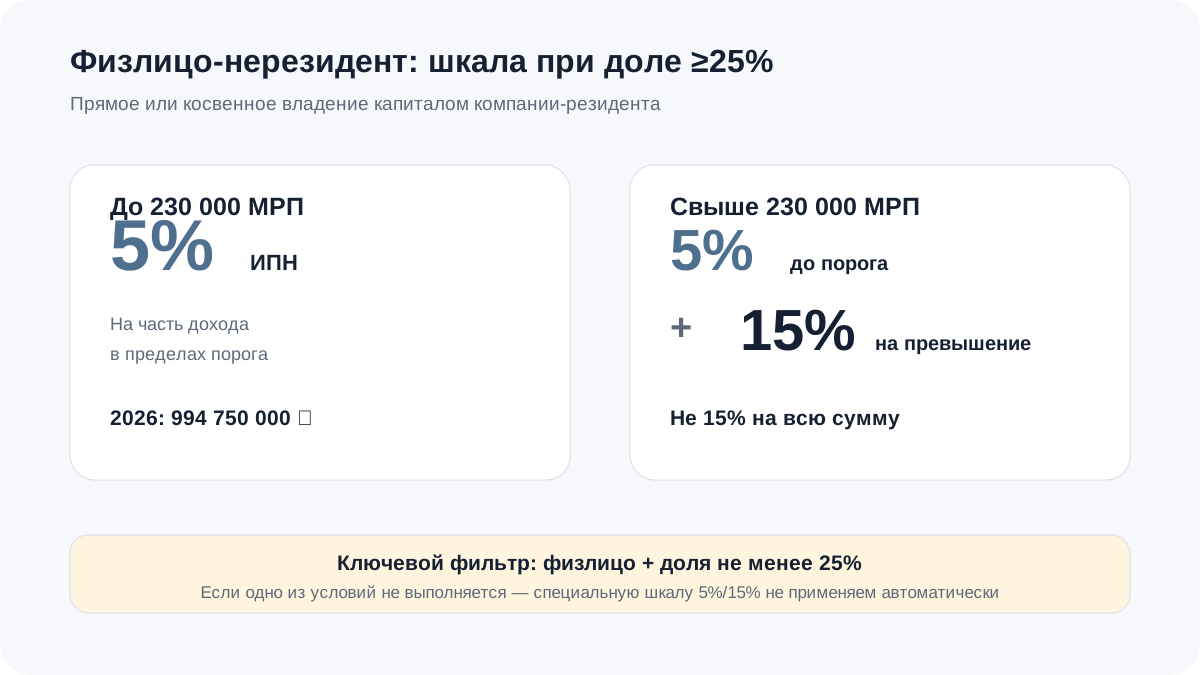
Физлицо-нерезидент с долей не менее 25%: как работает шкала 5%/15%
Для дивидендов, выплачиваемых физическому лицу-нерезиденту, которое прямо или косвенно владеет не менее 25% капитала казахстанского юридического лица-резидента, применяется специальная прогрессивная шкала ИПН.
- до 230 000 МРП включительно — ставка 5%;
- свыше 230 000 МРП — 5% на часть дохода в пределах порога и 15% на сумму превышения;
- проверяется как прямое, так и косвенное владение;
- при доле менее 25% специальная шкала 5%/15% по этому основанию не применяется.
Юрлицо-нерезидент: КГД отдельно указывает 15% КПН
Если дивиденды выплачиваются юридическому лицу-нерезиденту, являющемуся участником или акционером казахстанского юридического лица, официальный FAQ КГД указывает ставку корпоративного подоходного налога 15%.
Это принципиальное отличие от специальной шкалы ИПН для физического лица-нерезидента. Поэтому карточка контрагента в 1С, договор, решение о распределении прибыли и налоговый регистр должны однозначно показывать, кому именно производится выплата.
230 000 МРП в 2026 году — 994 750 000 тенге
МРП на 2026 год установлен в размере 4 325 тенге. Следовательно, порог 230 000 МРП составляет:
230 000 × 4 325 = 994 750 000 тенге.
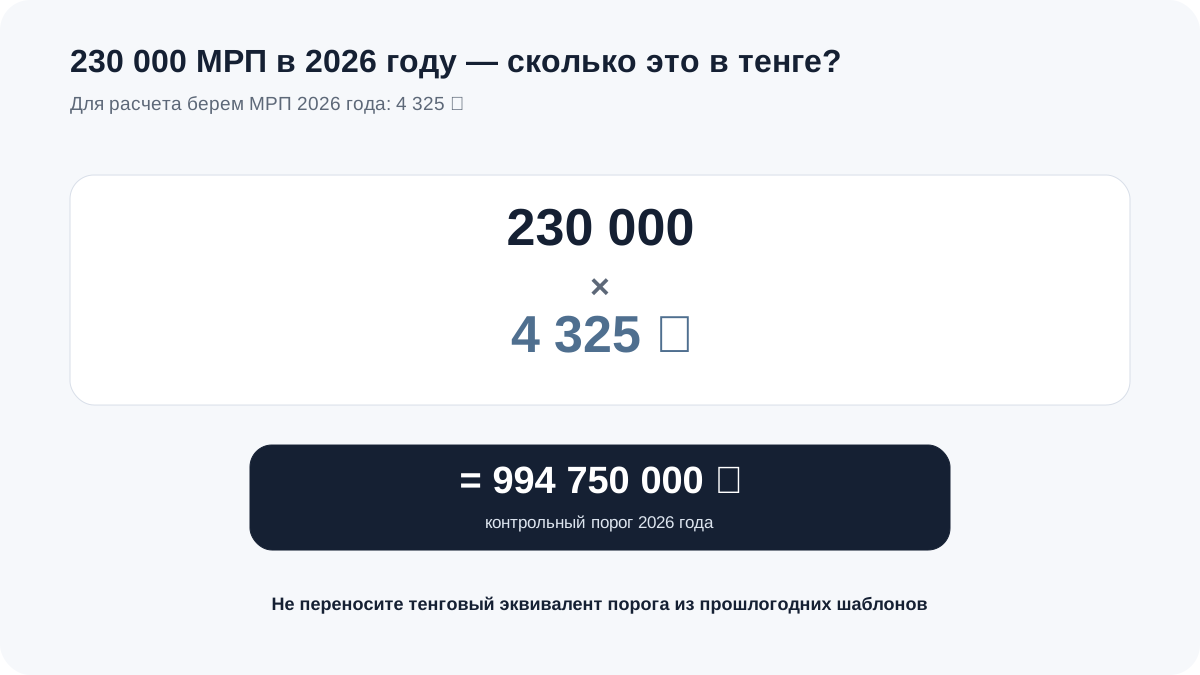
Для крупных выплат эта сумма становится отдельной контрольной точкой. В налоговом регистре стоит сохранять не только итоговую ставку, но и расчет порога с указанием МРП соответствующего года.
Международный договор — отдельный уровень проверки
После определения налога по внутреннему законодательству нужно проверить, заключен ли между Казахстаном и государством резидентства получателя действующий международный договор об избежании двойного налогообложения и допускает ли он для конкретной выплаты освобождение или пониженную ставку.
Наличие конвенции не означает автоматическое применение ее минимальной ставки. Налоговый агент должен проверить условия самого договора и требования Налогового кодекса. В частности, статья 702 регулирует требования к документу, подтверждающему резидентство нерезидента; Минфин отдельно разъясняет допустимые формы такого подтверждения.
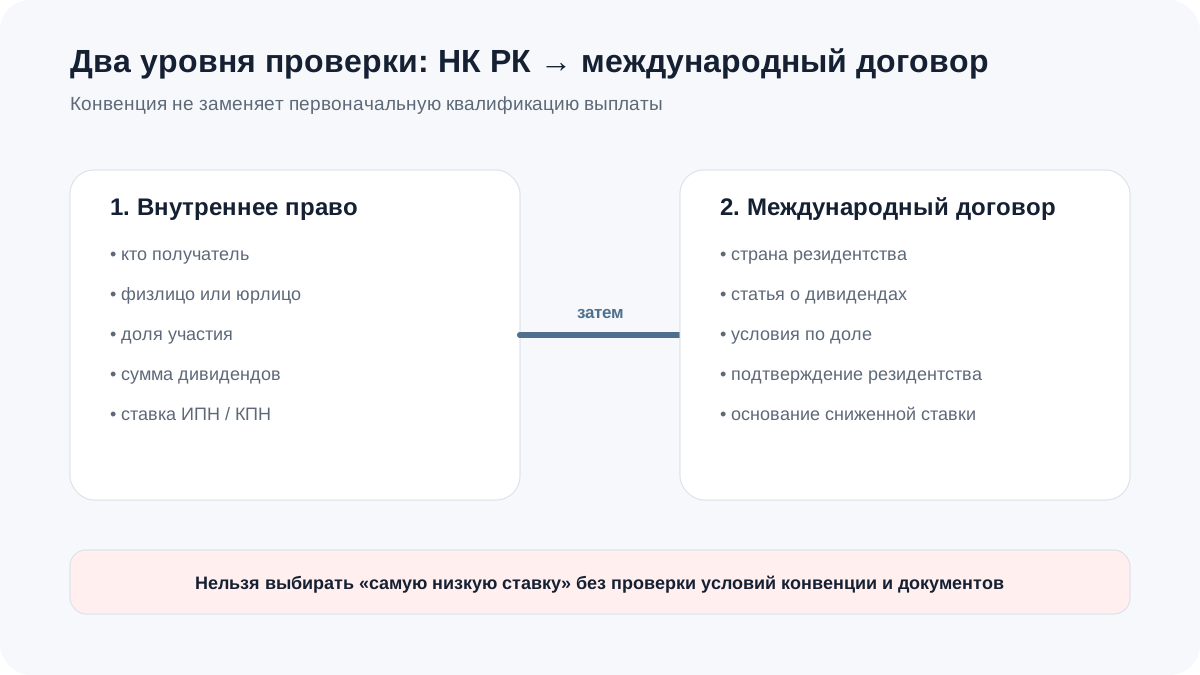
- установить государство налогового резидентства получателя;
- проверить наличие и актуальный текст международного договора;
- сопоставить условия статьи о дивидендах с долей участия и статусом получателя;
- получить документ, подтверждающий резидентство, в форме, допускаемой Налоговым кодексом;
- зафиксировать основание выбранной ставки в рабочем налоговом регистре.
Владение долей более трех лет больше не дает прежнюю льготу автоматически
КГД отдельно обращает внимание, что в прежнем Налоговом кодексе действовали льготные нормы по дивидендам при одновременном выполнении установленных условий, в том числе связанных со сроком владения акциями или долями участия более трех лет. В новом регулировании эти прежние льготы в прежнем виде не применяются.
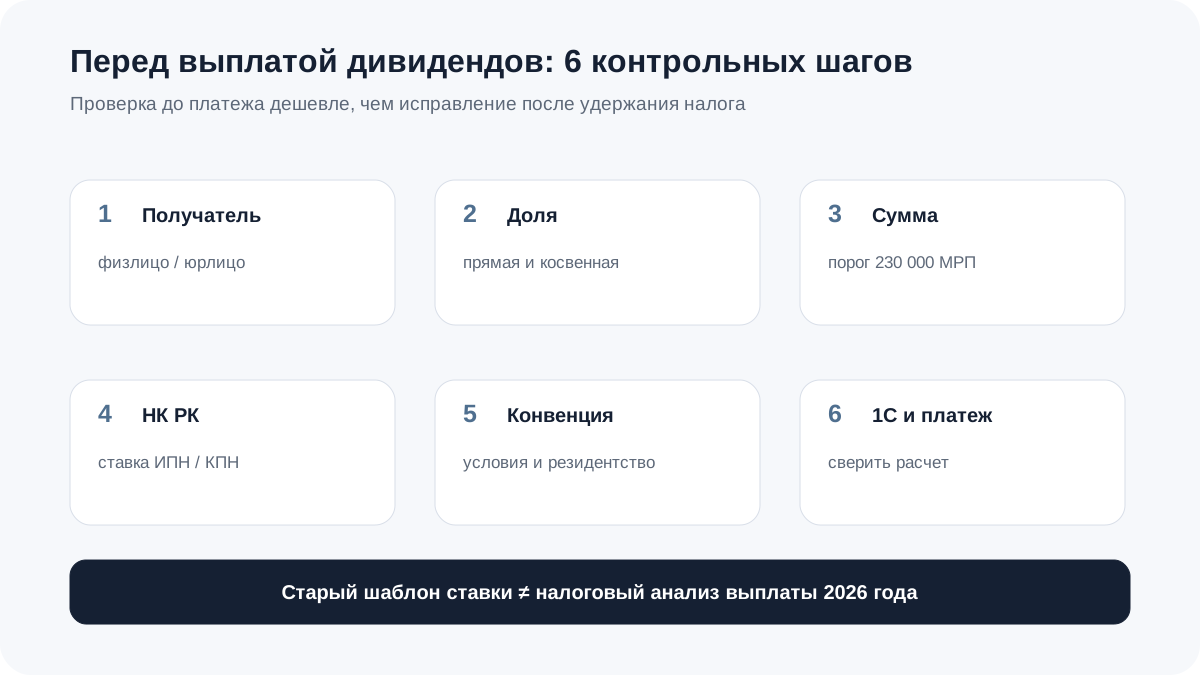
Алгоритм бухгалтера до выплаты дивидендов нерезиденту
- Определить получателя. Физическое лицо или юридическое лицо; его налоговый статус и страна резидентства.
- Определить долю участия. Для физлица отдельно проверить прямое и косвенное владение и достижение порога 25%.
- Определить сумму дохода. Для физлица с долей ≥25% сопоставить выплату с порогом 230 000 МРП.
- Рассчитать налог по НК РК. Зафиксировать вид налога, ставку и расчет в рабочем регистре.
- Проверить международный договор. Не по названию страны, а по конкретной статье о дивидендах и условиям применения.
- Проверить подтверждение резидентства. Документ должен соответствовать требованиям действующего Налогового кодекса.
- Сверить 1С и платеж. Ставка, удержание, сумма к перечислению и аналитика получателя должны совпадать с налоговым заключением.
- Только после этого проводить выплату. Для крупной суммы или сложной структуры владения лучше оформить внутреннюю налоговую записку до платежа.
Планируете выплату дивидендов иностранному участнику?
BALANC.KZ проверит статус получателя, долю участия, ставку по Налоговому кодексу, применимость международного договора и перечень подтверждающих документов до проведения платежа.
Частые вопросы
Если иностранному физлицу принадлежит 100% ТОО, ставка всегда 5%?
Нет. При доле не менее 25% 5% применяется к части дохода в пределах 230 000 МРП, а на сумму превышения применяется 15%. Кроме того, отдельно проверяется международный договор.
Если нерезидент — иностранная компания и владеет 100% ТОО, можно применять 5%?
Не по самой норме о прогрессивном ИПН. Официальный FAQ КГД для юридического лица-нерезидента — участника или акционера — указывает КПН 15%; затем отдельно проверяется применимость международного договора.
Сколько составляет 230 000 МРП в 2026 году?
При МРП 4 325 тенге это 994 750 000 тенге.
Если есть конвенция об избежании двойного налогообложения, можно сразу поставить пониженную ставку?
Нет. Нужно проверить конкретные условия договора и выполнить требования Налогового кодекса, включая надлежащее подтверждение резидентства.
Если долей владеют больше трех лет, дивиденды освобождаются?
Сам срок владения больше трех лет больше не дает прежнюю льготу автоматически. КГД указывает, что соответствующие прежние льготные нормы старого Кодекса в прежнем виде не применяются.
Нужно ли менять ставку в 1С?
Сначала нужно определить правильную налоговую квалификацию выплаты. Если база использует старый или универсальный шаблон для всех нерезидентов, настройки и налоговый регистр следует проверить до проведения выплаты.
Официальные источники
- КГД / ДГД по ВКО: разъяснение по налогообложению нерезидентов — исходное разъяснение, актуализированное в сентябре 2026 года.
- КГД / ДГД по ВКО: основные изменения по налогообложению нерезидентов с 01.01.2026 — ставки по статье 682 и отмена прежних льготных норм.
- КГД: ответы на актуальные вопросы по нерезидентам — разграничение выплаты дивидендов физлицу-нерезиденту и юрлицу-нерезиденту.
- Налоговый кодекс Республики Казахстан от 18 июля 2025 года №214-VIII — статья 682 и раздел международного налогообложения.
- Министерство финансов РК: вопросы и ответы по налоговому администрированию — разъяснение требований статьи 702 к подтверждению резидентства.
- Официальные расчетные показатели на 2026 год — МРП 4 325 тенге.
Факт-чек выполнен 11 сентября 2026 года. Для правовых выводов использованы официальные ресурсы КГД, Министерства финансов и ИПС «Әділет». Материал носит информационный характер: ставка по конкретной выплате определяется с учетом статуса получателя, структуры владения, применимого международного договора и документов на дату выплаты.