HOT · 17.09.2026 · КГД · мобильные переводы · форма 910.00
КГД проверяет мобильные переводы за I полугодие 2026 года: что делать ИП на упрощёнке
16 сентября 2026 года КГД официально сообщил о расхождениях по полноте отражения доходов у налогоплательщиков на специальном налоговом режиме на основе упрощённой декларации. Основанием названы банковские данные о мобильных переводах от 100 и более разных лиц в течение каждого из трёх последовательных календарных месяцев. Проверяемый период — I полугодие 2026 года.
Что именно подтвердил КГД 16 сентября
В публикации «Камеральный контроль 1-е полугодие 2026 г.» КГД сообщил, что выявил расхождения по полноте отражения доходов налогоплательщиками, применяющими СНР на основе упрощённой декларации. Для сопоставления использованы сведения банков о мобильных переводах от 100 и более разных лиц в каждом из трёх последовательных календарных месяцев.
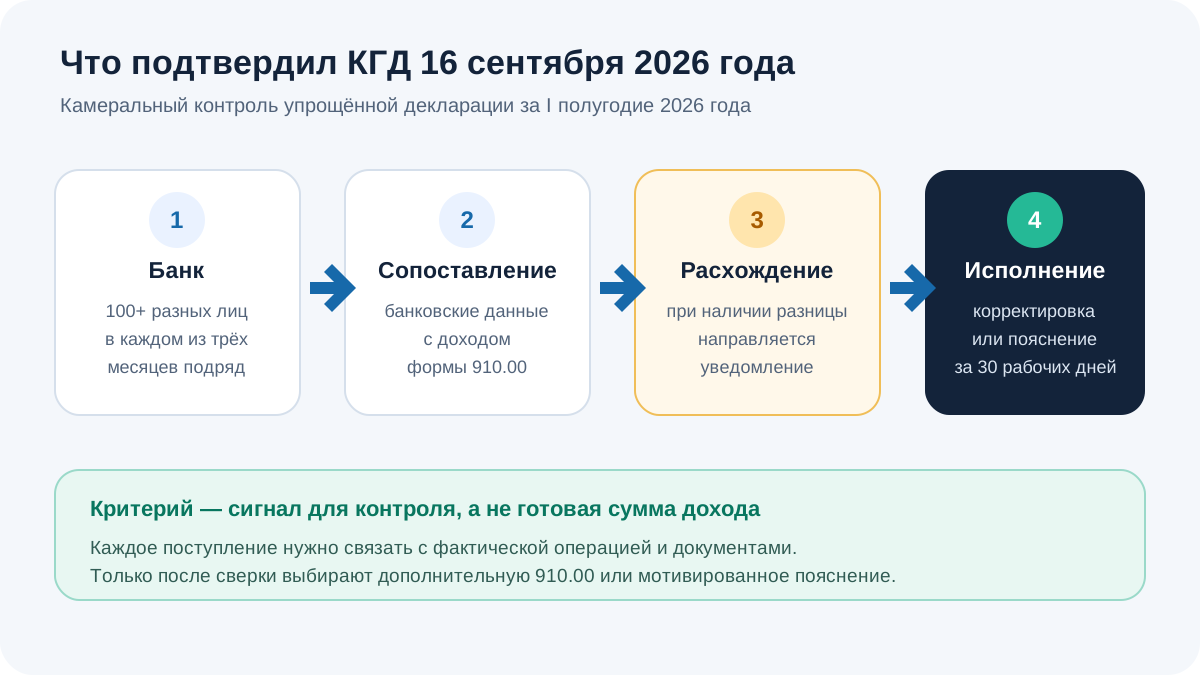
КГД также подтвердил два способа исполнения: при согласии представить дополнительную отчётность и доплатить налоги; при несогласии представить пояснение с обоснованием. На исполнение даётся 30 рабочих дней. Проверить уведомление и направить исполнение можно в Личном кабинете налогоплательщика.
Критерий 100 разных лиц: три условия, которые нельзя смешивать
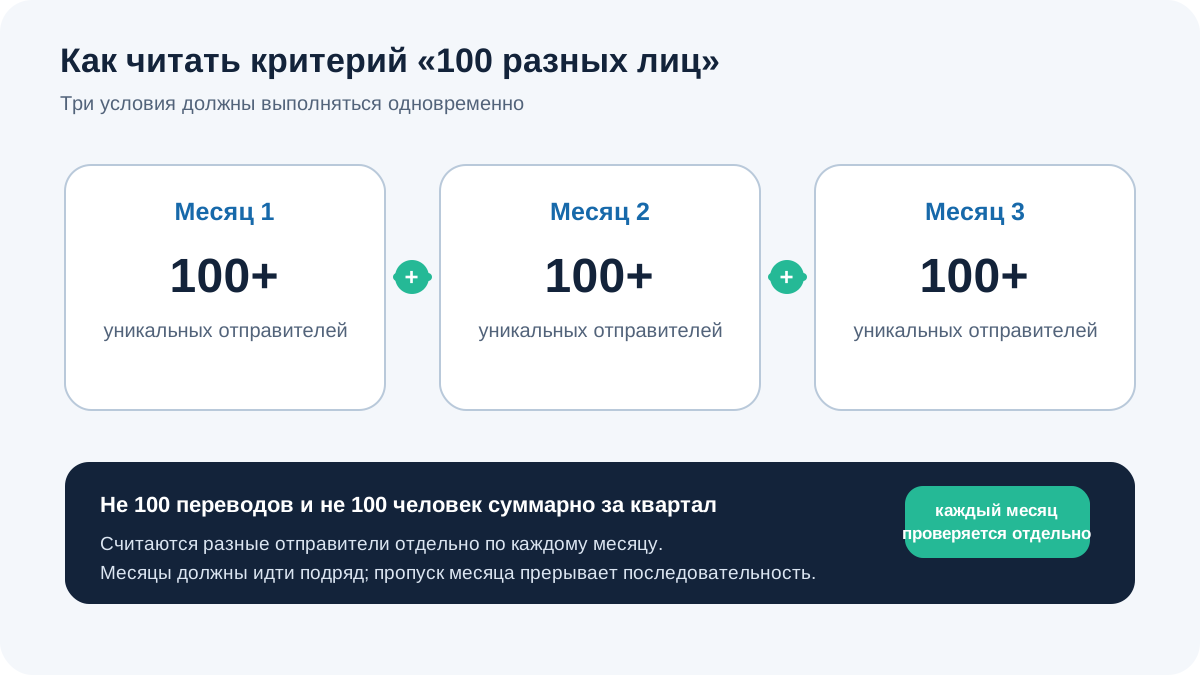
| Элемент | Что означает | Что не означает |
|---|---|---|
| 100 и более разных лиц | считаются уникальные отправители | это не просто 100 операций от нескольких клиентов |
| В каждом месяце | порог выполняется отдельно в первом, втором и третьем месяце | нельзя сложить плательщиков за весь трёхмесячный период |
| Три последовательных месяца | месяцы следуют подряд | три любых месяца полугодия не образуют условие автоматически |
В отдельном официальном разъяснении о контроле мобильных переводов КГД описывает более полный критерий передачи банковских сведений по счетам, не предназначенным для предпринимательской деятельности: помимо 100 разных лиц в каждом из трёх последовательных месяцев, итоговая сумма поступлений за этот период должна превышать 12-кратный размер МЗП. Однако в свежей публикации от 16 сентября денежный порог отдельно не повторён. Поэтому в статье нельзя самовольно пересчитывать уведомление только по одной общей сумме: нужно использовать приложение КГД, банковскую выгрузку и официальные критерии в совокупности.
Это отдельная проверка, а не повтор вчерашней новости
15 сентября КГД сообщил о расхождениях по СНР за II полугодие 2025 года на основании ЭСФ и банковских данных, включая POS-терминалы и мобильные платежи. Публикация от 16 сентября относится уже к I полугодию 2026 года и отдельно выделяет мобильные переводы и критерий количества отправителей.
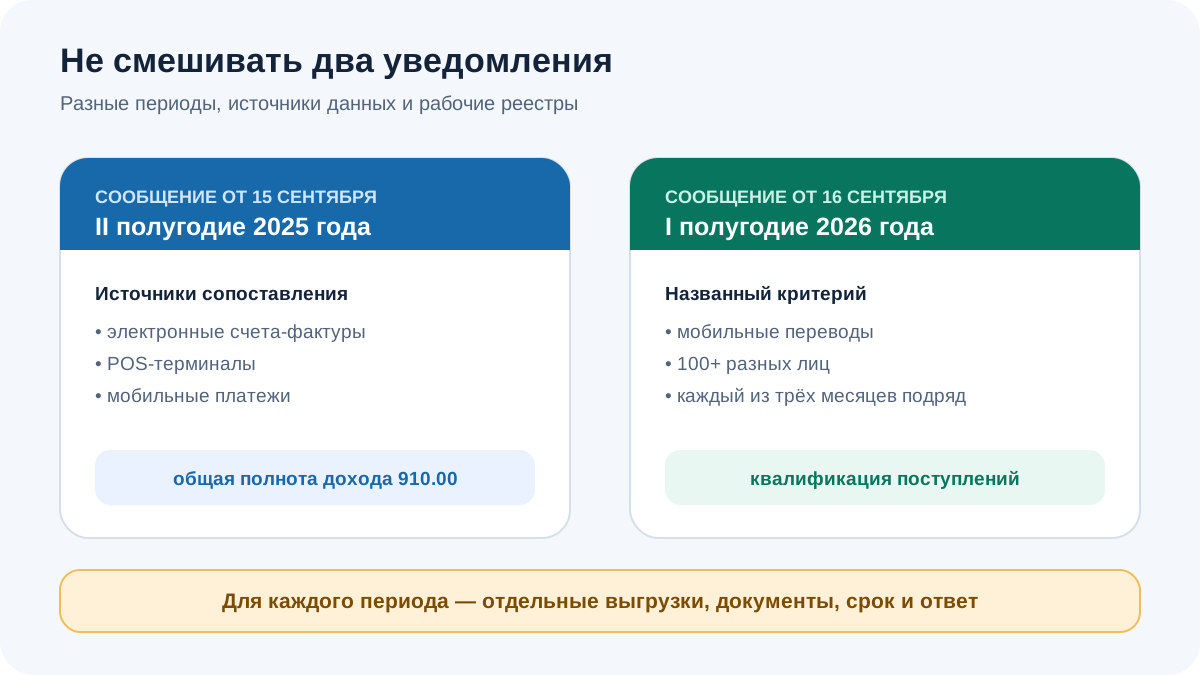
| Сообщение КГД | Период | Названные данные | Практический фокус |
|---|---|---|---|
| 15 сентября 2026 | II полугодие 2025 | ЭСФ, POS и мобильные платежи | общая полнота дохода формы 910.00 |
| 16 сентября 2026 | I полугодие 2026 | мобильные переводы от 100+ разных лиц | банковский критерий и квалификация поступлений |
Если клиент получил оба уведомления, по каждому формируется отдельная рабочая папка, реестр и контрольный срок. Перенос пояснения из одного периода в другой без обновления дат, сумм и документов создаёт дополнительный риск.
Почему банковское поступление нельзя автоматически признать доходом
Банк фиксирует движение денег, а форма 910.00 — налоговый показатель за период. Между ними могут быть временные разницы, возвраты, переводы между своими счетами, собственные пополнения и другие операции. Задача бухгалтера — не удалить неудобные суммы из сверки, а присвоить каждой операции подтверждаемую экономическую природу.
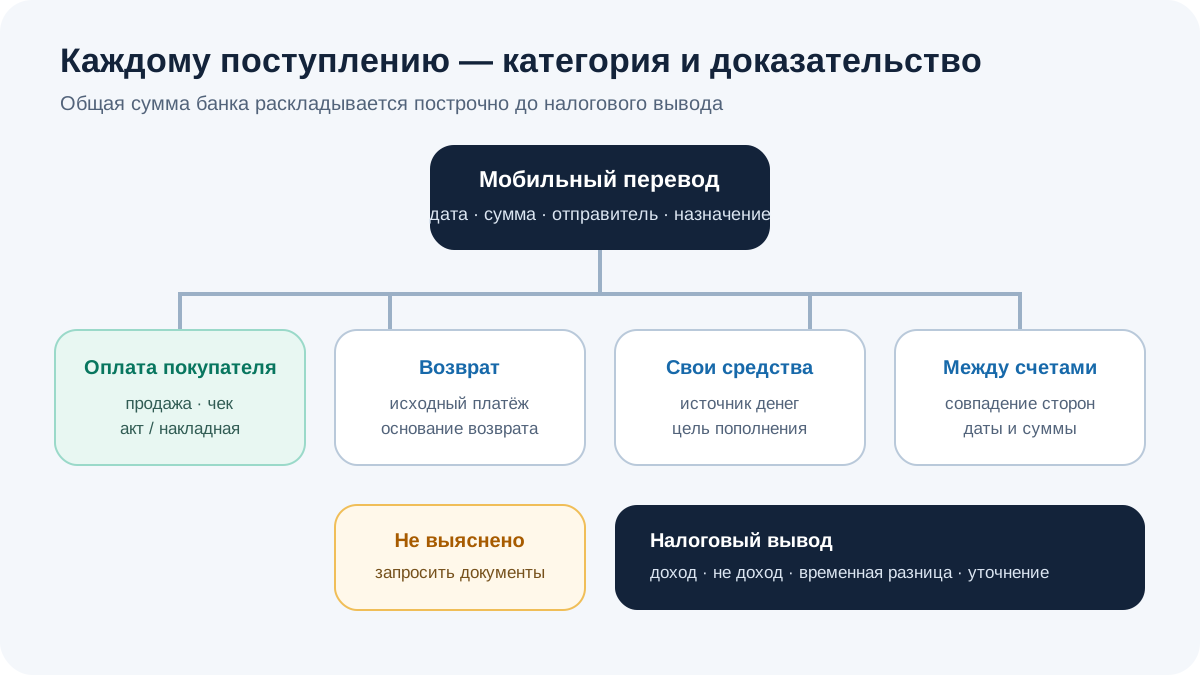
- Оплата покупателя. Связать с реализацией, чеком ККМ, актом, накладной или ЭСФ при применимости и проверить период отражения.
- Возврат денег. Найти первоначальный платёж, основание возврата и убедиться, что обратное движение не посчитано новой выручкой.
- Собственное пополнение. Подтвердить источник средств и назначение операции; одной подписи в таблице недостаточно.
- Перевод между своими счетами. Сопоставить отправителя, получателя, дату и сумму, чтобы один денежный поток не учитывался дважды.
- Заём, возврат займа или иное финансирование. Проверить договор, платёжные документы и фактическое исполнение.
- Неидентифицированное поступление. Не относить автоматически ни в доход, ни в исключения: запросить документы и объяснение ответственного лица.
Перечень является практической методикой BALANC.KZ, а не закрытым списком КГД. Итоговая квалификация зависит от содержания операции, документов и применимых норм.
Сверка 910.00 → банк → мобильные переводы: рабочий алгоритм
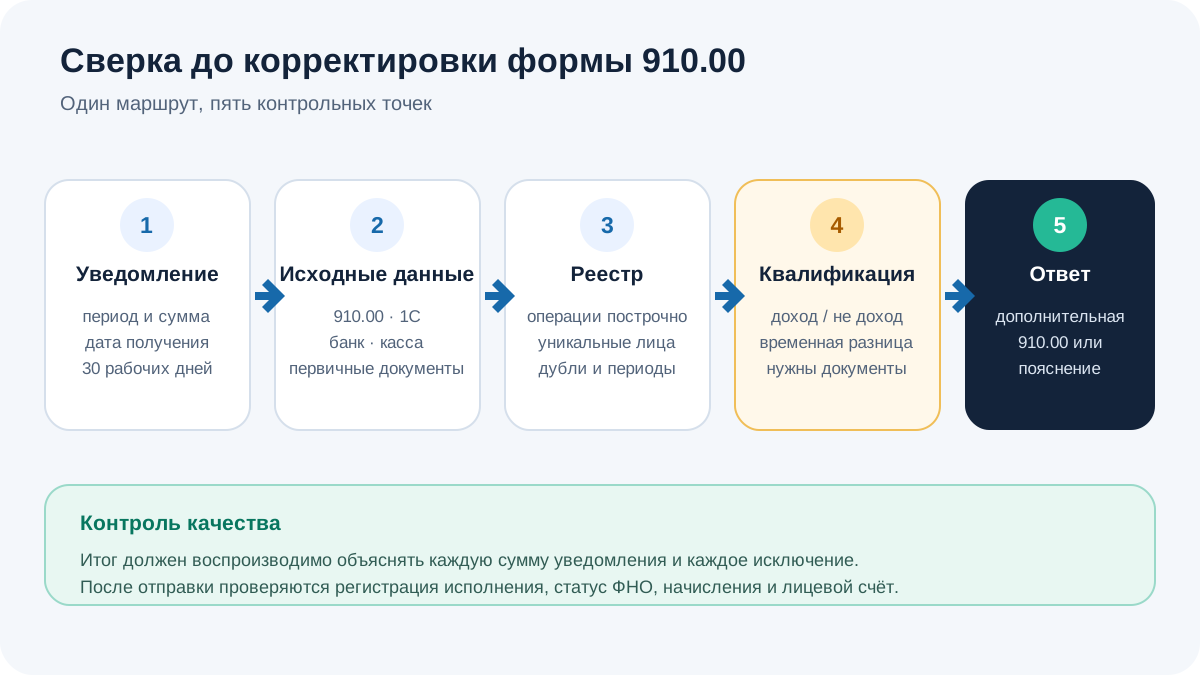
- Зафиксировать уведомление. Скачать сам документ и приложения, записать дату получения, период, сумму расхождения и крайний срок.
- Сохранить исходные данные. Выгрузить принятую форму 910.00, регистры 1С, банковские выписки и доступные расшифровки до внесения изменений.
- Собрать банковский реестр. Для каждой операции указать дату, сумму, отправителя, счёт, назначение и идентификатор платежа.
- Проверить критерий. Отдельно посчитать уникальных отправителей по каждому месяцу и проверить последовательные трёхмесячные интервалы.
- Классифицировать поступления. Привязать оплату покупателей к реализации, а остальные суммы — к документированному основанию.
- Сопоставить с доходом 910.00. Проверить период, возвраты, кассовую и безналичную выручку, POS и мобильные платежи без двойного счёта.
- Сформировать позицию. По каждой строке установить: подтверждённое расхождение, обоснованная разница или недостаточно данных.
- Повторно проверить итог. Сумма реестра должна воспроизводимо объяснять заявленный доход и каждое исключение.
POS включается в рабочую сверку не потому, что он назван в публикации от 16 сентября, а для исключения задвоения: одна продажа может отражаться в учёте, кассе, эквайринге и банковской выписке разными записями.
30 рабочих дней: два официальных способа исполнения
Срок исчисляется по конкретному уведомлению, поэтому рабочей отправной точкой является дата его получения, а не дата новости КГД. Внутренний дедлайн лучше поставить раньше официального, оставив время на техническую отправку и проверку статуса.
| Результат сверки | Действие | Что проверить после отправки |
|---|---|---|
| Согласны с расхождением | представить дополнительную налоговую отчётность и доплатить самостоятельно исчисленные налоги | статус ФНО, начисления, платёж и лицевой счёт |
| Не согласны | представить пояснение с обоснованием и подтверждающей логикой | регистрацию исполнения и итоговый статус уведомления |
| Согласны частично | разделить операции: подтверждённую часть исправить, по остальной представить обоснование с учётом текста уведомления | чтобы все пункты и суммы уведомления получили ответ |
Дополнительную 910.00 нельзя подавать «на всякий случай» по общей разнице банка. После такой корректировки сумма превращается в самостоятельно заявленное обязательство, поэтому расчёт должен быть проверяемым и документированным.
Что сделать бухгалтеру сегодня
- проверить Личные кабинеты клиентов на упрощённой декларации;
- сохранить полученные уведомления и приложения в отдельные папки по БИН/ИИН и периоду;
- зафиксировать дату получения и рассчитать 30 рабочих дней;
- назначить ответственного за банковские выписки, 1С, первичку и итоговый ответ;
- не изменять учёт и форму 910.00 до сохранения исходных выгрузок;
- подготовить построчный реестр операций за январь—июнь 2026 года;
- отдельно проверить уникальных отправителей по месяцам и суммы, не относящиеся к продажам;
- согласовать корректировку либо пояснение только после контрольной сверки.
Получили уведомление по мобильным переводам?
BALANC.KZ проверит форму 910.00, банковские данные и 1С, классифицирует поступления, сформирует реестр расхождений и подготовит законный вариант исполнения уведомления.
Частые вопросы
Что означает «100 и более разных лиц»?
Речь идёт об уникальных отправителях, а не о количестве переводов. Порог должен выполняться в каждом из трёх последовательных календарных месяцев.
Достаточно ли 100 лиц суммарно за три месяца?
Нет. Формулировка КГД требует выполнения порога отдельно в каждом месяце трёхмесячной последовательности.
Все мобильные переводы считаются доходом?
Нет. Они являются банковскими данными для сопоставления. Каждую сумму нужно квалифицировать по фактической операции и документам.
Нужно ли сразу сдавать дополнительную 910.00?
Нет. Сначала проводится сверка. Дополнительная отчётность и доплата нужны, если расхождение действительно подтвердилось.
Можно ли исполнить уведомление пояснением?
Да. КГД прямо указывает, что при несогласии необходимо представить пояснение с обоснованием, и это считается исполнением.
Сколько времени есть на ответ?
30 рабочих дней с даты получения конкретного уведомления. Дату и крайний срок необходимо зафиксировать в контрольном реестре.
Официальные источники
- КГД МФ РК, 16.09.2026: «Камеральный контроль 1-е полугодие 2026 г.» — период, СНР на основе упрощённой декларации, критерий 100 разных лиц, срок и варианты исполнения.
- КГД: «Контроль мобильных переводов» — полный банковский критерий, сроки передачи сведений и последовательность контрольных мер.
- Налоговый кодекс Республики Казахстан №214-VIII — камеральный контроль, уведомления и налоговая отчётность.
Правовая часть проверена 17 сентября 2026 года. Официальные факты отделены от практической методики BALANC.KZ. Конкретный налоговый вывод определяется содержанием уведомления, фактической операцией, документами и действующими нормами.