SEP020 · экспертный материал · НДС и 1С
Семь расхождений НДС между 1С и ИС ЭСФ, которые нужно закрыть до формы 300.00
Итог по НДС может выглядеть правдоподобно и при этом не объясняться конкретными документами. Перед формой 300.00 недостаточно сравнить две итоговые суммы: нужно связать каждую операцию в 1С с первичным документом, действующим ЭСФ, его статусом в ИС ЭСФ и правильным периодом налогового признания. Ниже — карта семи типовых расхождений и рабочий алгоритм, который помогает найти источник разницы.
До сверки зафиксируйте одинаковый периметр данных
Большая часть ложных расхождений появляется ещё до анализа: в 1С выбран один период, в ИС ЭСФ — другой; одна выгрузка включает филиал, а другая нет; в одном отчёте показан НДС, в другом — оборот с НДС; часть исправленных документов выгружена без истории. Поэтому сначала фиксируют организацию, регистрационный номер по НДС, квартал, подразделения, валюту, вид документов и дату выгрузки.
Для рабочего файла нужны не только итоги. По каждой строке желательно иметь дату оборота, дату выписки или получения, номер и регистрационный номер ЭСФ, БИН контрагента, стоимость без НДС, сумму НДС, статус, ссылку на исходный документ 1С и признак исправления. Отдельными выборками проверяются импорт, услуги нерезидента и операции, для которых ЭСФ не является единственным основанием.
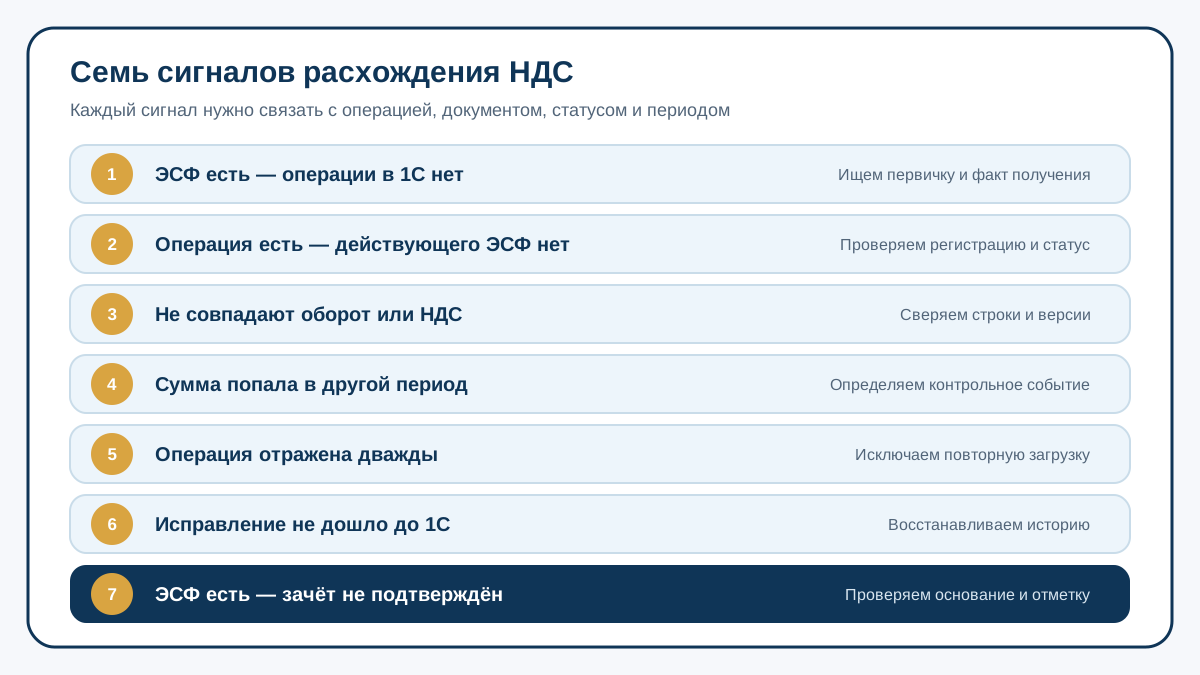
Семь расхождений, которые нельзя оставлять без квалификации
1. ЭСФ есть в ИС ЭСФ, но операции нет в 1С
Причиной может быть неполученная первичка, не загруженный документ, ошибочный получатель, документ другого подразделения или операция, которую бухгалтер сознательно не признал. Нельзя автоматически создавать поступление только по данным ЭСФ. Сначала подтверждаются договор, фактическое получение товара, работы или услуги, первичный документ и принадлежность операции компании. Если операция реальна, восстанавливается учётная цепочка; если нет — фиксируется основание для работы с поставщиком и статусом ЭСФ.
2. Операция отражена в 1С, но действующего ЭСФ в системе нет
В 1С может находиться номер, введённый вручную, импортированный черновик или документ, который в ИС ЭСФ получил статус «Ошибочный», был отозван либо аннулирован. Наличие записи в учётной базе не означает наличие зарегистрированного ЭСФ. По правилам ЭСФ считается отправленным, когда он заверен в установленном порядке и ему присвоен регистрационный номер. Для зачёта проверяется действующий электронный оригинал и история статусов.
3. Совпадают номер и контрагент, но расходятся оборот или НДС
Типовые причины — цена или количество в первичке отличаются от ЭСФ, неверно выделен НДС, в 1С отражена сумма с налогом вместо суммы без налога, использована неактуальная версия после корректировки, либо одна строка ЭСФ распределена по нескольким документам. Проверка идёт от договора и первичного документа к хозяйственной операции, затем к ЭСФ и проводкам. Подгонять итог ручной операцией без объяснимого основания нельзя.
4. Суммы совпадают, но документ попал в другой налоговый период
Это одно из самых незаметных расхождений: квартальный итог может случайно сойтись за счёт встречных переносов. С 2026 года по обычным товарам, работам и услугам НДС относится в зачёт по дате фактического получения; для импорта из третьих стран — по дате выпуска товаров, для импорта из ЕАЭС — по дате уплаты НДС, а для работ и услуг нерезидента — по дате выписки ЭСФ. Поэтому одна универсальная настройка даты для всех источников создаёт риск.
5. Одна операция учтена дважды
Дубль появляется после повторной загрузки, ручного ввода поверх обмена, создания отдельного поступления по исправленному документу либо одновременного отражения одной операции в головной базе и филиале. Совпадение суммы не всегда достаточно: проверяют регистрационный номер ЭСФ, поставщика, первичный документ, дату и назначение операции. Один ЭСФ может законно относиться к сложной операции, но две одинаковые записи зачёта требуют документированного объяснения.
6. Исправленный или дополнительный ЭСФ не отражён в 1С
В ИС ЭСФ исходный документ может быть аннулирован, а его исправленная версия — действовать; дополнительный ЭСФ может изменить оборот без замены исходного документа. Если в 1С осталась старая сумма или создана новая операция без связи с исходной, регистр НДС и форма 300.00 искажаются. Нужно восстановить историю: исходный документ, действие поставщика, подтверждение или отклонение получателя, актуальный статус и влияние каждой версии на учёт.
7. ЭСФ присутствует, но НДС к зачёту не подтверждён
Сам факт получения ЭСФ не даёт автоматического права включить сумму в зачёт. Проверяются фактическое получение, основание, период, ограничения и корректность реквизитов. Если НДС по ЭСФ признаётся в зачёт, в ИС ЭСФ должна быть сделана соответствующая отметка до представления декларации, в которой сумма учитывается. Отдельно проверяются импорт и услуги нерезидента: их период определяется специальным событием, а не только наличием строки во входящих ЭСФ.
Три практических сценария: как одна строка меняет итог формы 300.00
Сценарий 1. Входящий ЭСФ получен, а акт в бухгалтерию не передан
В ИС ЭСФ отражён документ поставщика на услугу, но в 1С нет поступления и расхода. Автоматическое включение НДС в зачёт создаст разрыв: налог появится без подтверждённой хозяйственной операции и первичного документа. Бухгалтер фиксирует ЭСФ в реестре ожидания, уточняет у ответственного подразделения факт оказания услуги и запрашивает акт или ЭАВР. Если услуга подтверждена, операция отражается в 1С с правильной аналитикой и периодом. Если компания не получала услугу либо реквизиты указаны ошибочно, вопрос отрабатывается с поставщиком. До решения сумма не должна растворяться в общем итоге.
Сценарий 2. Поставщик выписал исправленный ЭСФ после закрытия месяца
Первоначальный ЭСФ уже загружен в 1С, а затем в ИС ЭСФ аннулирован в связи с исправлением. Новая версия отличается по сумме НДС. Если бухгалтер загрузит её как отдельное поступление, возникнет дубль; если проигнорирует — в регистре останется недействующая версия. Рабочий порядок: связать обе версии по регистрационным данным, проверить первичный документ и причину исправления, определить, требуется ли изменение бухгалтерской операции, и только затем обновить регистр НДС. В реестре сохраняется история «до — действие — после», чтобы повторная сверка показала одну актуальную операцию.
Сценарий 3. Импорт из ЕАЭС отражён по дате поступления товара
Товар принят на склад в конце квартала, но импортный НДС уплачен уже в следующем квартале. Если в 1С зачёт сформирован автоматически по дате поступления, сумма окажется в форме 300.00 раньше контрольного события. Для импорта из ЕАЭС официальное разъяснение КГД связывает период зачёта с датой уплаты НДС. Поэтому сверяют заявление 328.00, платёж и учётную запись, после чего переносят сумму в соответствующий период. В реестре это не «отсутствующий ЭСФ», а ошибка квалификации источника и даты.
Что нельзя делать при любом сценарии
- корректировать общий итог без расшифровки по документам;
- удалять старую запись, не сохранив связь с исправленной версией;
- считать любой ЭСФ автоматическим основанием для зачёта;
- использовать дату загрузки документа как универсальный налоговый период;
- закрывать строку реестра до повторной проверки результата.
Диагностический алгоритм: от разницы к налоговому выводу
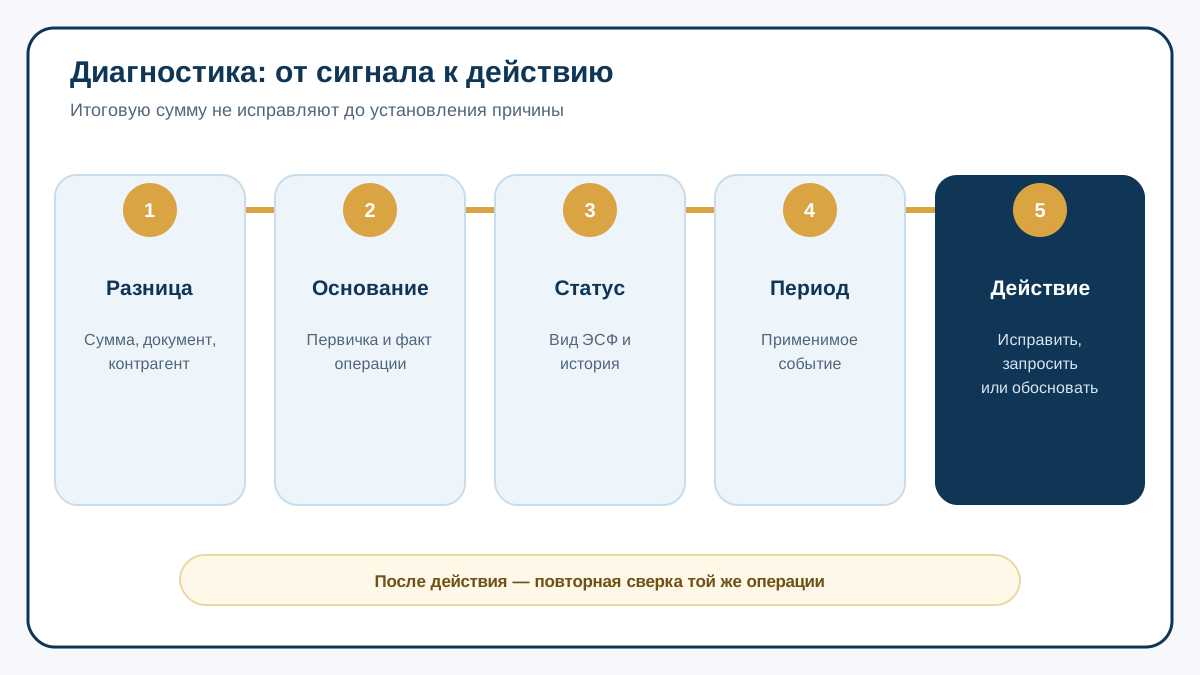
- Зафиксировать разницу. Не только сумму, но и документ, контрагента, период, направление — входящий или исходящий НДС.
- Найти первичное основание. Договор, накладную, акт, ЭАВР, таможенную декларацию, заявление 328.00 или иной документ по операции.
- Проверить электронную историю. Регистрационный номер, вид ЭСФ, статус, исправление, дополнение, отзыв, аннулирование и подтверждение.
- Определить налоговый период. Выбрать правило именно для данного вида приобретения или реализации, а не дату по умолчанию в программе.
- Зафиксировать действие. Исправить 1С, запросить документ, отработать статус в ИС ЭСФ, исключить дубль, перенести сумму либо сохранить обоснованную разницу.
После исправления выполняется повторная сверка той же строки. Если разница исчезла только в итоговом отчёте, но связь с документом не восстановлена, задача не закрыта: при следующей загрузке или корректировке она может появиться снова.
Период — отдельная ось сверки, а не дополнительная колонка
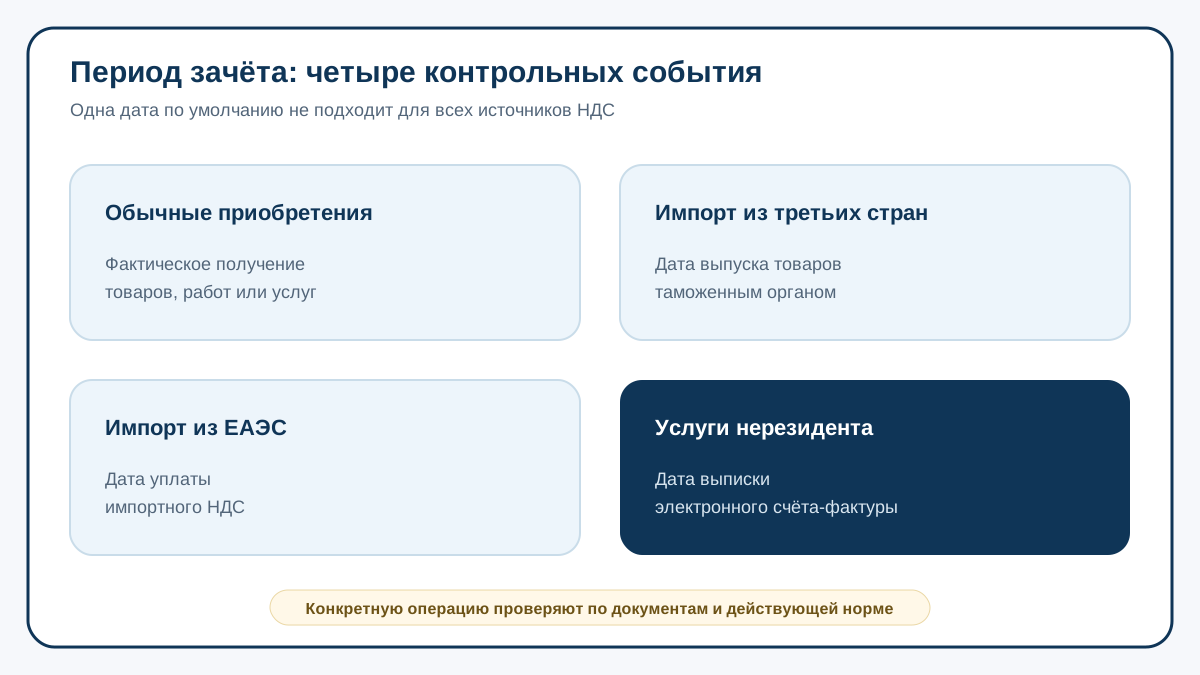
При сверке полезно разделить суммы минимум на четыре потока: обычные приобретения внутри Казахстана, импорт из третьих стран, импорт из ЕАЭС и работы/услуги нерезидента. Если объединить их в один отчёт по дате ЭСФ, часть операций окажется в неверном квартале даже при правильных суммах.
Переходные документы также требуют отдельного внимания. Официальное разъяснение КГД указывает: по приобретениям декабря 2025 года, когда ЭСФ выписан уже в первом квартале 2026 года, применяются правила Кодекса, действовавшего на дату приобретения. Такие операции нельзя механически обрабатывать по общей настройке 2026 года.
Реестр превращает сверку в управляемый процесс
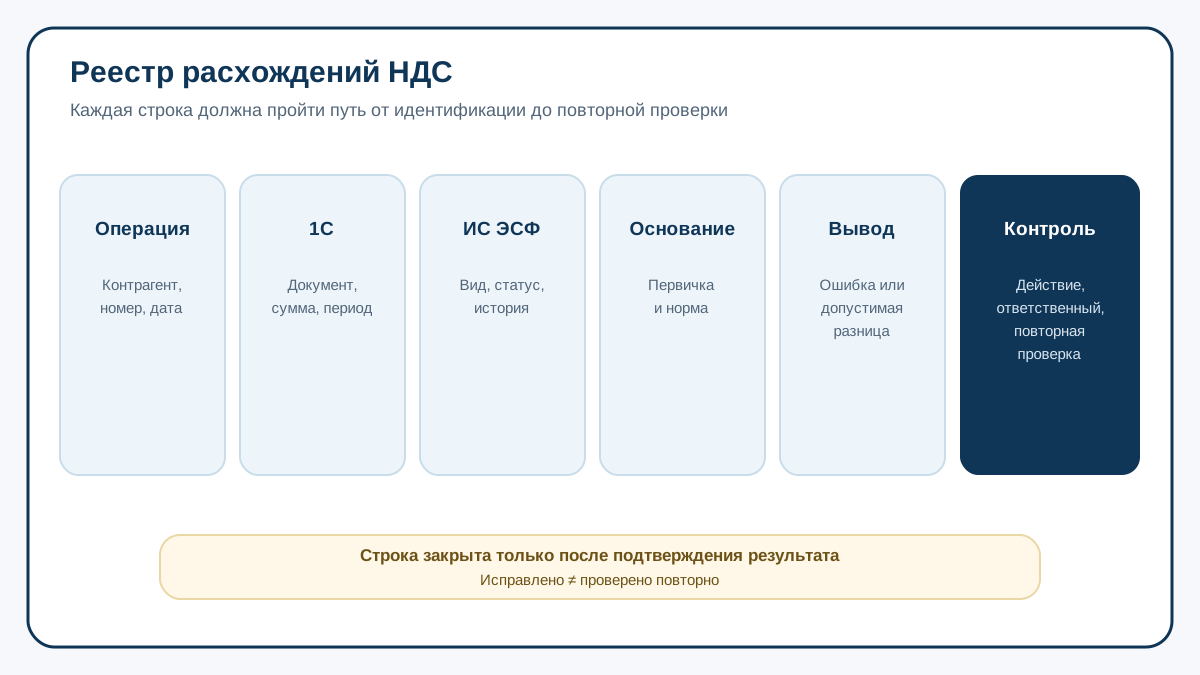
| Поле | Что записать | Зачем |
|---|---|---|
| Идентификатор | контрагент, номер, дата, регистрационный номер ЭСФ | однозначно найти операцию в обеих системах |
| Данные 1С | документ, оборот, НДС, период, проводка | увидеть учётное отражение |
| Данные ИС ЭСФ | вид документа, суммы, статус, история | проверить электронный оригинал |
| Основание | первичка, импортный документ, специальное правило | подтвердить хозяйственную операцию |
| Вывод | ошибка, допустимая разница или вопрос | отделить технический сигнал от налогового риска |
| Действие | что исправить, кто отвечает, срок | довести расхождение до закрытия |
Реестр не должен быть списком без статусов. Для каждой позиции задают состояние: «новое», «нужен документ», «ожидается контрагент», «нужно решение», «исправлено», «проверено повторно» или «обоснованная разница». Закрытой считается строка, по которой есть не только действие, но и повторное подтверждение результата.
Когда участок НДС действительно готов к форме 300.00
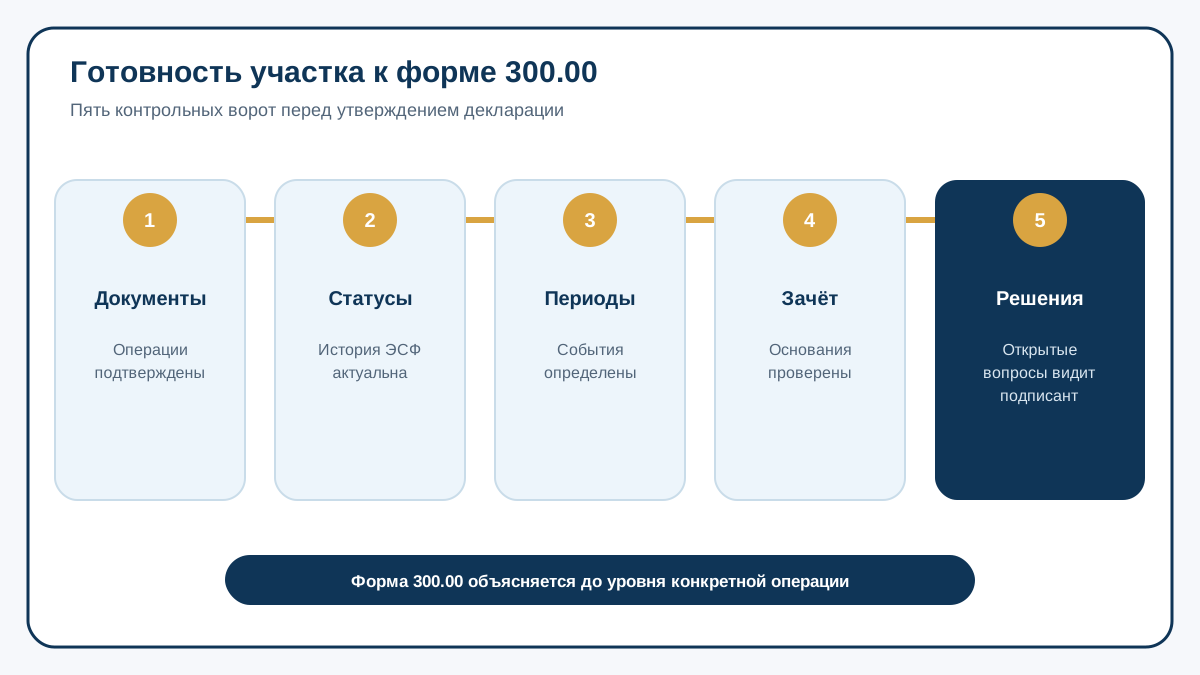
- исходящие ЭСФ сопоставлены с реализацией и первичными документами;
- входящие ЭСФ связаны с фактическими приобретениями и действующими статусами;
- исправленные, дополнительные, отозванные и аннулированные документы отражены по истории;
- дубли исключены либо документально объяснены;
- обычные приобретения, импорт и услуги нерезидента распределены по применимым правилам периода;
- по НДС, заявляемому к зачёту по ЭСФ, проверены необходимые отметки до подачи декларации;
- все существенные открытые позиции раскрыты подписанту с суммой и возможным влиянием;
- после исправлений сформирована повторная контрольная выгрузка.
Форма 300.00 подаётся поквартально: по официальному разъяснению КГД — не ранее 15-го числа месяца, следующего за кварталом, и не позднее 15-го числа второго месяца после него. Внутренняя сверка должна завершаться раньше, чтобы осталось время получить документы и проверить результат обработки.
Итог НДС не объясняется по документам?
BALANC.KZ проверит 1С, ИС ЭСФ, первичные документы и регистры, сформирует реестр расхождений и перечень действий до формы 300.00.
Частые вопросы
Должны ли 1С и ИС ЭСФ совпадать до тенге?
Не всегда механически. Сначала нужно выровнять периметр и разделить операции по виду, периоду, статусу и основанию. Каждая оставшаяся разница должна иметь документированное объяснение.
Можно ли взять НДС в зачёт, если ЭСФ есть в системе?
Одного наличия ЭСФ недостаточно. Проверяются фактическое получение, первичный документ, период, ограничения и отметка о признании зачёта до подачи формы 300.00.
Что делать с отозванным или аннулированным ЭСФ в 1С?
Восстановить историю документа и определить влияние на учёт. Удаление записи без связи с исправлением или отзывом может скрыть причину расхождения.
Почему при одинаковом квартальном итоге всё равно есть риск?
Разные ошибки могут взаимно компенсироваться. Например, одна сумма пропущена, другая продублирована или перенесена между кварталами. Проверка выполняется построчно.
Какой реестр использовать?
Нужны идентификатор операции, данные 1С и ИС ЭСФ, первичное основание, вид расхождения, налоговый вывод, действие, ответственный, срок и результат повторной проверки.
Когда можно считать сверку завершённой?
Когда существенные позиции квалифицированы, исправления перепроверены, а открытые вопросы отдельно переданы подписанту с оценкой суммы и влияния.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — нормы по НДС, зачёту, ЭСФ и форме 300.00.
- КГД: изменения и новшества по НДС с 2026 года — даты зачёта по видам операций, ставка и период представления формы 300.00.
- Приказ Министра финансов от 28.10.2025 №629 — Правила выписки ЭСФ, статусы, исправленные и дополнительные документы, отметка о признании НДС в зачёт.
- Правила составления налоговой отчётности по НДС, форма 300.00.
- КГД: порядок отнесения сумм НДС в зачёт в ИС ЭСФ.
Правовая часть перепроверена 17 сентября 2026 года. Карта расхождений является практической методикой BALANC.KZ; налоговый вывод по конкретной операции определяется документами, статусом ЭСФ, видом операции и действующей нормой.