SEP019 · коммерческий материал · отдельный участок НДС
Аутсорсинг участка НДС: ЭСФ, СНТ, зачёт и форма 300.00 под контролем BALANC.KZ
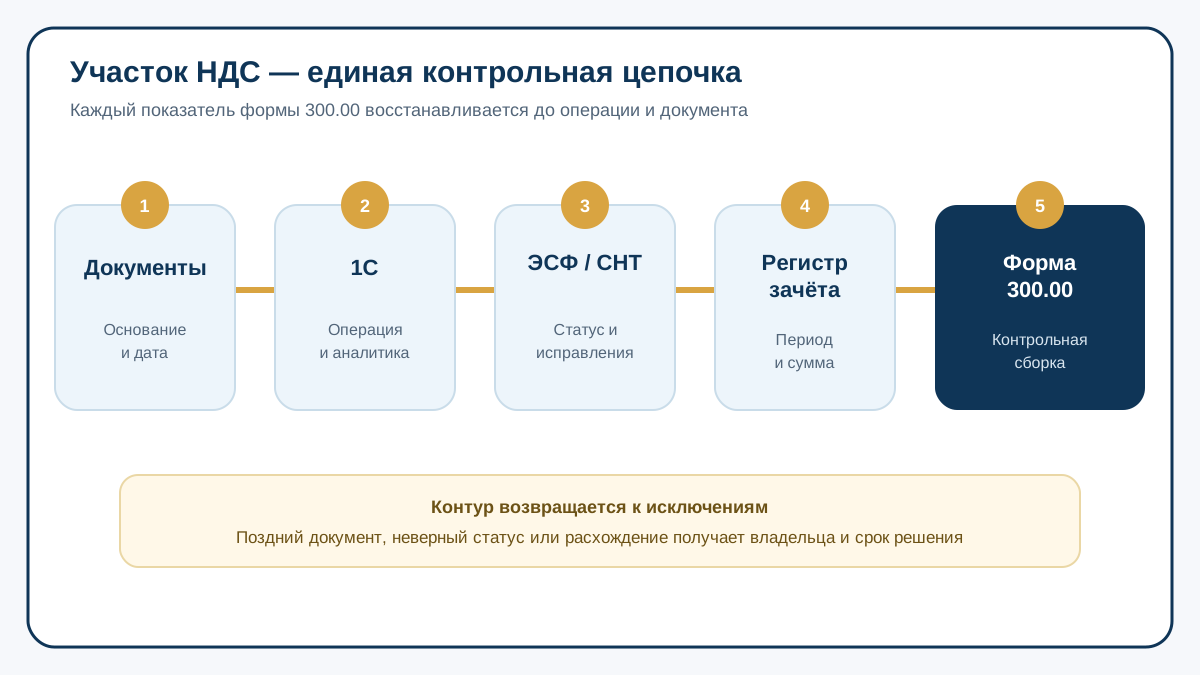
Компания может передать на аутсорсинг не всю бухгалтерию, а конкретный функциональный участок — НДС. BALANC.KZ выстраивает единую цепочку от первичного документа и регистров 1С до статусов ЭСФ, СНТ при применимости, подтверждённого НДС к зачёту и данных для формы 300.00. Такой формат подходит ТОО и ИП — плательщикам НДС, когда штатная команда ведёт основной учёт, но ей не хватает времени или отдельной компетенции для ежедневного контроля НДС.
Частичный аутсорсинг — самостоятельный продукт, а не сокращённая версия всей бухгалтерии
Полное бухгалтерское сопровождение охватывает банк, кассу, расчёты, зарплату, кадры, налоги и отчётность. Здесь предмет уже: BALANC.KZ принимает ответственность за согласованный операционный контур НДС. Внутренний бухгалтер может продолжать вести реализацию, закупки и платежи, а внешний специалист контролирует документы и статусы, формирует регистры, выявляет исключения и готовит данные для декларации.
Формат особенно полезен при росте количества ЭСФ, появлении импорта, работе с товарами, по которым может требоваться СНТ, нескольких подразделениях или повторяющихся расхождениях между 1С и ИС ЭСФ. Он также подходит как временное усиление команды перед закрытием квартала или на период замены сотрудника.
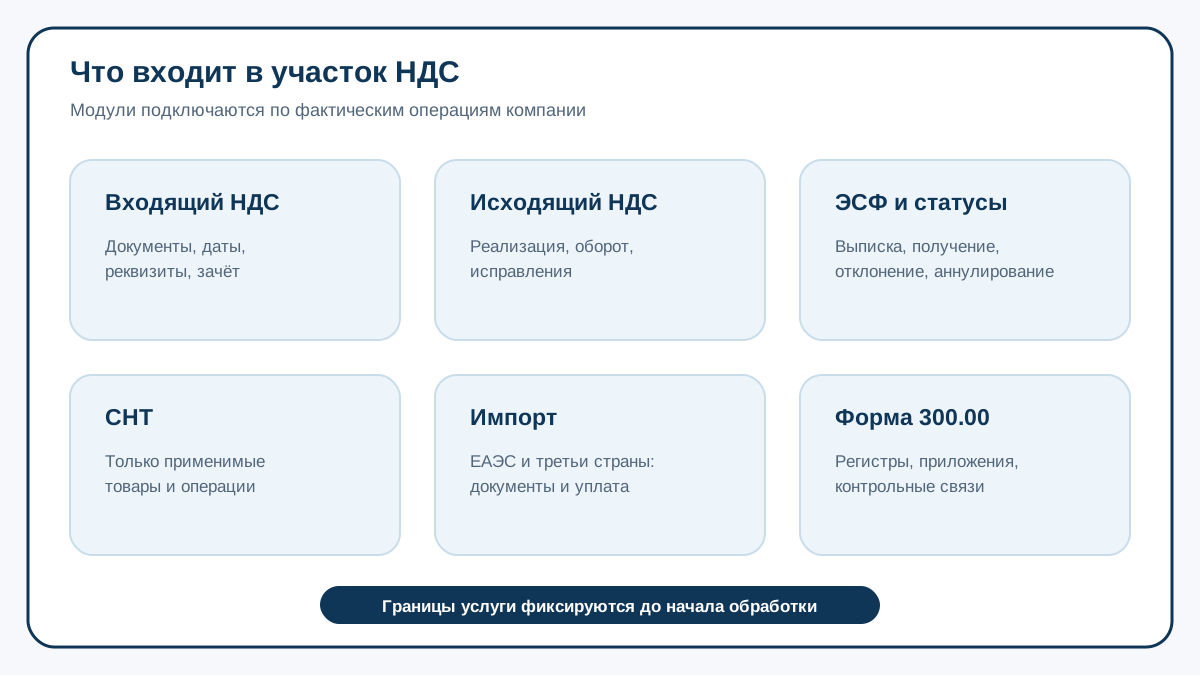
Что может входить в ведение участка НДС
| Блок | Что контролируем | Рабочий результат |
|---|---|---|
| Входящий НДС | первичные документы, входящие ЭСФ, даты, суммы, реквизиты и статус | реестр принятых документов и исключений |
| Исходящий НДС | данные реализации, своевременность и корректность ЭСФ, исправления | контрольный список выписанных документов |
| СНТ | операции и товары, для которых СНТ применима, движение и статусы | реестр обязательных действий и проблемных статусов |
| НДС к зачёту | период отнесения, отметки в ИС ЭСФ, ограничения и корректировки | расшифровка зачёта по источникам |
| Импорт | третьи страны, ЕАЭС, документы, уплата и связь с учётом | отдельная контрольная выборка импортного НДС |
| Форма 300.00 | оборот, начисленный НДС, зачёт, приложения и контрольные связи | подготовленные данные и перечень нерешённых вопросов |
На старте состав превращается в перечень конкретных операций. Например, фраза «контролировать ЭСФ» уточняется: кто создаёт документ, кто проверяет основание, кто отправляет, кто отслеживает отклонение или аннулирование и за какой срок исключение должно попасть ответственному лицу.
Контроль строится вокруг связей, а не вокруг одной выгрузки из ИС ЭСФ
ЭСФ сам по себе не подтверждает полноту участка. Сумма должна восстанавливаться до договора и первичного документа, совпадать с хозяйственной операцией в 1С, иметь правильный статус во внешней системе и попасть в соответствующий налоговый период. Для обычных приобретений официальный порядок 2026 года связывает дату отнесения НДС в зачёт с фактическим получением товаров, работ или услуг; для импорта и отдельных операций действуют специальные правила.
Если НДС по электронному счёту-фактуре заявляется к зачёту, до представления формы 300.00 проверяется соответствующая отметка в ИС ЭСФ. При импорте из государств ЕАЭС ориентиром для зачёта является дата уплаты НДС, а при импорте из третьих стран — дата выпуска товаров. Эти разные основания нельзя сводить к одной дате документа в 1С.
- По входящим документам сопоставляем первичку, ЭСФ, статус, дату признания и запись регистра.
- По реализации сверяем оборот, первичный документ, исходящий ЭСФ и бухгалтерское отражение.
- По СНТ сначала определяем применимость, затем контролируем оформление, движение и статус.
- По исправлениям сохраняем связь исходного, исправленного или дополнительного документа и влияние на ФНО.
- По исключениям фиксируем владельца решения и контрольный срок, а не оставляем вопрос в переписке.
Календарь участка НДС: ежедневные статусы, закрытие месяца и квартальный контроль
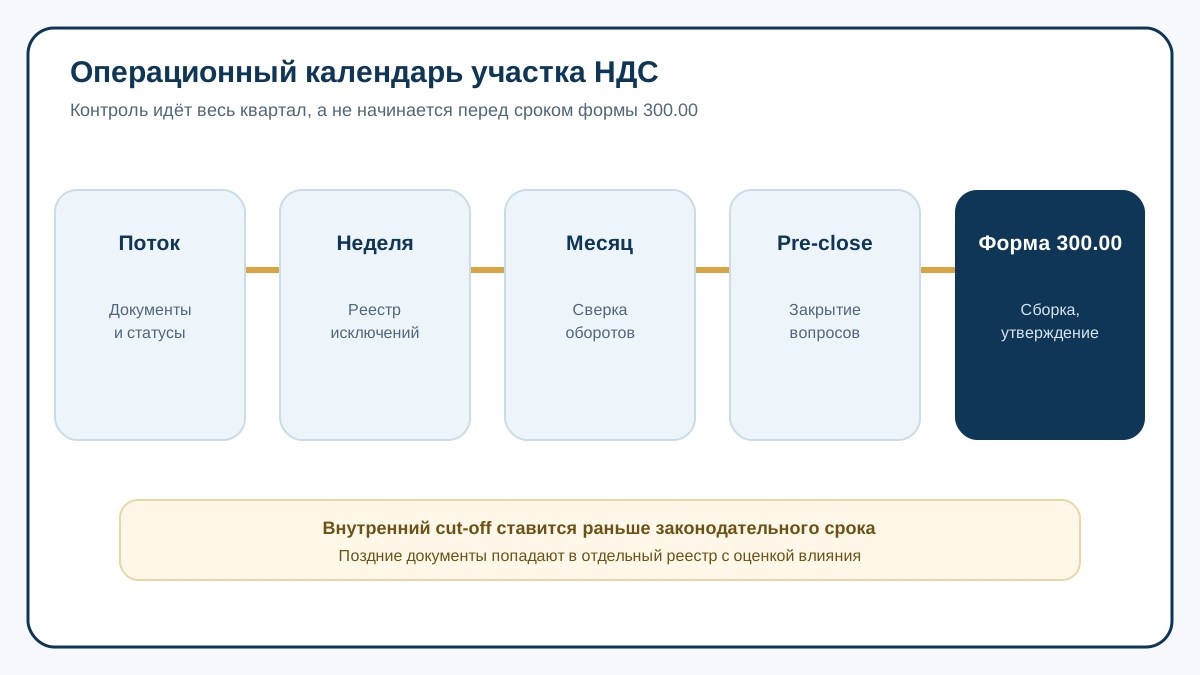
Форма 300.00 представляется поквартально. По официальному разъяснению КГД декларацию подают не ранее 15-го числа месяца, следующего за отчётным кварталом, и не позднее 15-го числа второго месяца после квартала. Однако переносить всю работу на этот период рискованно: неподтверждённые ЭСФ, ошибки в реквизитах и несогласованные корректировки должны выявляться в течение квартала.
Рабочий календарь обычно включает ежедневную либо согласованную пакетную обработку документов, еженедельный реестр исключений, ежемесячную сверку оборотов и предварительное квартальное закрытие. Конкретная частота зависит от объёма операций. BALANC.KZ согласует внутренний cut-off передачи документов: всё, что поступило позже, попадает в отдельный список с оценкой влияния на текущую декларацию.
SLA описывает процесс: срок обработки, исключения, решения и эскалацию
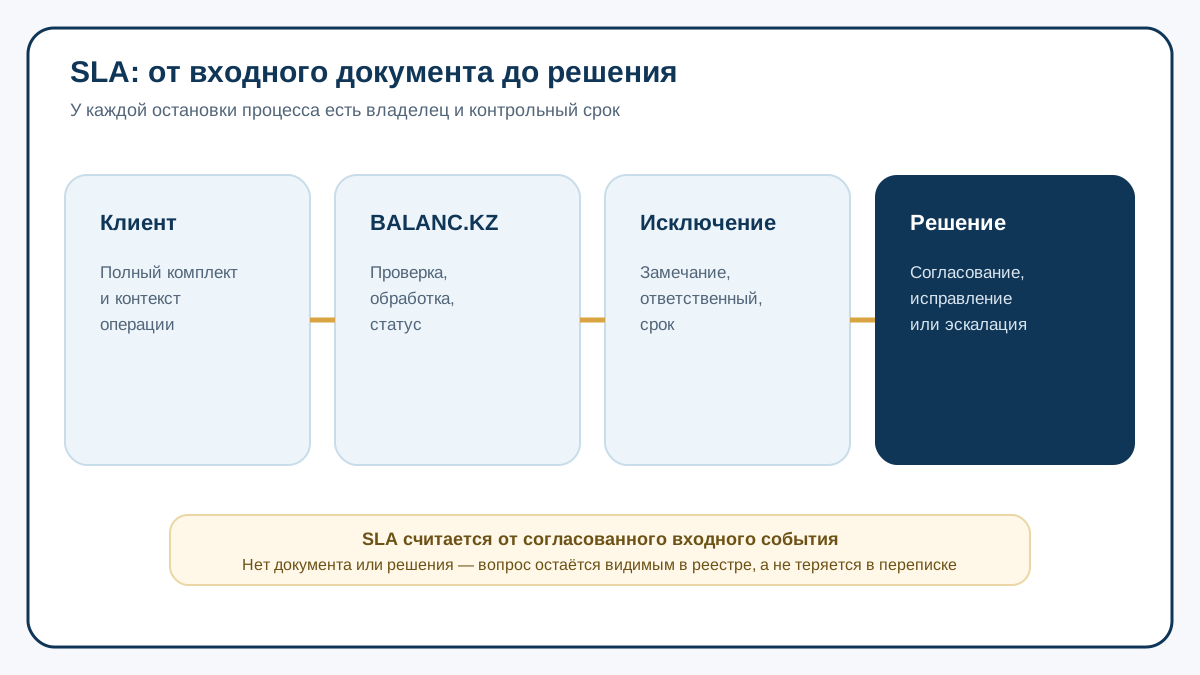
| Роль | Типичная зона ответственности |
|---|---|
| Клиент | передаёт документы и доступы, подтверждает хозяйственную сущность операции, принимает управленческие решения |
| BALANC.KZ | проверяет согласованный контур, обрабатывает документы, ведёт реестр исключений, готовит регистры и данные ФНО |
| Владелец решения | согласует спорные операции, исправления и действия, которые требуют позиции компании |
| Подписант | утверждает и подписывает налоговую отчётность в установленном порядке |
В SLA можно закрепить время первичной проверки полного комплекта, срок передачи замечания, периодичность отчёта о статусах и маршрут эскалации. Это операционные обязательства, а не обещание определённого налогового результата: вывод всегда зависит от фактов, документов и применимой нормы.
Что получает компания кроме подготовленной формы 300.00
Ценность отдельного участка — в воспроизводимом контроле. Руководитель и главный бухгалтер видят, из чего сложились оборот и зачёт, какие документы не завершены, по каким операциям требуется решение и что изменилось после предыдущего закрытия.
- реестр обработанных входящих и исходящих документов;
- список исключений со статусом, ответственным и сроком;
- сверка регистров 1С с данными электронных систем;
- расшифровка НДС к зачёту по обычным приобретениям, импорту и корректировкам;
- контрольная сборка показателей и приложений формы 300.00;
- отчёт о поздних документах и потенциальном влиянии на следующий период;
- архив подтверждений обработки и согласованных решений.
Нужно разгрузить штатного бухгалтера от участка НДС?
Передайте BALANC.KZ объём документов, особенности операций и текущую схему работы — мы определим границы участка и подготовим расчёт.
Границы услуги и контроль качества: что нельзя оставлять «по умолчанию»
Основной риск частичного аутсорсинга возникает на стыке функций. Внутренний бухгалтер считает, что внешний исполнитель уже получил документ; исполнитель видит только неполную операцию; руководитель узнаёт о проблеме перед сдачей декларации. Поэтому границы описываются не общими словами, а по событиям и результатам. Для каждого типа операции указывается источник данных, обязательный комплект, действие BALANC.KZ, ожидаемый ответ клиента и критерий завершения.
| Ситуация | Как фиксируем в регламенте | Как контролируем |
|---|---|---|
| Первичный документ есть, ЭСФ отсутствует | кто связывается с поставщиком и когда вопрос передаётся клиенту | открытая позиция в реестре до получения или решения |
| ЭСФ получен после внутреннего cut-off | правило оценки периода и согласования дальнейшего действия | отдельная отметка о влиянии на форму 300.00 |
| В 1С и ИС ЭСФ разные суммы | источник для проверки, ответственный за исправление и запрет ручного «выравнивания» без основания | документированная причина и подтверждение исправления |
| Операция может требовать СНТ | кто определяет применимость по товару и движению, кто предоставляет характеристики | решение фиксируется до отгрузки, когда это практически возможно |
| Нужна позиция руководителя | канал и срок эскалации, перечень вариантов и последствий | решение сохраняется вместе с рабочими материалами периода |
Что обычно не входит без отдельного согласования
В стандартное текущее ведение обычно не включаются восстановление старых кварталов, массовое исправление первичных документов и ЭСФ, разработка налоговой позиции по необычной сделке, обжалование актов и уведомлений, постановка или снятие с регистрационного учёта по НДС, доработка конфигурации 1С и обучение сотрудников клиента. Эти задачи могут быть связаны с участком НДС, но требуют отдельной оценки результата, срока и рисков.
Как измерять качество участка
Количество обработанных документов само по себе мало что говорит. Полезнее смотреть долю документов без незакрытых исключений, возраст открытых вопросов, полноту связи «первичка — 1С — ЭСФ», своевременность эскалации, число исправлений после квартального pre-close и воспроизводимость расшифровки формы 300.00. Показатели используются для управления процессом, а не как формальная гарантия отсутствия налоговых рисков.
От чего зависит стоимость аутсорсинга участка НДС
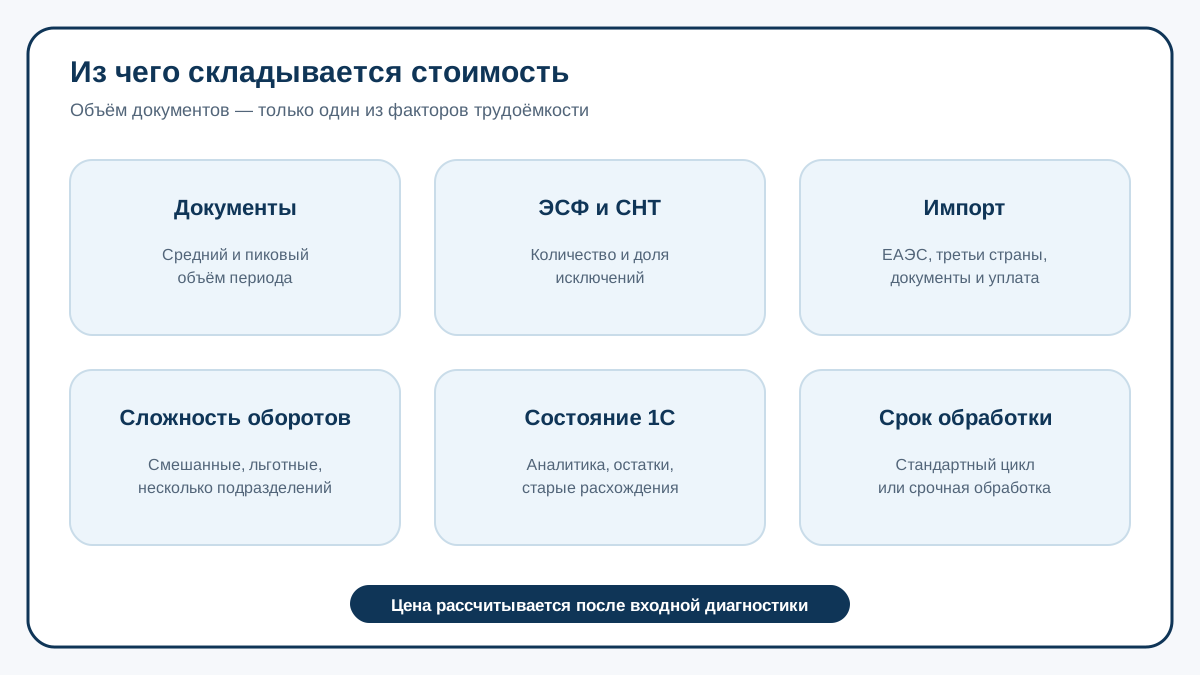
Для предварительной оценки нужны среднее и пиковое количество входящих и исходящих документов, число СНТ, наличие импорта из ЕАЭС и третьих стран, смешанных или освобождённых оборотов, филиалов, нескольких баз и регулярных исправлений. Отдельно оцениваются состояние 1С, полнота аналитики и объём незакрытых расхождений.
До расчёта полезно передать обезличенную статистику за один обычный и один пиковый месяц: число реализаций и приобретений, количество исправленных документов, долю ручных операций, список видов импорта и пример текущего реестра расхождений. Также важно сообщить, кто сейчас выписывает ЭСФ и СНТ, кто закрывает месяц и какой объём проверки ожидается от BALANC.KZ. Это позволяет оценить не только поток, но и количество точек передачи ответственности.
Базовая модель может быть пакетной — согласованный объём и стандартная периодичность. Нестандартные операции, восстановление прошлых периодов, срочная обработка большого массива или сопровождение уведомления оформляются отдельно. Такой подход делает цену прозрачной: клиент понимает, за какой контур, объём и уровень сервиса платит.
После пилотного цикла фактическая нагрузка сравнивается с исходной оценкой. Если объём стабилен, закрепляется регулярный пакет. Если поток резко меняется по сезонам, разумнее предусмотреть базовую часть и понятные диапазоны дополнительного объёма. Изменение цены не должно происходить из-за каждого единичного исключения: основания для пересмотра заранее указываются в коммерческом предложении.
Подключение участка проходит в пять шагов
- Диагностика. Определяем виды операций, объём документов, системы, доступы и проблемные зоны.
- Границы. Фиксируем, что входит и не входит в услугу, роли, подписанта и владельцев решений.
- Входные остатки. Сверяем статусы на дату старта, открытые документы и расхождения.
- Регламент. Согласуем каналы передачи, cut-off, SLA, реестр исключений и отчётность.
- Пилотный цикл. Проводим первый период, проверяем контрольные точки и уточняем регламент по фактической нагрузке.
Частые вопросы
Можно ли передать только участок НДС?
Да. Это самостоятельный формат частичного аутсорсинга. В договоре и регламенте отдельно фиксируются ЭСФ, СНТ при применимости, регистры НДС, зачёт и подготовка формы 300.00.
Кто отвечает за достоверность формы 300.00?
Установленная законом ответственность налогоплательщика не переносится на исполнителя. BALANC.KZ отвечает за согласованный объём работ, а клиент — за своевременность и достоверность переданных исходных данных и утверждение решений.
Нужно ли оформлять СНТ по каждой поставке?
Нет универсального правила «для каждой поставки». Сначала проверяются товар, вид операции и действующие требования; в услугу включаются только применимые сценарии.
Можно ли подключиться в середине квартала?
Да. Сначала фиксируются входные остатки и незавершённые документы. Текущий поток запускается по регламенту, а старые расхождения при необходимости оформляются отдельным проектом.
Что делать, если документы переданы после cut-off?
Они включаются в реестр поздних документов. Специалист оценивает влияние на декларацию и предлагает действие, но решение принимается с учётом фактов и допустимого налогового порядка.
От чего зависит цена?
От объёма и сложности: количества документов, ЭСФ и СНТ, импорта, смешанных оборотов, подразделений, состояния 1С, числа исправлений и требуемой скорости обработки.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — нормы по НДС, зачёту и налоговой отчётности.
- КГД: основные изменения по НДС с 1 января 2026 года — ставка, правила даты зачёта и окно представления формы 300.00.
- КГД: порядок отнесения сумм НДС в зачёт в ИС ЭСФ — отметка о зачёте до представления декларации.
- Правила выписки счёта-фактуры в электронной форме.
- Правила составления налоговой отчётности по НДС, форма 300.00.
Правовая часть перепроверена 17 сентября 2026 года. Статья описывает модель услуги и контрольный процесс; применимость ЭСФ, СНТ, зачёта и конкретных строк формы 300.00 определяется по фактам операции и действующим нормам.