SEP018 · экспертный материал · уведомления КГД
Какие документы собрать для ответа на уведомление КГД: карта доказательств по каждому расхождению
Слабый ответ на уведомление часто выглядит как папка из десятков файлов без связи с конкретным пунктом КГД. Сильный ответ устроен наоборот: сначала фиксируется расхождение, затем позиция налогоплательщика, после этого — ровно те документы и данные, которые подтверждают этот вывод. Такая структура помогает не потерять сроки и увидеть противоречия до отправки.
Начинаем не с папки документов, а с декомпозиции уведомления
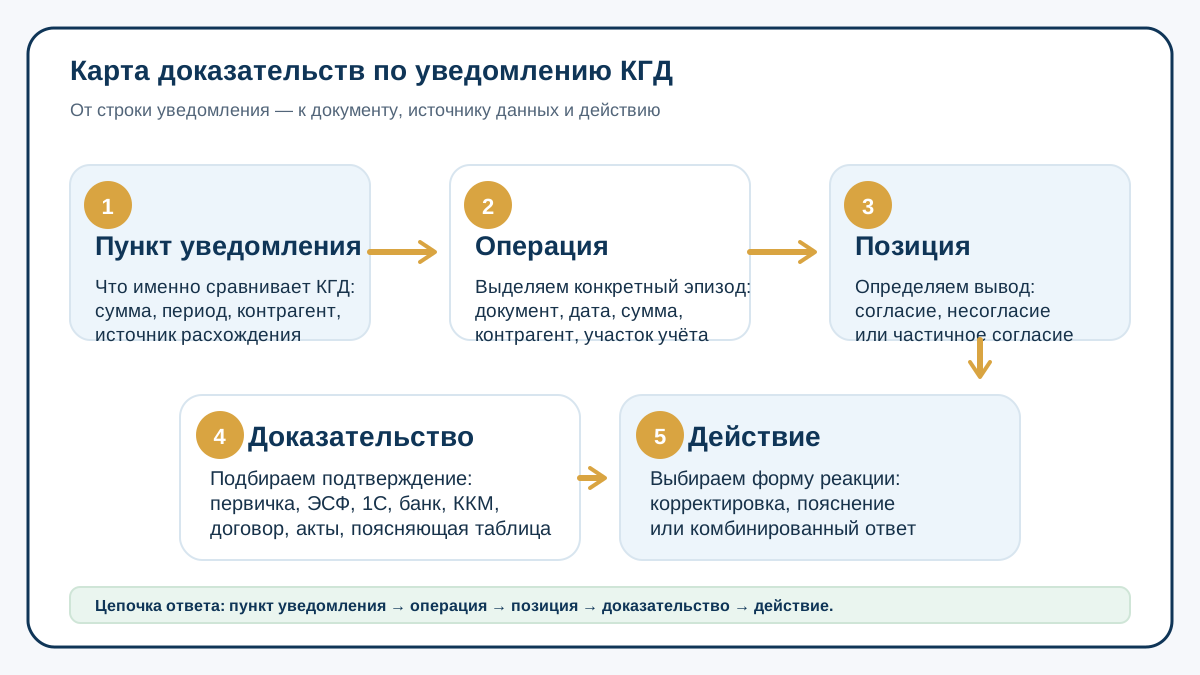
Камеральный контроль в 2026 году строится на сопоставлении налоговой отчётности с другими документами и сведениями о деятельности налогоплательщика. Поэтому одно уведомление может включать несколько самостоятельных расхождений. Каждое из них нужно вынести в отдельную строку рабочего реестра.
Срок исполнения уведомления составляет 30 рабочих дней. КГД указывает: при согласии с расхождением налогоплательщик устраняет подтверждённую ошибку, а при отсутствии нарушения вправе представить мотивированное пояснение. Допускается и частичное согласие — когда одна часть корректируется, а по другой даётся пояснение.
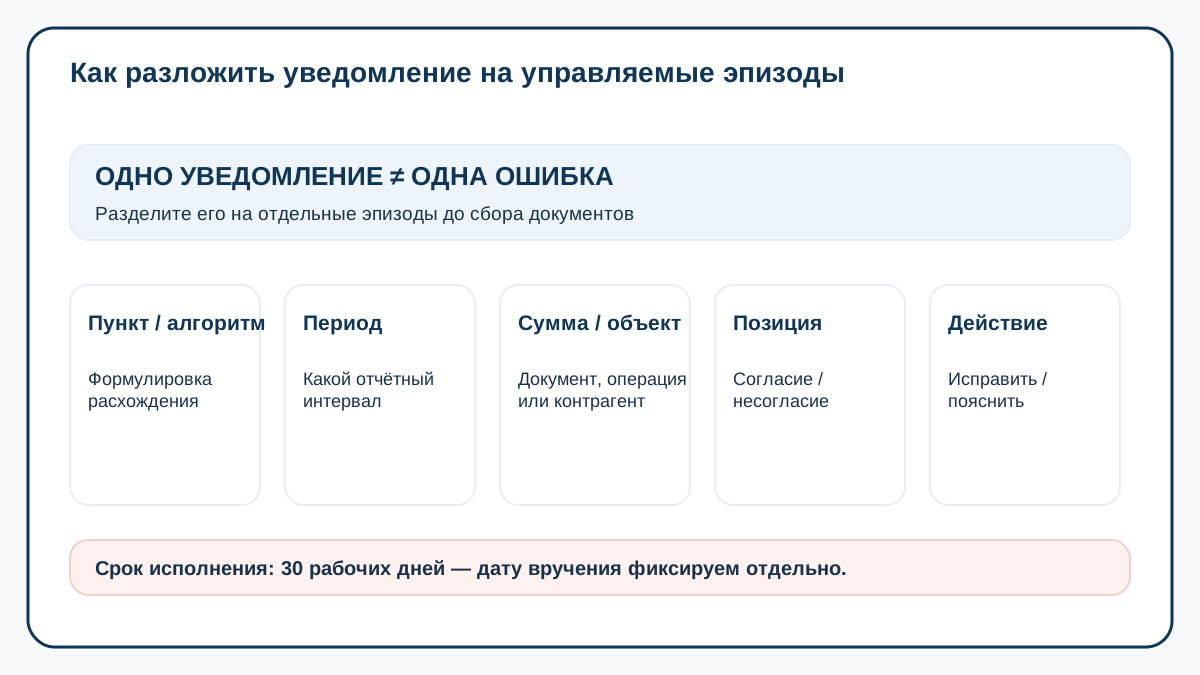
| Поле рабочего реестра | Что фиксируем |
|---|---|
| Пункт/алгоритм | формулировка расхождения и ссылка на приложение уведомления |
| Период | налоговый период, к которому относится показатель |
| Сумма/объект | конкретная сумма, операция, документ или контрагент |
| Позиция | согласие, несогласие или частичное согласие |
| Доказательство | документ и источник данных, подтверждающие вывод |
| Действие | корректировка, пояснение, оплата или иной предусмотренный шаг |
Главный рабочий инструмент — матрица «довод → доказательство»
Задача бухгалтера — сделать позицию воспроизводимой. Если через месяц другой специалист откроет рабочий файл, он должен понять, почему по одной строке подали корректировку, а по другой не согласились с КГД.
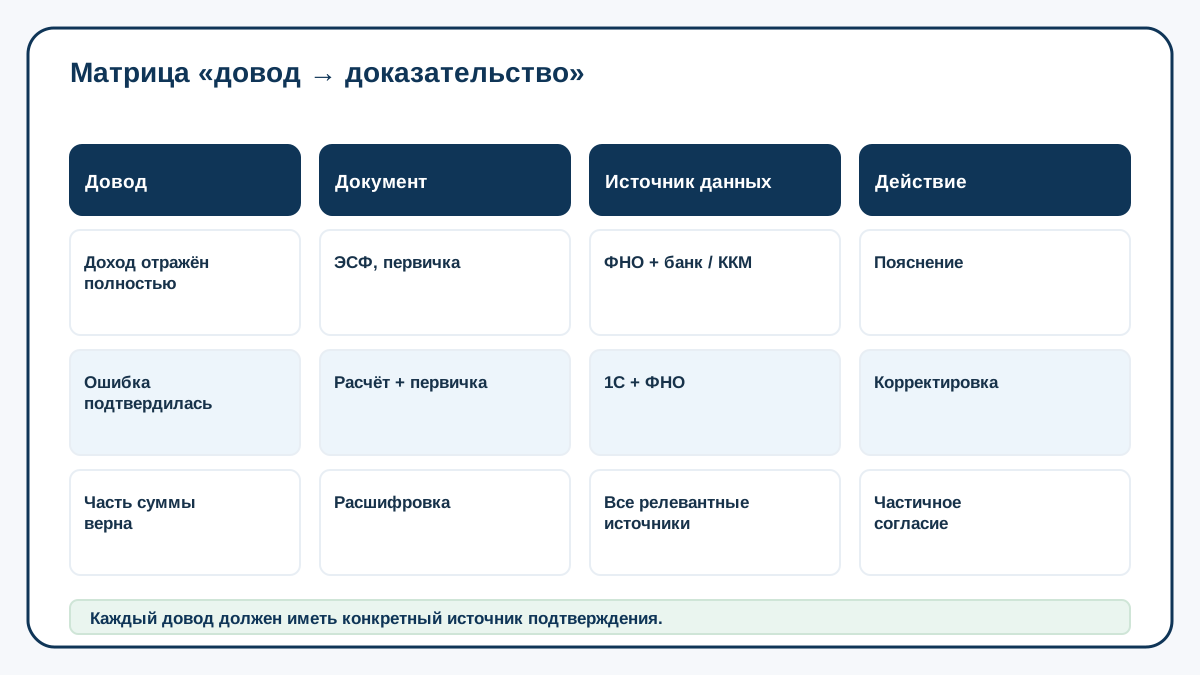
| Довод | Что может подтверждать | Что сверить дополнительно |
|---|---|---|
| Доход отражён полностью | реализация, ЭСФ, банк, ККМ, первичка | дата признания и исключение дублей |
| Расход/вычет обоснован | договор, акт/накладная, ЭСФ, бухгалтерские записи | период, статус документа и связь с деятельностью |
| Разница относится к другому периоду | дата операции, акт, накладная, условия договора | отражение в соответствующих ФНО |
| Документ был исправлен | исправленный/дополнительный ЭСФ или первичный документ | история изменений и состояние ФНО |
| Часть суммы признаётся | расчёт подтверждённой части | остаток, по которому готовится пояснение |
Какие источники данных обычно участвуют в доказательственной цепочке
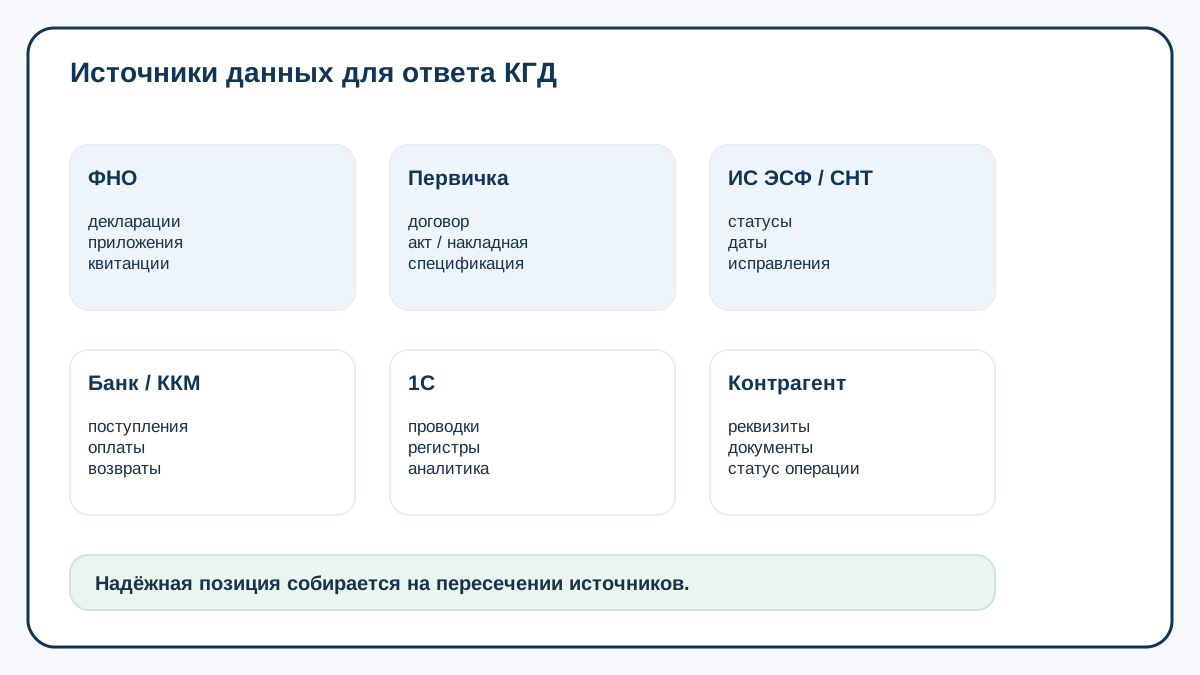
Налоговая отчётность
Исходная ФНО, приложения, квитанции, последующие корректировки и показатели связанных периодов.
Первичные документы
Договоры, спецификации, акты, накладные, счета и иные документы по сути операции.
ИС ЭСФ / СНТ
Электронные документы, их статусы, даты выписки, исправления и связь с конкретной поставкой или реализацией.
Банк и ККМ
Поступления, оплаты, возвраты и фискальные данные — когда именно они релевантны алгоритму расхождения.
1С и регистры
Проводки, аналитика, оборотно-сальдовые ведомости, регистры налогового и бухгалтерского учёта.
Данные контрагента
Документы и реквизиты, которые объясняют статус операции, но только если они относятся к спорному эпизоду.
Важно не смешивать доказательство и вспомогательную сверку. Например, выгрузка из 1С помогает найти расхождение, но сама по себе не всегда заменяет первичный документ. Аналогично банковская выписка подтверждает движение денег, но не автоматически подтверждает налоговую квалификацию операции.
Типовые связки документов по разным расхождениям
Ниже — не закрытый перечень, а модель мышления. Конкретный набор зависит от текста уведомления.
| Расхождение | Базовая связка проверки | Частая ошибка |
|---|---|---|
| Выручка ниже данных внешних источников | ФНО → реализация → банк/ККМ → ЭСФ → возвраты и переносы периода | сравнить только оборот банка с доходом без расшифровки |
| НДС по реализации | форма 300.00 → исходящие ЭСФ → первичка → 1С | не учитывать исправленные/дополнительные ЭСФ |
| НДС в зачёт | форма 300.00 → входящие ЭСФ → первичка → учётный период | считать наличие ЭСФ достаточным без проверки права на зачёт |
| КПН/вычеты | договор → первичка → связь с деятельностью → регистры → декларация | прикладывать все расходы контрагента вместо конкретной операции |
| Разница между периодами | дата совершения оборота/дохода → первичка → ФНО двух периодов | объяснить разницу словами без числовой сверки |
Контроль перед отправкой: пять вопросов к каждому пункту
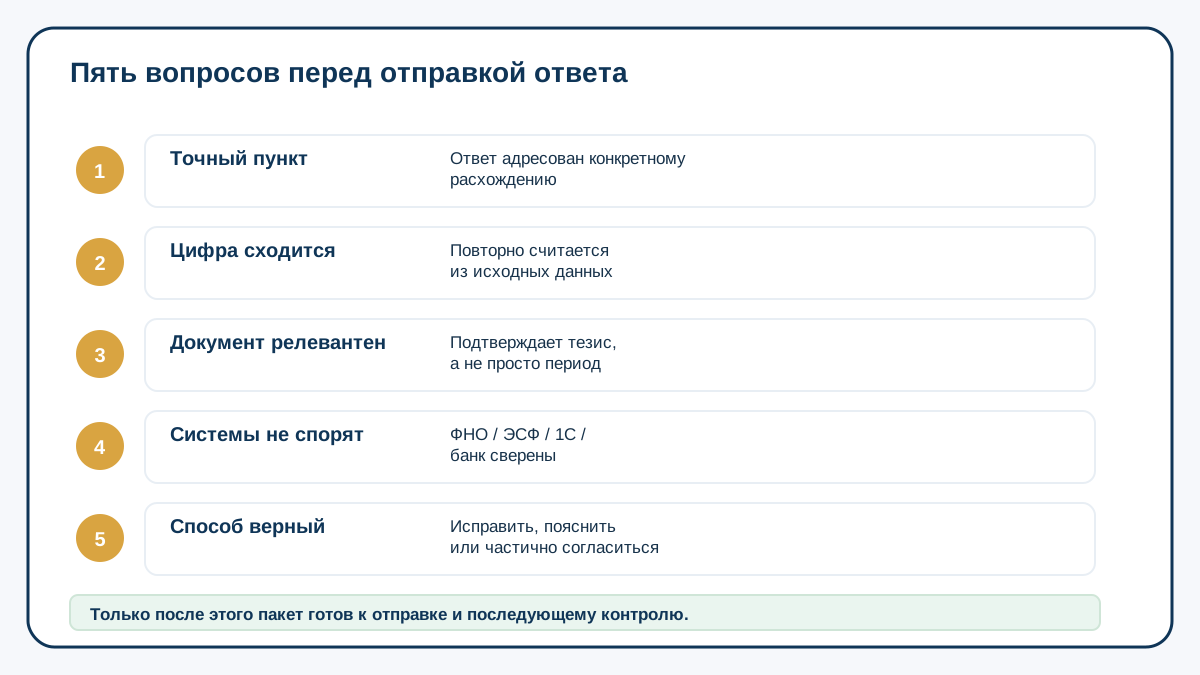
- Мы точно отвечаем на тот пункт? В тексте и расчёте есть ссылка на конкретное расхождение уведомления.
- Цифра воспроизводится? Сумма ответа повторно считается из исходных данных без ручной «подгонки».
- Документ относится к тезису? Каждый файл подтверждает конкретный факт, а не просто относится к периоду.
- 1С и внешние системы не противоречат ответу? Проверены ФНО, ЭСФ, банк, ККМ и другие релевантные источники.
- Выбран правильный способ исполнения? Подтверждённая ошибка исправляется, а отсутствие нарушения обосновывается; при необходимости используется частичное согласие.
Нужно собрать доказательства под конкретное уведомление?
BALANC.KZ может разложить уведомление по эпизодам, собрать контрольную матрицу и определить, где нужна корректировка, а где — мотивированное пояснение.
Частые вопросы
Нужно ли прикладывать все документы за проверяемый период?
Нет универсального правила «прикладывать всё». Рабочий пакет строится под конкретные расхождения и доводы. Чем точнее связь между тезисом и документом, тем легче проверить позицию.
Можно ли ответить одной выгрузкой из 1С?
Обычно этого недостаточно. 1С полезна для сверки и аналитики, но ключевые выводы должны восстанавливаться до первичных документов и релевантных внешних систем.
Что делать, если уведомление частично верное?
КГД разъясняет возможность частичного согласия: подтверждённую часть устраняют, а по остальным расхождениям представляют пояснение.
Сколько времени есть на подготовку?
Срок исполнения уведомления составляет 30 рабочих дней. В рабочем файле нужно отдельно зафиксировать дату вручения или получения и контрольную дату исполнения.
Почему недостаточно просто написать пояснение?
Пояснение должно быть проверяемым. Если его цифры не сходятся с ФНО, ЭСФ, банком или первичкой, риск последующей проверки по расхождениям остаётся.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — статьи 136–137 о камеральном контроле и способах исполнения уведомления.
- КГД, 04.09.2026: о расхождениях, выявленных по результатам камерального контроля — 30 рабочих дней, корректировка при согласии и пояснение при отсутствии нарушения.
- КГД: уведомления о расхождениях в 2026 году — согласие, несогласие и частичное согласие.
- КГД: изменения по исполнению уведомлений камерального контроля — порядок исполнения и ограничение на истребование дополнительных документов.
- КГД, 15.09.2026: уведомления по фактам занижения НДС — актуальное подтверждение срока и вариантов реакции на уведомление.
Правовая часть перепроверена 16 сентября 2026 года по Налоговому кодексу и официальным материалам КГД. Состав доказательств определяется конкретным уведомлением, видом налога и фактическими данными налогоплательщика.