Бухгалтерская проверка · III квартал · 2026
Экспресс-проверка бухгалтерии перед закрытием III квартала: что проверит BALANC.KZ
К концу сентября ошибки редко лежат в одном месте. Сумма в 1С может не совпадать с банком, ФНО — с регистрами, ЭСФ — с реализацией, а остаток по контрагенту — с первичными документами. Поэтому перед закрытием III квартала полезно проверить не отдельную цифру, а связь между учетными контурами.

Почему конец сентября — удобная контрольная точка
Третий квартал заканчивается 30 сентября, и это естественная внутренняя точка для сверки накопленных данных. Она не создает отдельной установленной законом обязанности «провести экспресс-проверку», но позволяет обнаружить расхождения до того, как они разойдутся по нескольким отчетным и расчетным периодам.
Закон о бухгалтерском учете требует производить бухгалтерские записи на основании первичных документов. Правила ведения бухгалтерского учета устанавливают общий порядок организации учета. Поэтому главный вопрос проверки не «сходится ли оборотно-сальдовая ведомость сама с собой», а можно ли подтвердить ключевые показатели документами и согласовать их с внешними источниками.
Что BALANC.KZ проверяет в экспресс-формате

| Контур | Что смотрим | Типовой сигнал риска |
|---|---|---|
| 1С | остатки, обороты, незакрытые документы, аналитика | необъяснимые сальдо и ручные корректировки |
| Первичка | основание операций и комплектность | есть проводка, но нет подтверждающего документа |
| Банк и касса | поступления, списания, назначения, эквайринг | платеж не связан с контрагентом или операцией |
| ЭСФ / ЭАВР / СНТ | наличие, сумма, дата, статус, связь с 1С | документ есть в системе, но отсутствует или иначе отражен в базе |
| ФНО | связь показателей с учетными регистрами | отчетность не воспроизводится из учета |
| Зарплата | кадровые основания, начисления, удержания, платежи | расчет и фактические перечисления расходятся |
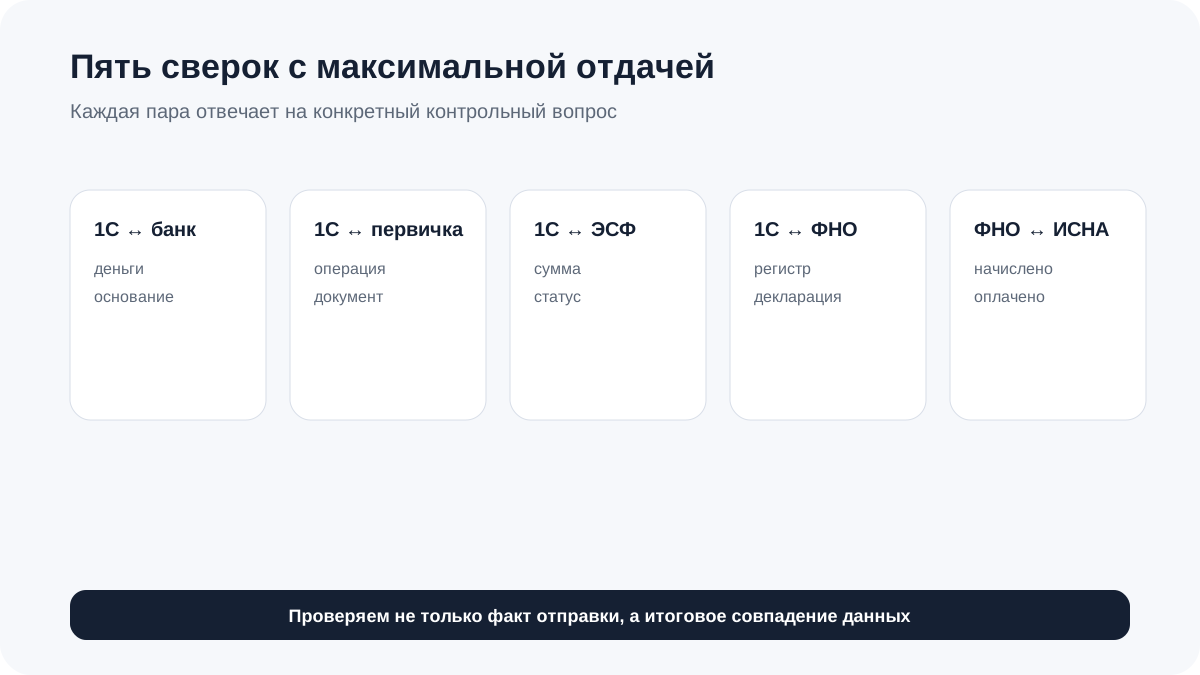
Пять сверок, которые быстро показывают реальное состояние учета
- 1С ↔ банк. Каждое существенное движение денег должно иметь понятное основание и корректную аналитику.
- 1С ↔ первичные документы. Проверяется не только наличие файла, но и соответствие контрагента, суммы, даты и содержания операции.
- 1С ↔ ИС ЭСФ. Реализации и поступления сопоставляются с электронными документами и их статусами.
- 1С ↔ ФНО. Ключевые налоговые показатели должны иметь воспроизводимую расчетную базу.
- ФНО ↔ лицевой счет и платежи. После сдачи и оплаты проверяется, что обязательство отражено по нужному КБК и периоду.
Не все ошибки одинаково срочные
После обнаружения расхождений мы не предлагаем исправлять все подряд в случайном порядке. Ошибки ранжируются по риску и влиянию на текущий период.

- Критично сейчас: ошибка влияет на текущую отчетность, налог, обязательный электронный документ или существенный расчет;
- Нужно исправить планово: расхождение не меняет текущий платеж, но искажает учет или переносится на следующий период;
- Процессный дефект: данные пока верны, но порядок работы создает высокий риск повторной ошибки;
- Документальный пробел: операция отражена, но доказательная база неполна и требует восстановления.
Что получает руководитель по результатам
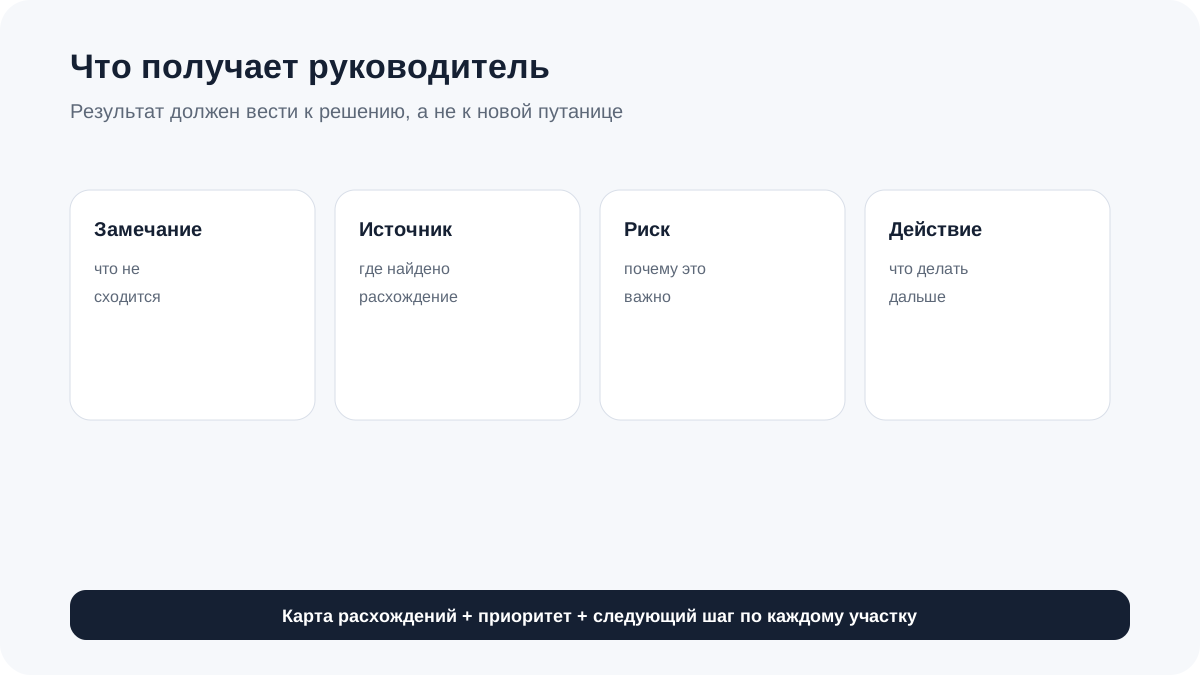
Результат проверки — не длинный список бухгалтерских терминов. Руководителю нужен документ, по которому можно принять решение: что исправить сейчас, что можно вынести в отдельный проект и где требуется документ от клиента или контрагента.
- перечень проверенных участков и периода;
- зафиксированные расхождения и источник каждого из них;
- приоритет: критично / планово / процессно;
- какие документы нужно запросить или восстановить;
- что можно исправить текущей бухгалтерией;
- что требует отдельного восстановления прошлых периодов;
- какие контрольные процедуры стоит закрепить на будущее.
Нужно понять реальное состояние бухгалтерии до закрытия квартала?
BALANC.KZ согласует период и участки, проведет бухгалтерскую проверку и подготовит карту расхождений без подмены услуги аудиторским заключением.
Что не входит в проверку автоматически
Чтобы коммерческая услуга не создавала ложных ожиданий, границы фиксируются заранее. Проверка не означает автоматическое исправление всех прошлых периодов, восстановление отсутствующей первички, повторную сдачу всех ФНО или юридическую экспертизу договоров. Эти задачи подключаются отдельно, если по результатам диагностики они действительно нужны.
От чего зависит стоимость
Фиксированная цена без понимания объема почти всегда означает либо поверхностную проверку, либо последующие доплаты. Мы оцениваем:
| Фактор | Почему влияет |
|---|---|
| проверяемый период | один месяц и девять месяцев — разный объем выборки |
| число операций | определяет трудоемкость сопоставления базы и документов |
| НДС и электронные документы | добавляют отдельный внешний контур проверки |
| сотрудники | нужна сверка начислений и социальных платежей |
| ВЭД и нерезиденты | требуют отдельной квалификации операций и форм |
| состояние базы | при поврежденной аналитике сначала требуется диагностика структуры учета |
Как проходит работа
- Фиксируем задачу. Период, участки и причина проверки.
- Получаем доступ к данным. 1С, документы и согласованные выгрузки.
- Делаем контрольные сверки. По выбранным участкам, без расширения объема «по ходу» без согласования.
- Формируем карту расхождений. Каждый пункт связан с источником и риском.
- Обсуждаем исправления. Что закрывает текущий бухгалтер, а что передается BALANC.KZ отдельной задачей.
Частые вопросы
Это аудиторская проверка?
Нет. Это бухгалтерская проверка состояния учета. Она не является аудитом по Закону РК «Об аудиторской деятельности» и не завершается аудиторским заключением.
Можно проверить только НДС?
Да. Можно ограничить работу одним участком, например НДС/ЭСФ, зарплатой, контрагентами, основными средствами или импортом.
Исправления входят в проверку?
Обычно нет. Сначала определяем ошибки и объем, затем отдельно согласуем исправления и восстановление, если они нужны.
Нужно ли передавать всю базу?
Глубина доступа зависит от задачи. Для комплексной проверки обычно нужна рабочая база 1С и подтверждающие документы по выбранному периоду.
Что получает руководитель?
Карту замечаний с приоритетом, источником расхождения и рекомендуемым следующим действием.
Можно ли сделать проверку перед сменой бухгалтера?
Да. Это один из наиболее полезных сценариев: фиксируется состояние учета до передачи ответственности новой команде.
Официальные источники и правовая проверка
- Закон РК «О бухгалтерском учете и финансовой отчетности» — бухгалтерская документация и ведение записей на основании первичных документов.
- Правила ведения бухгалтерского учета, приказ МФ РК №241 — действующий общий порядок ведения учета; редакция учитывает изменения 2026 года.
- Закон РК «Об аудиторской деятельности» — понятие аудита и разграничение с бухгалтерской диагностикой.
Правовая проверка выполнена 9 сентября 2026 года. Услуга BALANC.KZ — бухгалтерская диагностика и проверка учета, а не аудит в смысле специального законодательства об аудиторской деятельности.