Для иностранного поставщика цифровых услуг страна в профиле покупателя не является единственным критерием НДС. Статья 826 Налогового кодекса РК называет четыре самостоятельных признака связи покупателя-физического лица с Казахстаном. Разберём, какие сведения проверить при оплате и как объяснить решение по конкретной операции.
Один из четырёх признаков, а не большинство голосов
Пункт 2 статьи 826 применяется к электронной торговле товарами и услугам в электронной форме, которые иностранная компания оказывает физическим лицам. Достаточно выполнения одного из указанных в норме условий. Поэтому алгоритм «два признака из четырёх» не соответствует тексту закона. Сначала установите юридического продавца, статус покупателя и характер поставки: корпоративную лицензию нельзя автоматически классифицировать по этому потребительскому правилу. Регистрация иностранной компании регулируется статьёй 102; само наличие признака страны не заменяет проверку её обязанностей по этой статье.
Практический порядок: выделите продажи физическим лицам, установите предмет электронной поставки и лишь затем проверяйте четыре условия. Страна в аналитике трафика может начать проверку, но не заменяет доказательства. Уточните и договорную роль платформы: приём платежа посредником сам по себе не доказывает, кто продал услугу.
Что именно говорит каждый признак
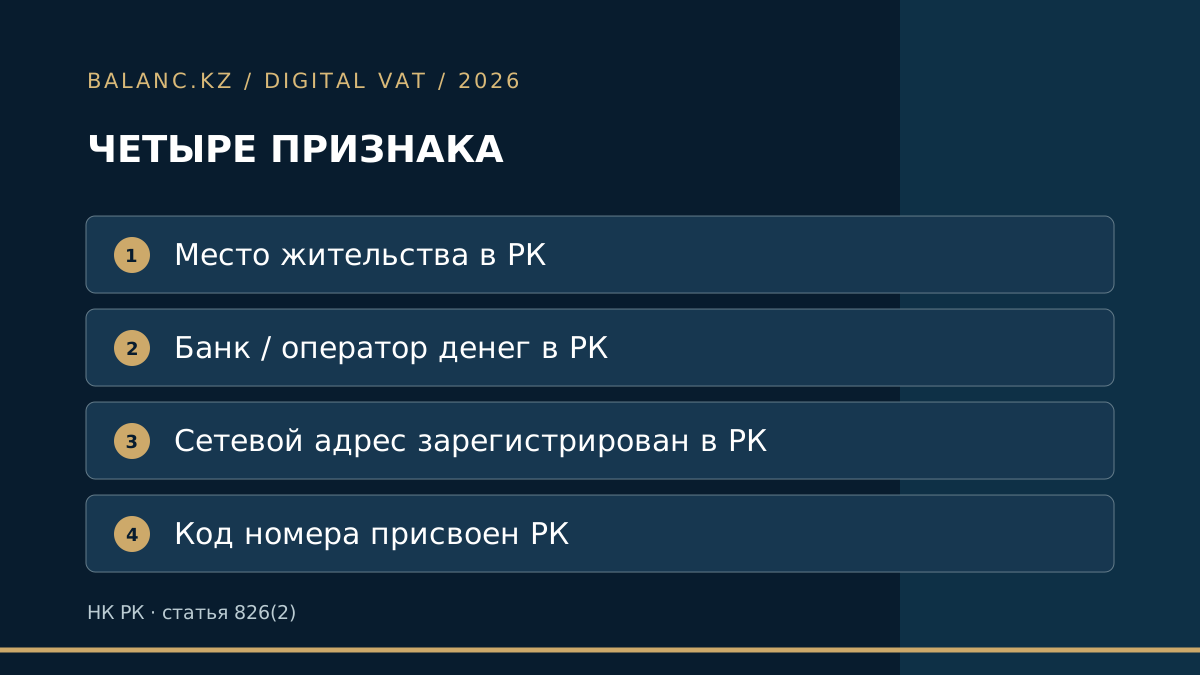
Первый признак — место жительства физического лица-покупателя в РК. Второй — нахождение в РК банка, где открыт счёт, использованный им для оплаты услуг, либо оператора электронных денег, через которого совершена оплата. Третий — сетевой адрес покупателя, использованный при приобретении услуг, зарегистрирован в Казахстане. Четвёртый — международный код страны номера телефона, используемого для приобретения или оплаты услуг, присвоен Казахстану. Закон не утверждает, что одно лишь гражданство, язык интерфейса, валюта карты или суффикс email заменяют эти четыре условия. Не подменяйте место нахождения банка страной выпуска карты, не разобравшись в фактических данных платежа.
Для проживания запишите источник адреса: заявление, профиль или договор. Для платежа выясните именно местонахождение банка использованного счёта либо оператора электронных денег. Для IP сохраните значение на момент покупки, время и способ определения страны; последующий вход в аккаунт является другим событием. Для номера проверьте диапазон нумерации, использованный при приобретении или оплате. Это перечень проверок, а не дополнительные условия закона.
Пример: местный банк и номер при иностранном IP
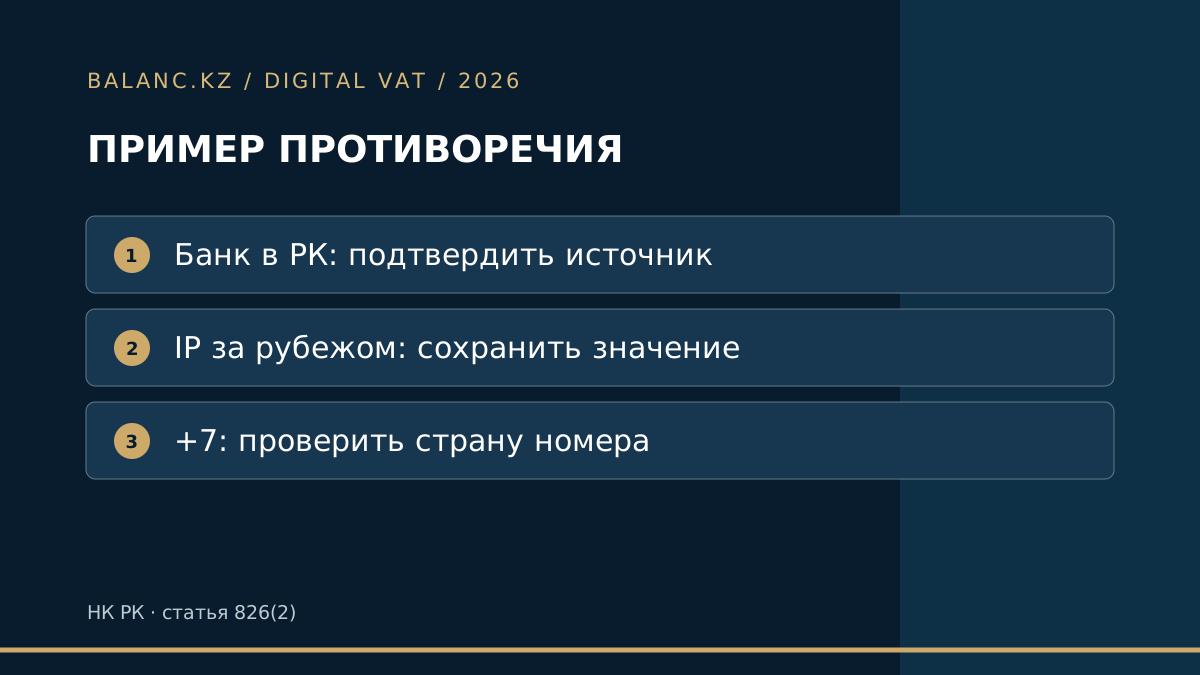
Вымышленная ABC Corp продаёт подписку физическому лицу. В заказе указан номер с кодом +7, оплата проведена через банк в Казахстане, а сетевой адрес выглядит иностранным. Один подтверждённый признак из статьи 826(2) уже достаточен для связи операции с Казахстаном в рамках специального порядка. Но телефонный код +7 сам по себе разделяют разные страны: нужно подтвердить, что код номера именно присвоен РК; запись «+7» без дальнейшей проверки не является надёжным доказательством. Для банковского признака сохраните сведения об использованном счёте или операторе, а не произвольную геометку интерфейса. Противоречие адреса сети и платежа документируйте, не стирая исходные значения.
Если платёжная выгрузка надёжно подтверждает банк в РК, иностранный IP не отменяет банковский признак. Если «казахстанский банк» оказался предположением по карточной метке, вывод пересматривается. Не присваивайте покупателю неизменный статус страны для всех заказов: инструмент платежа и телефон могут поменяться. Сохраняйте основание по каждой покупке отдельно.
Как сохранить доказательства и не собирать лишнее
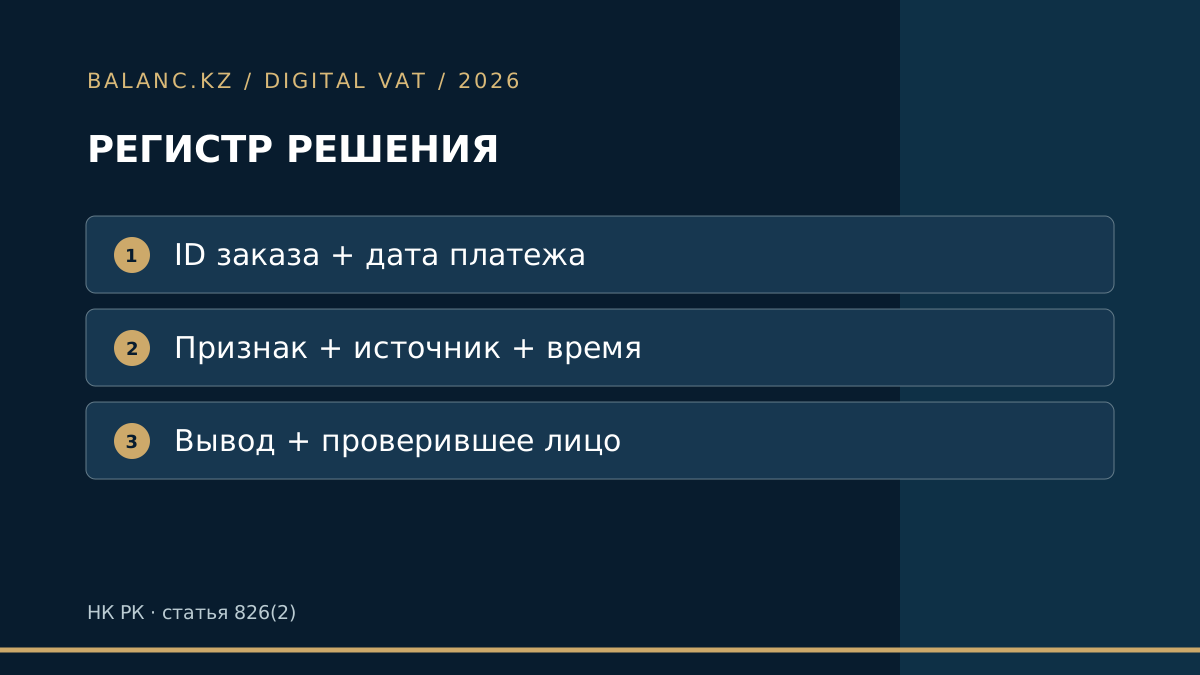
Для каждой операции сохраните идентификатор заказа, договорную сторону, дату и сумму платежа, источник и время получения каждого доступного признака, результат проверки, ссылку на документ и версию правила. Ограничьте доступ к персональным данным и храните только то, что нужно для обоснования налогового вывода с учётом применимых требований защиты данных. Если платёжный посредник не передаёт место нахождения банка, зафиксируйте пробел и запросите допустимое подтверждение. Непроверенное поле не следует считать отрицательным признаком. Смена телефона или поездка покупателя позже не переписывает без проверки обстоятельства уже состоявшейся покупки.
Разделите в регистре наблюдаемое значение, его источник, правовую оценку и подтверждающий документ. Тогда видно, когда в интерфейсе указана страна, но исходного IP нет. При повторной покупке проверяйте изменения платёжного инструмента, телефона и адреса; храните историю исправлений вместо перезаписи исходного события итоговым флагом.
Короткие ответы
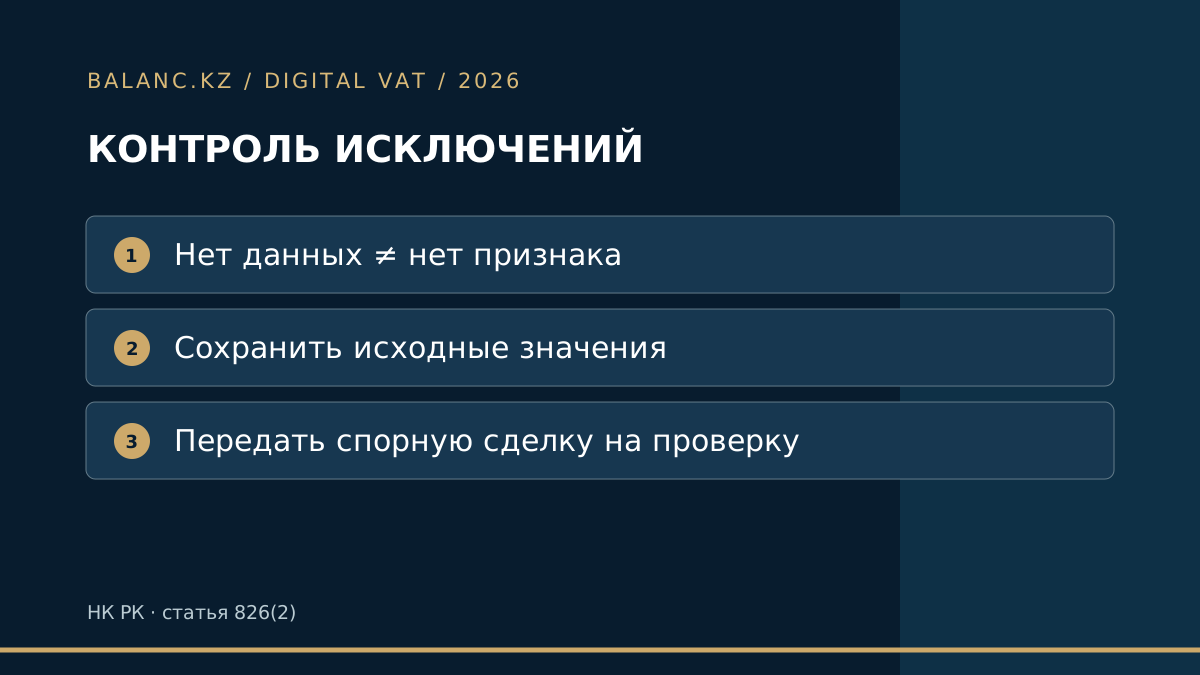
Если IP иностранный, а банк в РК — проверяется банковский признак; правило большинства не применяется. Если указан только код +7 — дополнительно установите, относится ли номер к Казахстану. Если покупатель компания — сначала определите покупателя по договору и анализируйте корпоративный маршрут НДС отдельно. Если в системе нет поля банка — фиксируйте недостаток данных, а не автоматически исключайте Казахстан. Если признаки расходятся — сохраняйте значения, происхождение и мотивированное решение; подробный порядок исключений рассмотрен в отдельном материале.
При противоречии адреса и банка оцените надёжность каждого источника. Совпадение нескольких непрозрачных меток не превращает их в доказательства. Отсутствие казахстанского IP не означает, что других признаков нет. Запросите допустимые сведения и оставьте спорную операцию на ручном контроле до мотивированного решения.
Источники
- Налоговый кодекс РК № 214-VIII, статья 826(2); редакция от 1 июля 2026 года.
- Постановление Правительства № 975 от 17 ноября 2025 года — соглашение о совместном использовании нумерации +7.
Проверено 16 октября 2026 года. Пример условный; квалификация реальной сделки зависит от её документов.