Иностранная платформа получила условный БИН, а казахстанская дочерняя компания встала на НДС по общим правилам. Эти записи нельзя считать взаимозаменяемыми. Налоговый кодекс 2026 года разделяет условную регистрацию иностранной компании и добровольную либо обязательную регистрацию других налогоплательщиков. Разберём, кому подходит каждый маршрут и какие обязанности возникают.
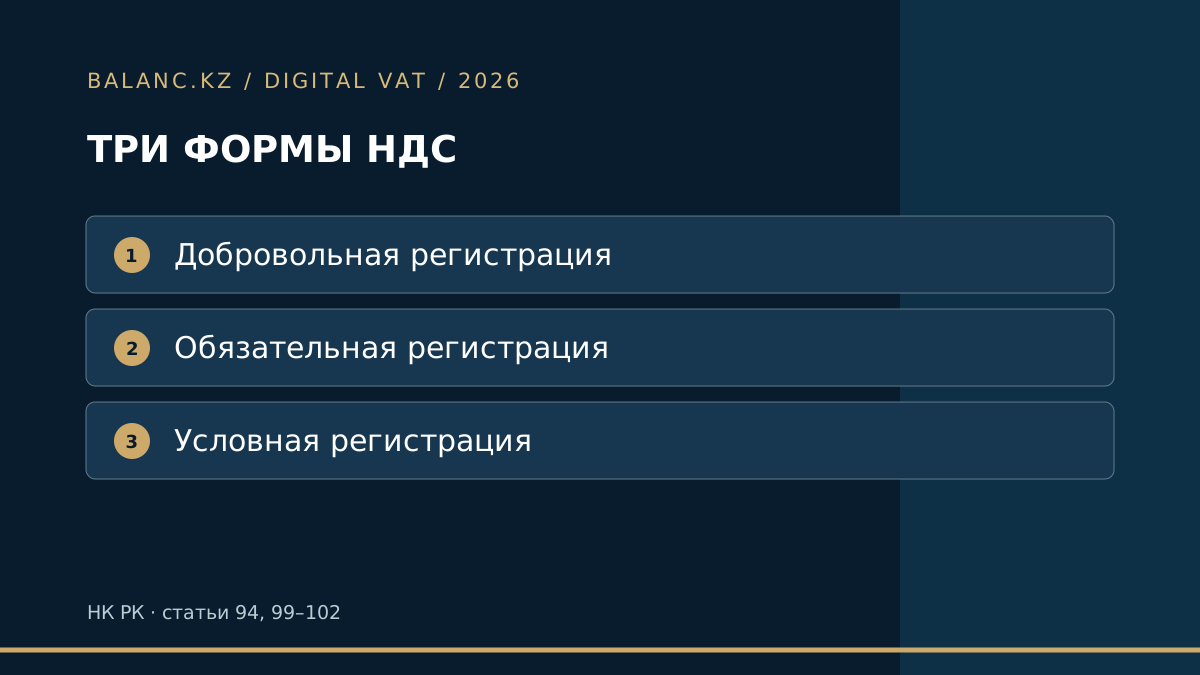
В статье 99 названы три формы регистрации по НДС
Пункт 1 статьи 99 перечисляет добровольную, обязательную и условную постановку. Первые две проводятся в базе налогоплательщиков, а условная иностранной компании — по статье 102. Статья 94 также выделяет иностранные компании, осуществляющие деятельность через интернет-площадку в Казахстане, из общего формирования базы. Условный БИН из специального реестра и регистрация местного юрлица по НДС отвечают разным правовым основаниям; наличие одного не заменяет действия другого лица. Нельзя отправлять иностранную компанию на обычную добровольную регистрацию лишь из-за слова «НДС» в запросе.
Простое сравнение: условный путь — специальный реестр иностранной компании; обычный — база налогоплательщиков для подходящего лица. Обе записи связаны с НДС, но не создают одну объединённую карточку группы. Для анализа используйте реквизиты продавца в договоре и подтверждении заказа.
Сначала установите юридическое лицо и способ ведения бизнеса
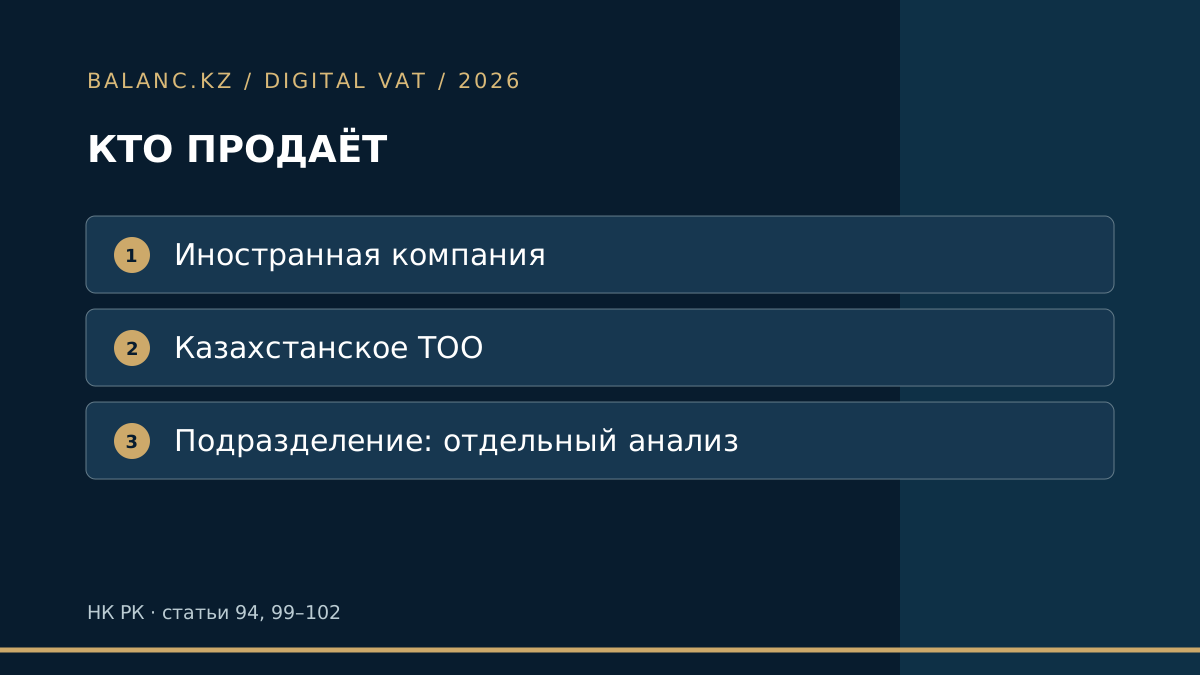
Иностранная компания, продающая через интернет-площадку в РК в рамках специального режима, проверяет условную постановку по статье 102 и продажи физлицам по статье 826. Казахстанское ТОО, даже если его учредитель иностранный, является другим юридическим лицом и анализирует обычную добровольную или обязательную регистрацию с учётом применимого режима. Нерезидент, работающий через зарегистрированное подразделение или при наличии постоянного учреждения, требует самостоятельной квалификации операций и статуса по НК. Не переносите условный БИН материнской компании на продажи дочернего ТОО и не делайте из отсутствия офиса автоматический вывод обо всех налоговых обязательствах нерезидента.
Не смешивайте юридическое лицо-нерезидента, его местное подразделение и казахстанское ТОО. Даже одинаковый бренд, сайт и владелец не делают их одним налогоплательщиком. Установите, кто получает выручку и кому покупатель предъявляет требование о поставке или возврате.
Порог 10 000 МРП относится к обычному маршруту статьи 99
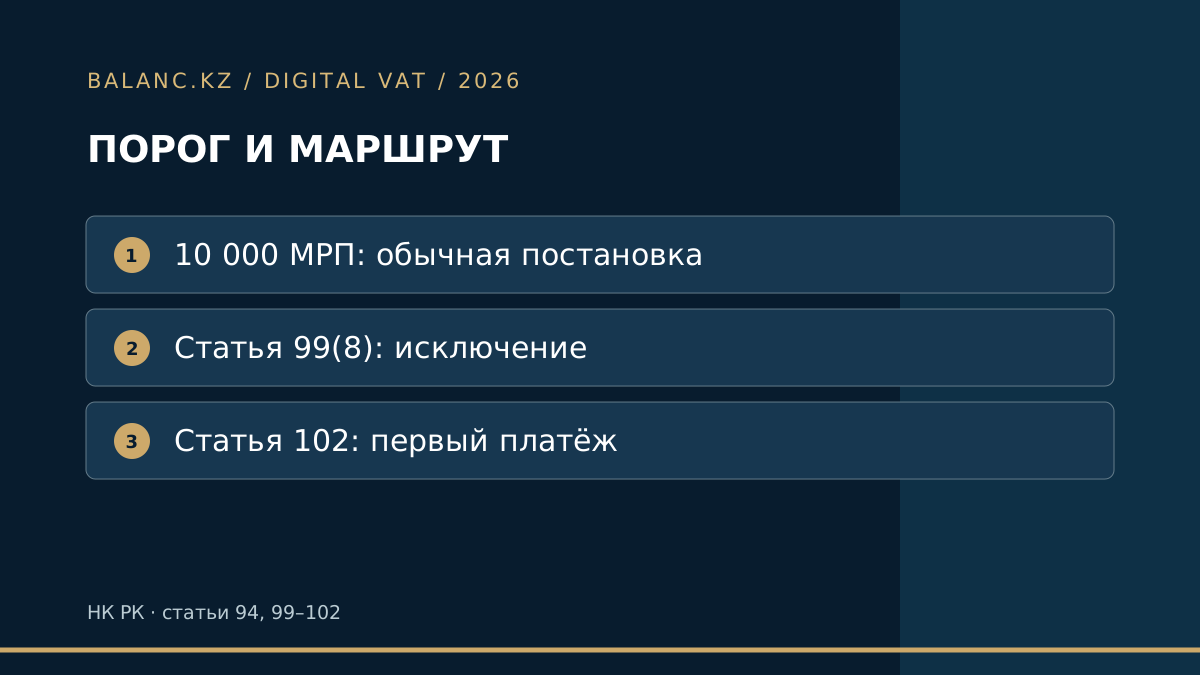
Пункт 4 статьи 99 определяет для соответствующей постановки предельный порог оборота в 10 000 МРП на 1 января года. Пункт 8 прямо исключает применение положений статьи 99, кроме указания на условную форму, к иностранной компании, подлежащей условной постановке. Статья 100 допускает добровольную постановку до порога для подходящих налогоплательщиков; статья 101 регулирует обязательную постановку при превышении и специальные случаи. В общем случае заявление после превышения подают не позднее пяти рабочих дней; сделка, сама превышающая порог, требует заявления до её оборота. Для иностранной компании по статье 102 другой пусковой момент: первый платёж покупателя и месяц для письма. Местный порог нельзя автоматически переносить на её B2C-продажи.
Порог зависит от оборота, определяемого по статье 99(4) и статье 101, а не от всех входящих банковских поступлений. Эту отдельную задачу не решают простой суммой поступлений за календарный год. Для компании на специальном налоговом режиме пункт 3 статьи 99 устанавливает ограничение постановки; статус режима нужно проверить до расчёта маршрута.
Различаются заявление, письмо и момент признания
Обычная постановка по статье 99 осуществляется на основании налогового заявления по месту нахождения налогоплательщика с даты его подачи; последующие обязанности, включая работу с ИС ЭСФ, требуют проверки применимых пунктов статьи и конкретных операций. Условная постановка по статье 102 использует письмо-подтверждение: по пункту 3 его направляют не позднее месяца с первого платежа, а по пункту 4 компания признаётся плательщиком с даты этого платежа. Приказ № 636 раскрывает форму письма, нотариально заверенные документы и перевод, присвоение БИН и публикацию в реестре. Не считайте моментом возникновения обязанности только дату появления БИН в открытом списке. Отдельно проверяйте порядок расчёта и уплаты по статье 827.
Сравнивайте документы и события: налоговое заявление и его дата для обычной постановки; письмо, первый платёж и публикация для условной. Дата внесения записи в реестр и дата признания плательщиком по статье 102 различаются. Не обещайте одинаковый набор ЭСФ и отчётности двум типам компаний без анализа нормы и типа сделки.
ABC Corp и дочернее ТОО: два разных налоговых субъекта
Вымышленная ABC Corp продаёт подписки физлицам напрямую из-за рубежа и получает первый платёж покупателя с признаком РК. Она проверяет условный маршрут по статьям 102 и 826. Её казахстанское дочернее ТОО заключает собственные договоры с компаниями и выставляет документы от своего имени. Для ТОО проверяют режим, оборот, право добровольной и обязанность обязательной регистрации по статьям 99–101, а также предмет и место реализации. Если родитель продаёт корпоративные лицензии или действует через подразделение в РК, добавляется самостоятельная правовая проверка; один условный БИН не даёт готового ответа для всех потоков. Составьте таблицу по каждому юридическому лицу, договору, покупателю и платежу.
Частый вопрос: «У иностранной компании уже есть БИН — можно работать по нему для ТОО?» Нет, это разные лица. «Нужно ли ждать 10 000 МРП для условной регистрации?» Нет, статья 99(8) не переносит этот порог на маршрут статьи 102. «Нерезидент всегда идёт только по условной схеме?» Нет: оцените его присутствие, подразделение и реальные договоры отдельно.
Источники
- НК РК № 214-VIII, статьи 94, 99–102, 826–827.
- Приказ Минфина № 636, правила условной постановки.
Проверено 17 октября 2026 года. ABC Corp — вымышленный пример; для реальной группы нужны договоры и статус каждой компании.