Иностранная компания получила первый платёж за цифровую услугу от покупателя в Казахстане. Когда подать письмо, какие документы заверить и что происходит до появления БИН в реестре? Разбираем последовательность по статье 102 НК РК и приказу Минфина № 636, действующим с 2026 года.
Сначала проверьте сделку и иностранную компанию
Условная постановка предусмотрена для иностранной компании, работающей через интернет-площадку в Казахстане. По пункту 1 статьи 826 НК РК плательщиком по специальному порядку является иностранная компания, зарегистрированная по статье 102; оговорено исключение для лица, поставленного на регистрационный учёт по НДС по статьям 100 и 101. Для цифровой продажи физлицу проверьте, кто юридически продаёт, вид услуги или электронной торговли товарами и хотя бы один признак связи покупателя с РК по пункту 2 статьи 826. Наличие казахстанского посещения сайта само по себе не завершает квалификацию. Если товар или услугу продаёт площадка от своего имени, договорную цепочку нужно разобрать отдельно.
Для B2B сделки не переносите этот потребительский алгоритм автоматически: установите юридического покупателя и применимые нормы по месту реализации и приобретению услуг у нерезидента. У продавца может быть несколько каналов и площадок; сведения в заявлении должны соответствовать фактической модели платежей.
Отсчёт начинается с первого платежа, а не с публикации в реестре
Пункт 3 статьи 102 и пункт 5 Правил № 636 требуют направить письмо-подтверждение не позднее одного месяца с даты первого платежа покупателя товара или услуги. Это именно месяц, а не условные 30 дней; дату нужно определить по подтверждению платежа и календарю. По пункту 4 статьи 102 иностранная компания признаётся плательщиком налога с даты первого платежа. Следовательно, позднее присвоение БИН не переносит дату признания и не превращает ожидание ответа ведомства в отсрочку. Сохраните платёжную выгрузку с идентификатором заказа, стороной договора и датой операции.
При нескольких площадках выясните, был ли первый релевантный платёж раньше той операции, которую заметила бухгалтерия. Возврат первого платежа и смена платёжного посредника требуют отдельной оценки фактической истории; не исправляйте дату задним числом без документов. Письмо и расчёт НДС — разные обязанности.
Что подать через ИСНА и что приложить
Пункт 4 Правил предписывает подачу письма-подтверждения по форме приложения 1 через интегрированную систему налогового администрирования. В письме указывают сведения реестра из пункта 3, кроме БИН: название и регистрационные номера компании, юридический адрес, вид деятельности, сайт, email, банковские реквизиты для уплаты НДС и получения оплаты, сведения о руководителе и представителе, а также merchant ID, merchant name и MCC. Не подставляйте выдуманный платёжный идентификатор: запросите его у эквайера или уточните используемую модель платежей. К письму прикрепляют нотариально заверенные копии учредительных документов, подтверждений государственной и налоговой регистрации в стране резидентства, а также приказ или доверенность о полномочиях представителя. Прикрепляемые документы переводят на казахский или русский язык с нотариальным заверением.
Форма приложения 1 содержит свои поля: до загрузки разложите источники по каждому полю и проверьте написание фирменного наименования, реквизиты страны регистрации и адрес. Полномочия подписанта подтверждаются отдельным документом. Лучше выявить расхождение merchant name с эквайрингом до подачи, чем исправлять опубликованную запись.
После отправки: комитет, Минюст, БИН и публичный реестр
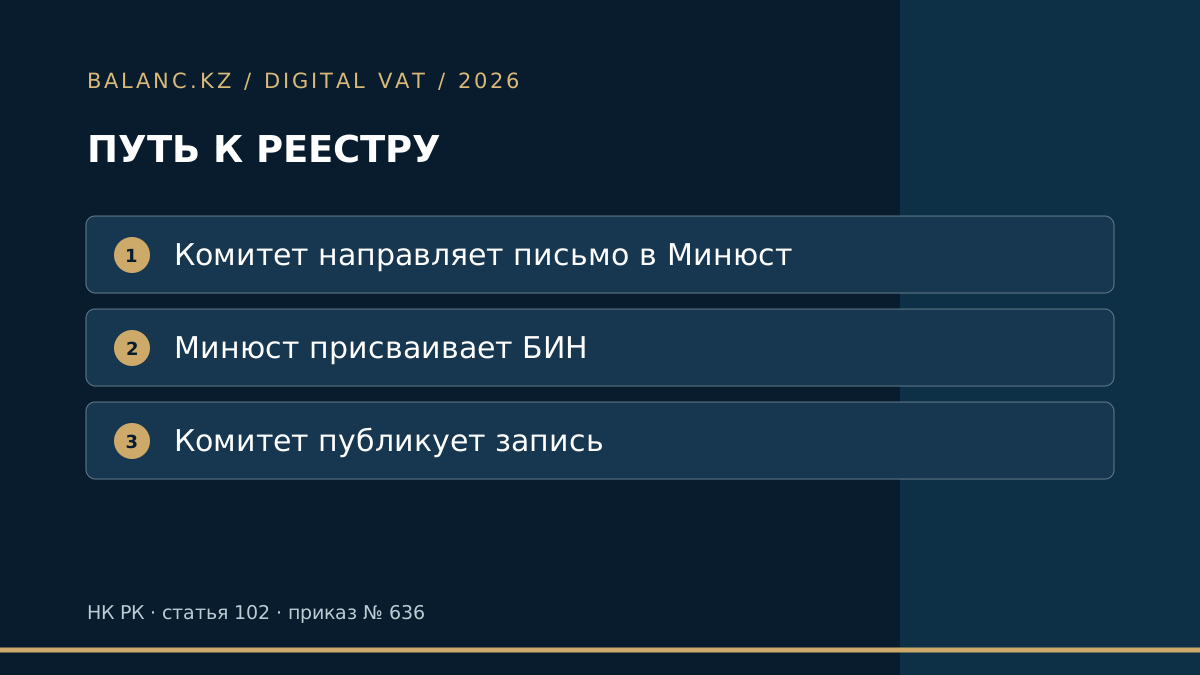
Комитет в течение одного рабочего дня со дня, следующего за получением письма, направляет его электронно в Министерство юстиции для формирования БИН. Минюст направляет комитету электронное извещение о присвоении БИН не позднее одного рабочего дня с даты получения письма от комитета. Затем комитет публикует компанию в реестре на своём интернет-ресурсе в течение трёх рабочих дней со дня получения извещения о БИН. После присвоения БИН он отображается в поданном через ИСНА письме. Это последовательные действия разных органов, а не единый обещанный срок «пять дней с подачи» в любом фактическом случае. Сохраните подтверждение отправки, номер обращения и скрин статуса; затем отдельно проверьте БИН и запись реестра.
Нормы задают сроки межведомственной передачи и публикации, но качество комплекта, статус заявления и техническая обработка требуют фактического контроля. Публикация подтверждается проверкой реестра, а не только локальной отметкой «отправлено» в учётной системе. Не сообщайте клиенту, что он уже опубликован, если есть лишь квитанция отправки.
Контрольная карта ABC Corp и частые вопросы
Вымышленная ABC Corp получила первый платёж 12 октября. Команда фиксирует дату и договорную сторону, проверяет связь физлица с Казахстаном, готовит перевод и нотариальные копии, заполняет письмо и отправляет его в установленный месячный срок. БИН в форме и публичная запись проверяются отдельно. Изменение включённых в реестр данных — отдельная процедура: статья 102 и пункт 7 Правил устанавливают уведомление не позднее десяти рабочих дней после изменения. «Можно ждать БИН и только потом подать письмо?» Нет: письмо направляют без БИН. «Достаточно обычного перевода без нотариуса?» Пункт 4 требует нотариальное заверение переводов прикрепляемых документов. «Реестр пуст — обязанности ещё нет?» Нет: дату признания определяет первый платёж по статье 102(4).
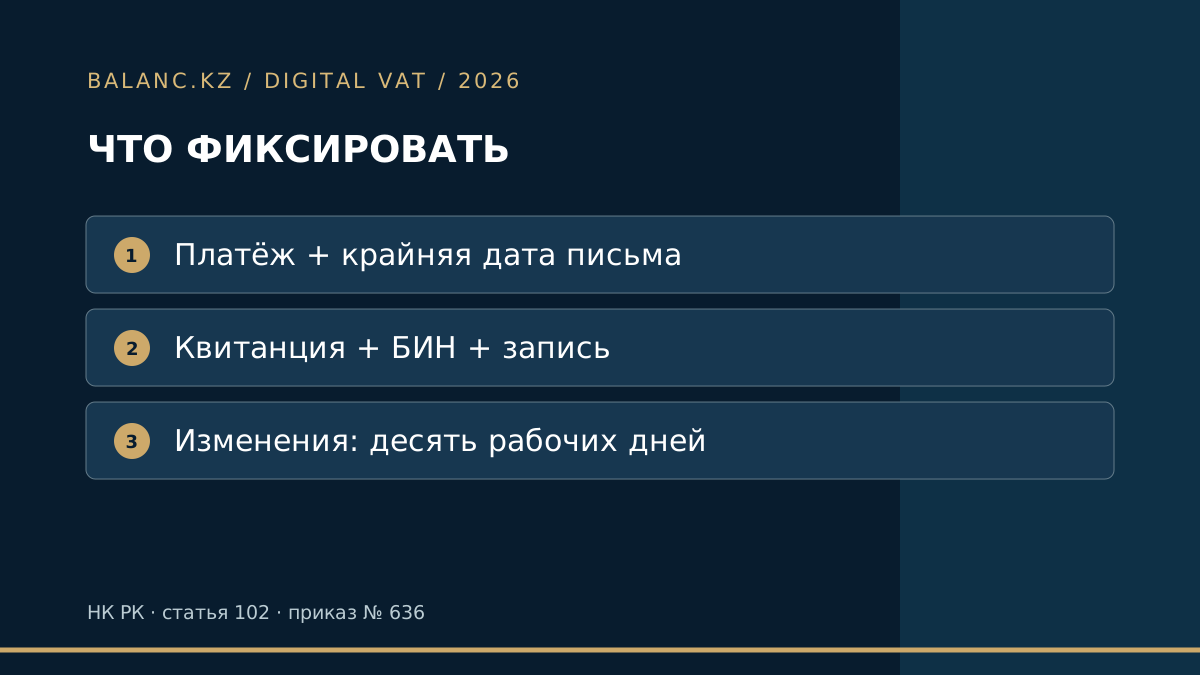
Для внутреннего контроля заведите карточку: первый платёж; предельная дата письма; версия формы; состав приложений и переводов; полномочия; идентификатор отправки; присвоенный БИН; URL записи реестра; дата последующей сверки. Так финансовая, юридическая и техническая команды видят один проверяемый статус.
Источники
- НК РК № 214-VIII, статьи 102 и 826.
- Приказ Минфина № 636 от 28.10.2025, пункты 3–7, приложение 1.
Проверено 16 октября 2026 года. ABC Corp — условный пример; фактическую дату и комплект сверяют по документам компании.