SEP015 · коммерческий материал · исправление ФНО
Исправление налоговой отчётности: дополнительная ФНО, отзыв и сверка последствий под ключ
Ошибка в уже отправленной декларации — это не задача «пересдать форму ещё раз». Сначала нужно понять, какой показатель неверен, почему возникло расхождение, как изменение повлияет на налог, платежи и лицевой счёт, и только затем выбрать законный способ исправления. BALANC.KZ может провести эту цепочку от диагностики до контрольной сверки результата.
Что изменилось в 2026 году: обычный отзыв ФНО больше не является универсальным способом исправления
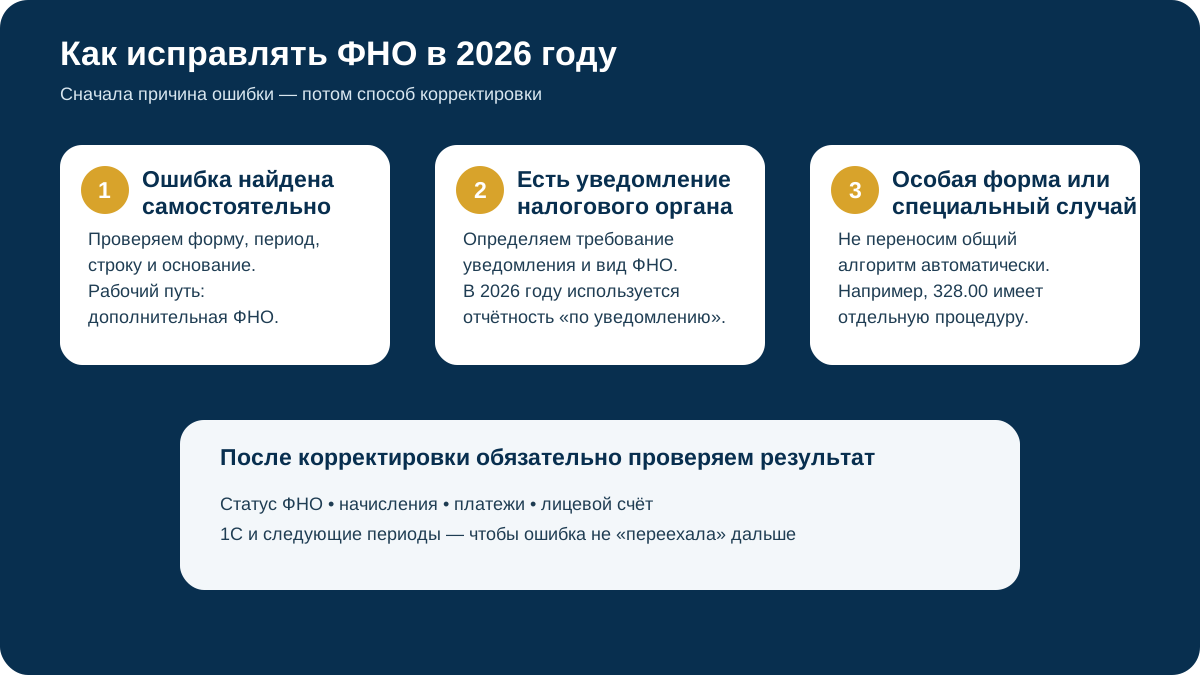
КГД в официальных разъяснениях по новому Налоговому кодексу прямо указывает: с 1 января 2026 года услуга «Отзыв налоговой отчётности» для обычных ФНО исключена, а изменения после подачи декларации вносятся через дополнительную налоговую отчётность. Отдельно применяется отчётность по уведомлению, когда корректировка связана с уведомлением налогового органа.
В январе 2026 года КГД временно сохранял техническую возможность заявления на отзыв в переходный период до 1 марта для отдельных задач перехода на режим налогообложения и прекращения деятельности ИП. Это было временное переходное решение, а не возвращение общего права на отзыв.
Перед корректировкой мы устанавливаем не только ошибочную строку, но и её последствия
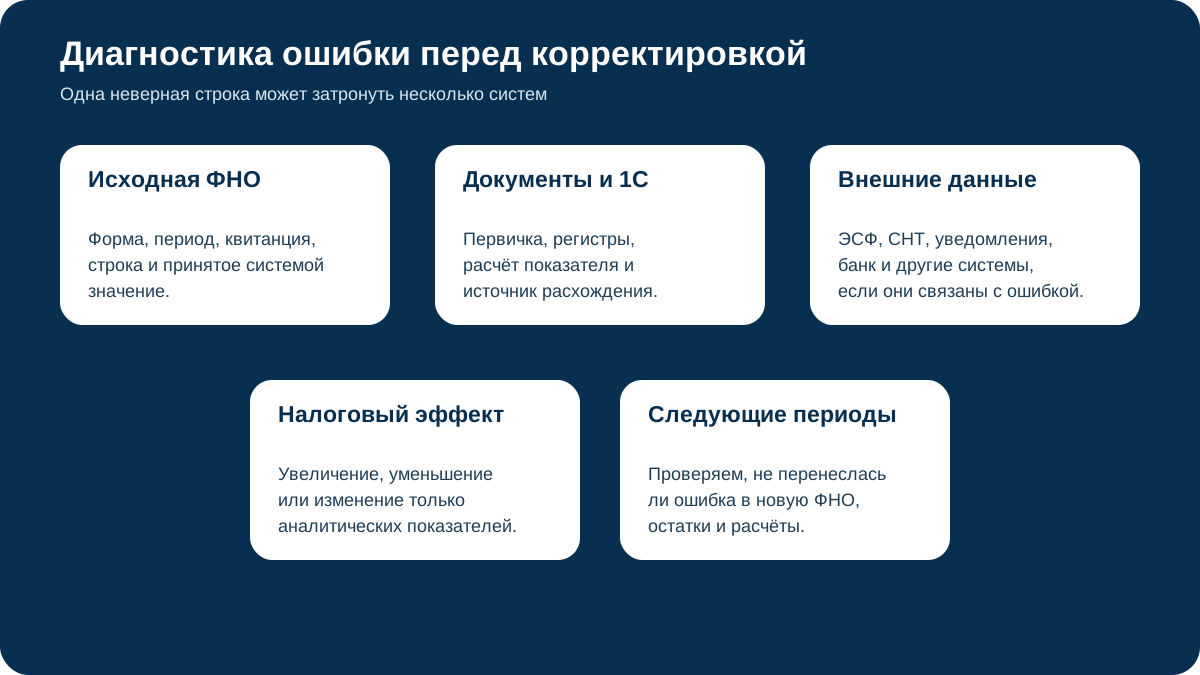
Работа начинается с контрольной карты: форма и период, исходная декларация, конкретная строка, первичные документы, данные 1С, электронные документы при их наличии, начисления и платежи. Затем определяется влияние ошибки: налог увеличивается, уменьшается либо меняются только справочные/аналитические показатели.
| Что проверяем | Зачем |
|---|---|
| Исходная ФНО и квитанция | фиксируем, что именно принято системой |
| Первичные документы | подтверждаем правильное значение показателя |
| 1С и регистры | ищем источник расхождения и зависимые операции |
| ЭСФ/СНТ и внешние системы | проверяем, не конфликтует ли корректировка с электронными данными |
| Лицевой счёт и платежи | оцениваем фактические налоговые последствия |
| Следующие периоды | проверяем, не перенеслась ли ошибка дальше |
Дополнительная ФНО и отчётность по уведомлению — это разные рабочие сценарии
Самостоятельно обнаруженная ошибка
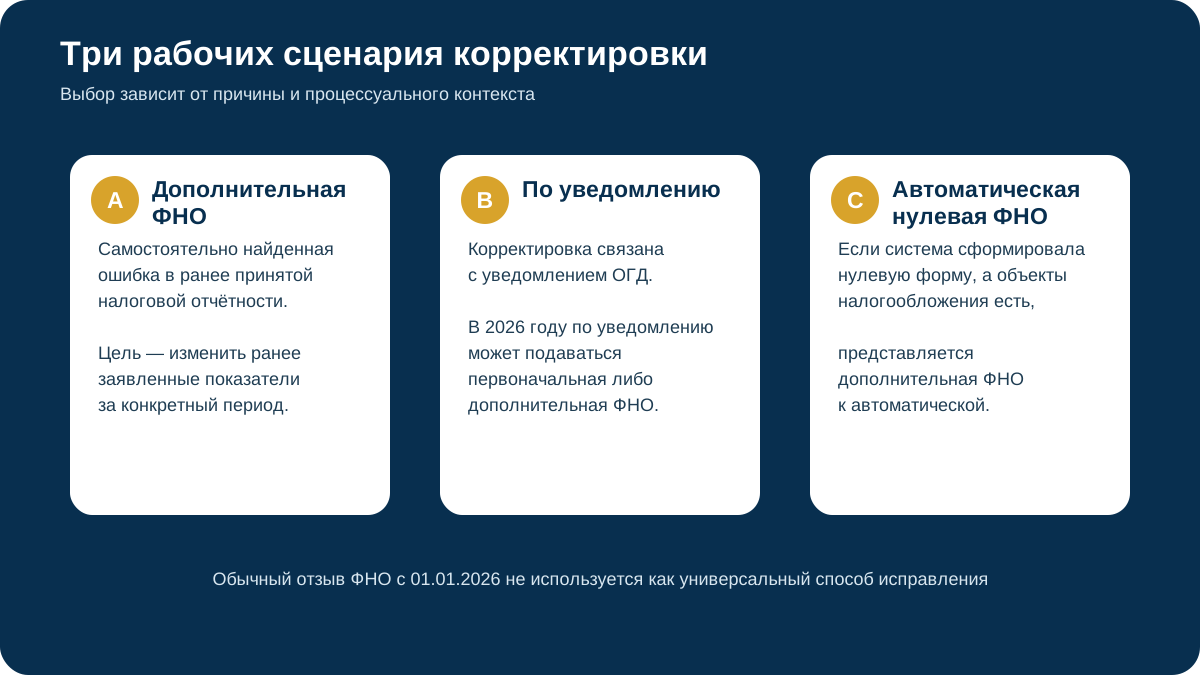
Если налогоплательщик сам установил, что ранее представленные данные требуют изменения, рабочая логика строится через дополнительную налоговую отчётность за соответствующий налоговый период. Нельзя просто подать вторую «основную» декларацию вместо уже принятой.
Ошибка выявлена в рамках уведомления
С 2026 года вид «дополнительная по уведомлению» заменён видом «по уведомлению». КГД разъясняет, что по уведомлению может быть представлена первоначальная либо дополнительная ФНО — в зависимости от фактической ситуации и требования уведомления.
Автоматически сформированная нулевая отчётность
Для налогоплательщиков, которые обязаны представлять ФНО и не представили очередную/первоначальную форму в установленный срок, ИСНА может сформировать автоматическую нулевую отчётность. При наличии объектов налогообложения налогоплательщик должен представить дополнительную отчётность к такой автоматической форме.
Что входит в услугу BALANC.KZ по исправлению налоговой отчётности
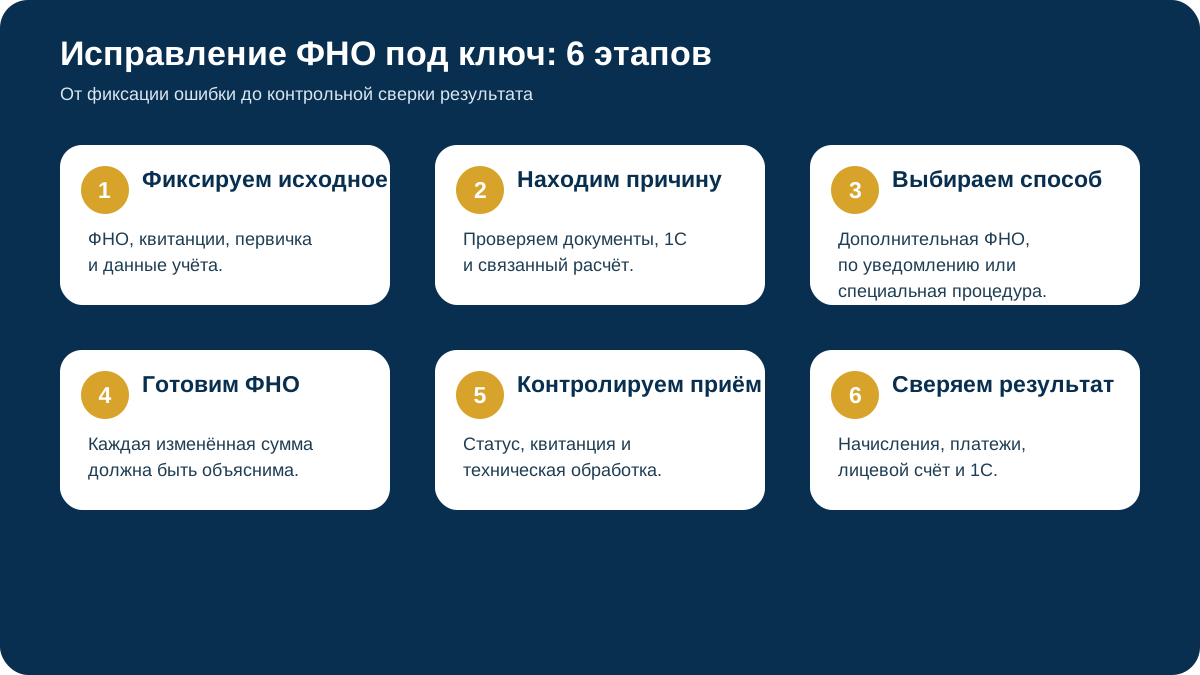
- Фиксируем исходное состояние. Получаем исходную ФНО, уведомления при наличии, квитанции, первичку и данные учёта.
- Находим причину. Сопоставляем документы, 1С, электронные данные и расчёт показателя.
- Определяем способ исправления. Дополнительная ФНО, отчётность по уведомлению либо специальная процедура для отдельной формы.
- Готовим корректировку. Формируем показатели и контрольную расшифровку, чтобы каждая изменённая сумма была объяснима.
- Контролируем приём. Проверяем статус и квитанцию после обработки.
- Сверяем последствия. Начисления, доплата/переплата, пеня при наличии, платежи, лицевой счёт и отражение в 1С.
Нашли ошибку в уже сданной ФНО?
Перед повторной отправкой стоит определить правильный вид корректировки и проверить, какие налоговые последствия она создаёт.
После отправки корректировки работа не заканчивается
Исправленная форма может изменить начисление, создать сумму к доплате или переплату, повлиять на пеню, зачёт, последующие расчёты и показатели 1С. Поэтому контроль результата выполняется после обработки ФНО, а не только до отправки.
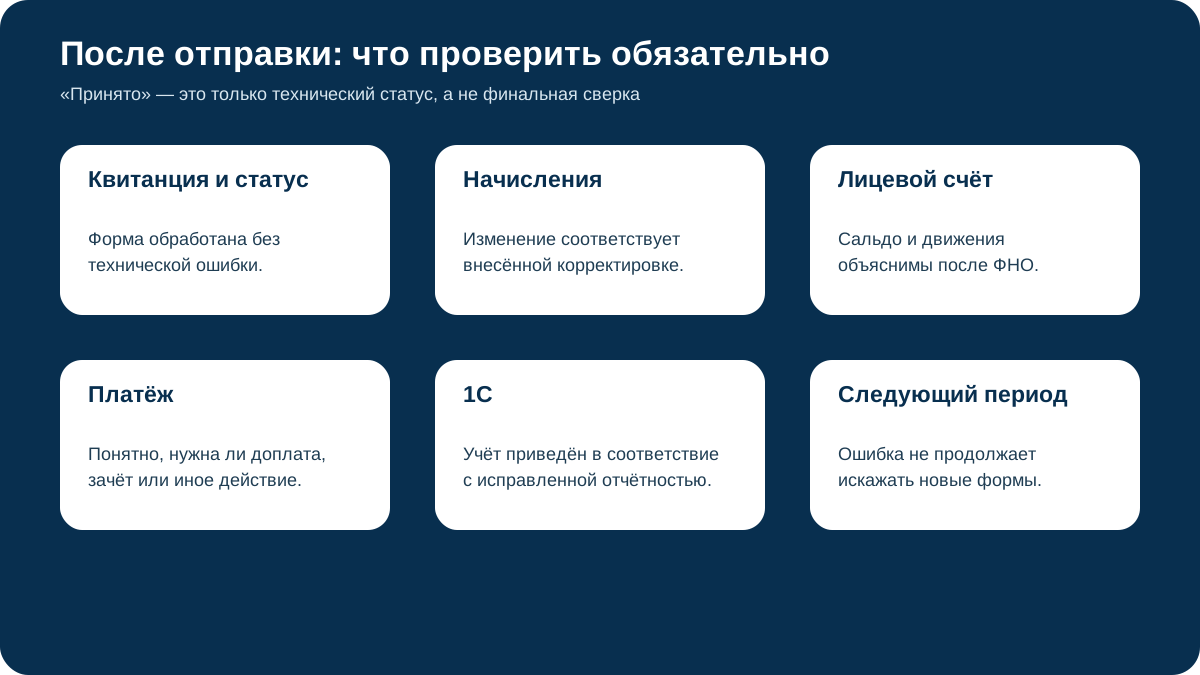
| Контроль после подачи | Что должно быть понятно |
|---|---|
| Квитанция/статус | форма обработана системой без технической ошибки |
| Начисления | изменение соответствует корректировке |
| Лицевой счёт | сальдо и движения объяснимы |
| Платёж | понятно, требуется ли доплата, зачёт или иное действие |
| 1С | учёт совпадает с исправленной отчётностью |
| Следующий период | ошибка не продолжает влиять на новые формы |
Частые вопросы
Можно ли в 2026 году просто отозвать ошибочную декларацию и сдать заново?
Для обычной ФНО — нет, общий механизм отзыва отменён. Исправление выполняется через дополнительную отчётность либо отчётность по уведомлению. Для формы 328.00 действует отдельная специальная процедура.
Если ошибка уменьшает налог, дополнительную ФНО тоже можно использовать?
Способ исправления определяется требованиями законодательства к конкретной форме и периоду. Сам факт уменьшения суммы не означает, что можно пропустить проверку оснований, документов и налоговых последствий.
Что делать, если ИСНА уже сформировала нулевую ФНО автоматически?
КГД разъясняет: при наличии объектов налогообложения или объектов, связанных с налогообложением, нужно представить дополнительную налоговую отчётность к автоматической нулевой форме за соответствующий период.
Исправление ФНО автоматически закрывает уведомление КГД?
Нет. Нужно отдельно выполнить требования самого уведомления, проверить допустимый способ исполнения и затем контролировать его статус в информационной системе.
Почему после принятой дополнительной ФНО нужно ещё смотреть лицевой счёт?
Потому что технический приём формы не показывает в одном месте все финансовые последствия. Сверка лицевого счёта позволяет проверить начисления, платежи, переплату, недоимку и пеню при наличии.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — действующая нормативная база налоговой отчётности с 2026 года.
- КГД: по представлению налоговой отчётности за 2026 год — формы и правила 2026 года.
- КГД: ключевые изменения по налоговой отчётности с 2026 года — отмена общего отзыва и переход к дополнительной ФНО.
- КГД: временный порядок отзыва в переходный период — техническая возможность до 1 марта 2026 года для ограниченных переходных задач.
- КГД: виды налоговой отчётности в 2026 году — отчётность «по уведомлению» и ликвидационная ФНО.
- КГД: автоматическая нулевая отчётность в ИСНА — дополнительная ФНО при наличии объектов налогообложения.
Правовая часть перепроверена 14 сентября 2026 года по Налоговому кодексу и официальным материалам КГД. Способ исправления конкретной ФНО определяется формой, налоговым периодом, причиной ошибки, наличием уведомления и фактическими данными налогоплательщика.