Налоговый кодекс 2026 · III квартал · практическая диагностика
Восемь месяцев нового Налогового кодекса: 10 участков учета, которые стоит перепроверить перед III кварталом
С января бизнес работает по новому Налоговому кодексу. К сентябрю уже недостаточно помнить, что «что-то поменялось». Главный вопрос — не осталось ли в 1С, договорах и контрольных процедурах логики 2025 года, которая восемь месяцев переносится из периода в период.
10 участков, которые дают максимальный эффект от проверки
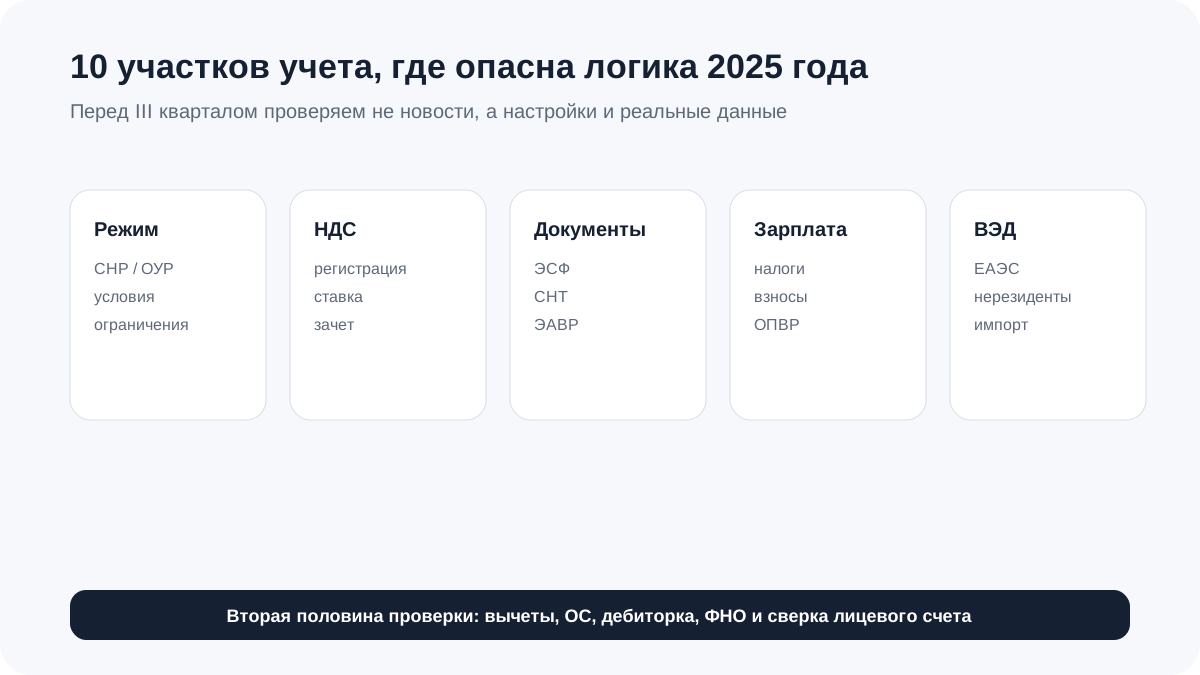
- Налоговый режим и право его применять. СНР, ОУР, вид деятельности, ограничения и фактический профиль операций.
- Регистрационный статус по НДС. Режим, порог, дата возникновения обязанности и отсутствие устаревшей настройки в 1С.
- Ставка НДС и договорная цена. Базовая ставка 16% действует с 1 января 2026 года; отдельные операции могут иметь специальные ставки или освобождения.
- ЭСФ, СНТ и ЭАВР. Электронные документы должны совпадать с датой, суммой, контрагентом и содержанием операции в учете.
- Зарплата и социальные платежи. Расчет, статус работника, база и ставки должны соответствовать 2026 году.
- ВЭД, ЕАЭС и нерезиденты. Импортный НДС, форма 328.00, договоры с нерезидентами и валютные расчеты требуют отдельной квалификации.
- Вычеты и первичные документы. Налоговая логика не заменяет доказательную базу хозяйственной операции.
- Основные средства и долгосрочные расходы. Проверьте даты, первоначальную стоимость, амортизацию и разделение текущих расходов и капитализируемых затрат.
- Дебиторка, кредиторка и спорные остатки. Старые долги, авансы, ошибочные поступления и резервы могут искажать закрытие периода.
- ФНО, банк и лицевой счет. Итоговая отчетность должна воспроизводиться из учета, а платежи — корректно садиться по КБК и периоду.
1–3. Режим, регистрация по НДС и ставка: три проверки до любых расчетов
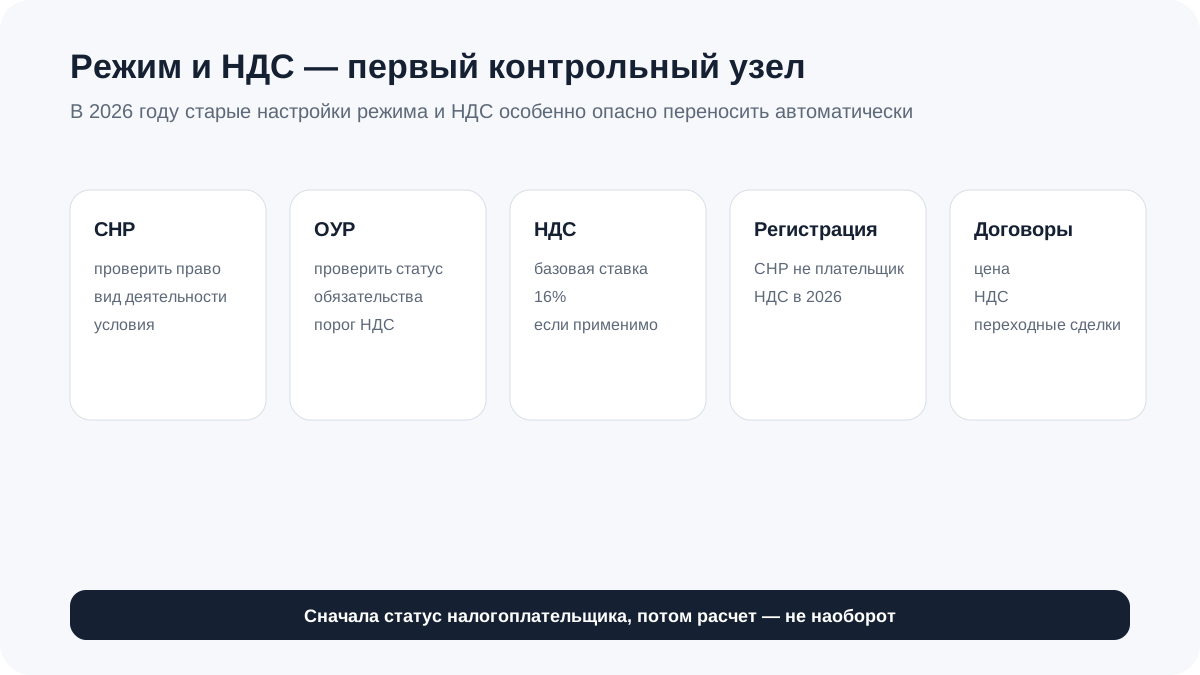
С 2026 года изменена сама архитектура специальных налоговых режимов. Официальные материалы КГД указывают, что действует три специальных режима: для самозанятых, на основе упрощенной декларации и для крестьянских или фермерских хозяйств. Для упрощенной декларации применяется самостоятельный набор условий, включая ограничения по видам деятельности.
Второй важный слой — НДС. Официальные разъяснения КГД указывают, что налогоплательщики на специальных налоговых режимах не подлежат постановке на регистрационный учет по НДС. Обязательная постановка относится к налогоплательщикам на общеустановленном режиме при соблюдении предусмотренных условий. Поэтому старая связка «СНР + НДС» из прежней модели не должна автоматически жить в учетной системе 2026 года.
| Что проверить | Типичная проблема |
|---|---|
| режим в 1С и внутренних регламентах | название или налоговые настройки остались от 2025 года |
| право на СНР | вид деятельности или фактическая модель бизнеса не проверены |
| статус НДС | налог рассчитывается по инерции без проверки регистрационного статуса |
| ставка НДС | в договоре или шаблоне счета сохранилось 12% |
| цена договора | не определено, включен НДС в цену или начисляется сверху |
4. Электронные документы: проверять нужно связь, а не наличие файла
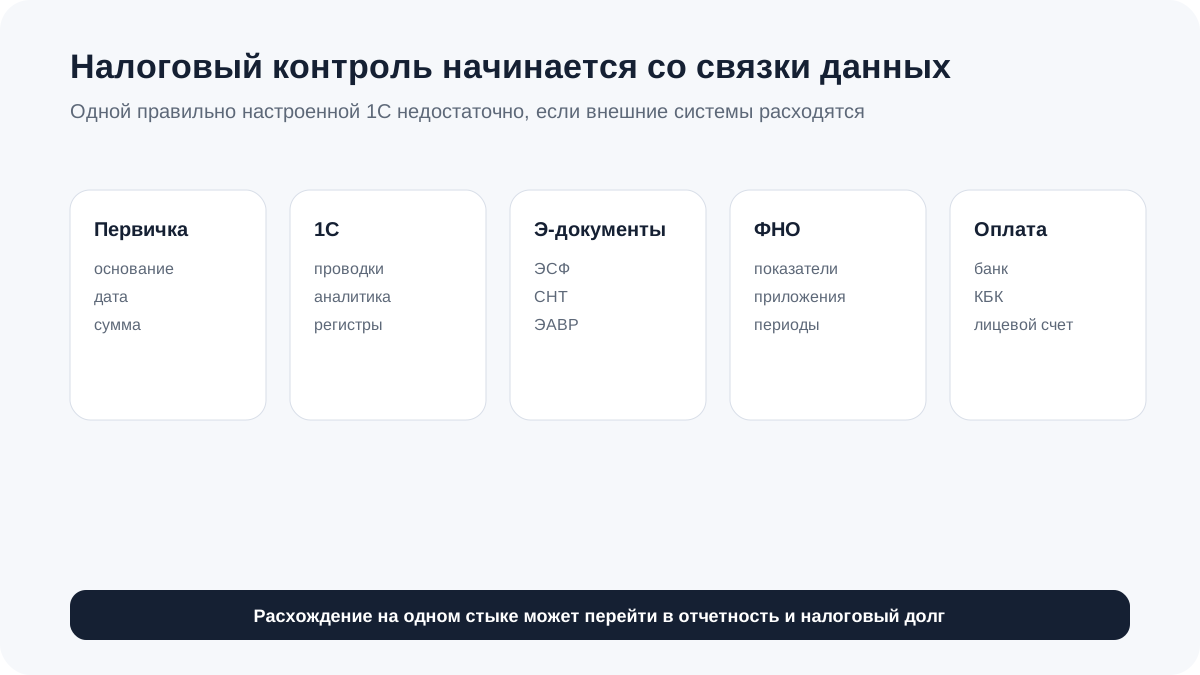
ЭСФ, СНТ и ЭАВР находятся во внешних информационных системах, а бухгалтерская запись — в 1С. Ошибка может возникнуть на стыке: документ существует, но в 1С другая дата; сумма исправлена в ИС ЭСФ, но база не обновлена; акт подтвержден, а реализация отнесена на другой период.
- сопоставьте реализацию в 1С с ЭСФ и ЭАВР по дате, сумме и контрагенту;
- проверьте статусы исправленных и дополнительных документов;
- отдельно проверьте операции, по которым документ отсутствует или был аннулирован;
- для товарных операций не подменяйте СНТ бухгалтерским документом и наоборот;
- после исправления электронной системы убедитесь, что изменение дошло до 1С и ФНО.
5. Зарплата: ставка в настройке важна не меньше кадрового документа
Даже если оклады сотрудников не менялись, блок обязательных платежей нельзя переносить из года в год без проверки. С 1 января 2026 года ставка обязательных пенсионных взносов работодателя (ОПВР) повышена до 3,5% от дохода работника при наличии обязанности и с учетом установленных исключений и пределов.
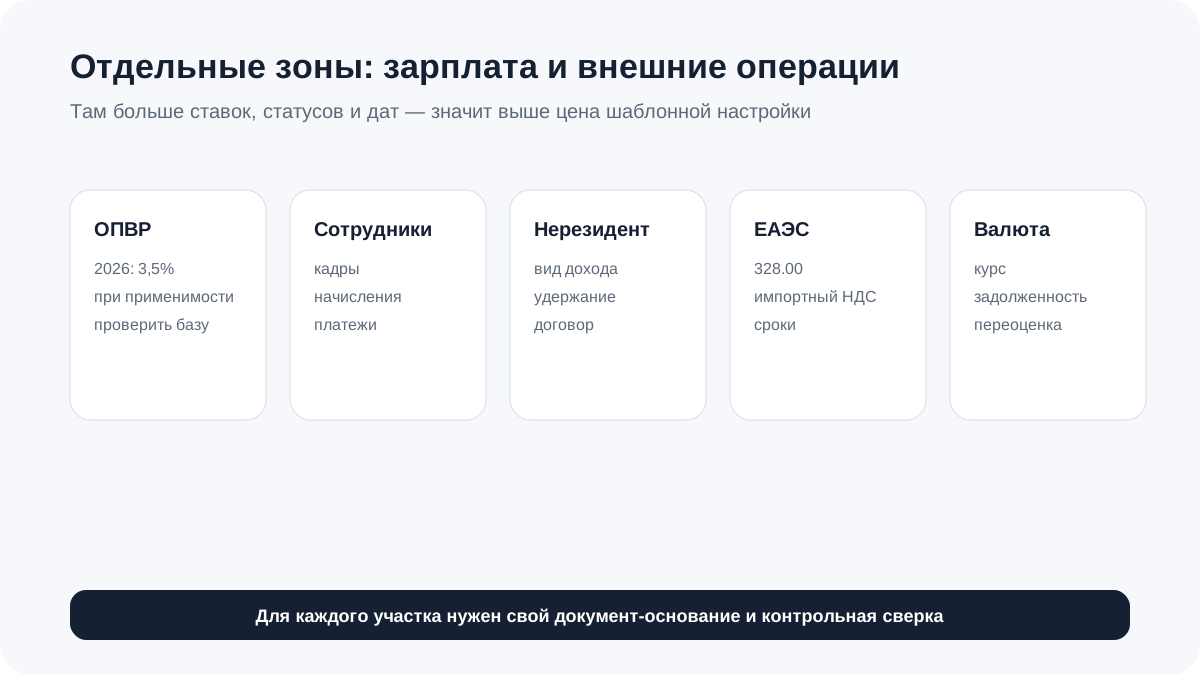
- проверьте, что ставка ОПВР и база расчета соответствуют 2026 году и статусу работника;
- сверьте начисления зарплаты с кадровыми основаниями и фактическими платежами;
- проверьте льготные/исключительные статусы работников отдельно;
- сопоставьте форму 200.00 с регистрами зарплаты и платежами;
- не оставляйте зависшие суммы обязательных платежей только потому, что платежка была создана.
6. ВЭД, ЕАЭС и нерезиденты: одна операция — несколько налоговых контуров
Импорт из ЕАЭС, услуги нерезидента и валютная задолженность не должны попадать в один универсальный сценарий «ВЭД». Для импорта из ЕАЭС отдельно контролируются документы, косвенные налоги и форма 328.00. Для услуг нерезидента — вид услуги, место реализации, возможный НДС и налог у источника выплаты. Для валютной задолженности — курс признания, переоценка и погашение.
| Участок | Контрольный вопрос |
|---|---|
| ЕАЭС | совпадают ли договор, дата принятия на учет, налоговая база, форма 328.00 и импортный НДС |
| нерезидент | какой вид дохода выплачивается и возникает ли налоговое обязательство в РК |
| импорт услуг | где место реализации и возникает ли НДС за нерезидента |
| валюта | правильно ли отражены курсовые разницы по задолженности |
7–9. Вычеты, основные средства и долги: налоговый результат начинается с бухгалтерской доказательности
Новый Налоговый кодекс не отменяет базовую бухгалтерскую дисциплину. Проводка должна иметь основание, аналитика — отражать содержание операции, а налоговый вычет — подтверждаться применимыми документами и соответствовать нормам налогового законодательства.
7. Вычеты и первичка
- есть ли первичный документ по каждой существенной сумме;
- соответствует ли документ фактическому получателю товара или услуги;
- не отражены ли личные расходы собственника как расход ТОО без правильного основания;
- не подменяет ли банковская выписка документ, который должен подтверждать содержание хозяйственной операции.
8. Основные средства
- дата признания и ввод в эксплуатацию;
- первоначальная стоимость и последующие затраты;
- амортизация и срок полезного использования;
- местонахождение и ответственное лицо;
- налоговая квалификация существенных расходов по объекту.
9. Дебиторка и кредиторка
- старые авансы, которые давно не соответствуют фактическим отношениям;
- дебиторка без движения и документальной перспективы взыскания;
- ошибочные банковские поступления, отраженные как доход;
- займы и расчеты с учредителями без отдельной аналитики;
- резервы и списания, которые смешаны с налоговым вычетом без проверки специальных условий.
10. Финальная сверка: 1С → ФНО → банк → лицевой счет
Перед закрытием квартала полезно проверить не только оборотно-сальдовую ведомость. Сильная контрольная процедура отвечает на вопрос: можно ли воспроизвести ключевые показатели отчетности из 1С и можно ли затем увидеть соответствующее обязательство и платеж на лицевом счете налогоплательщика.
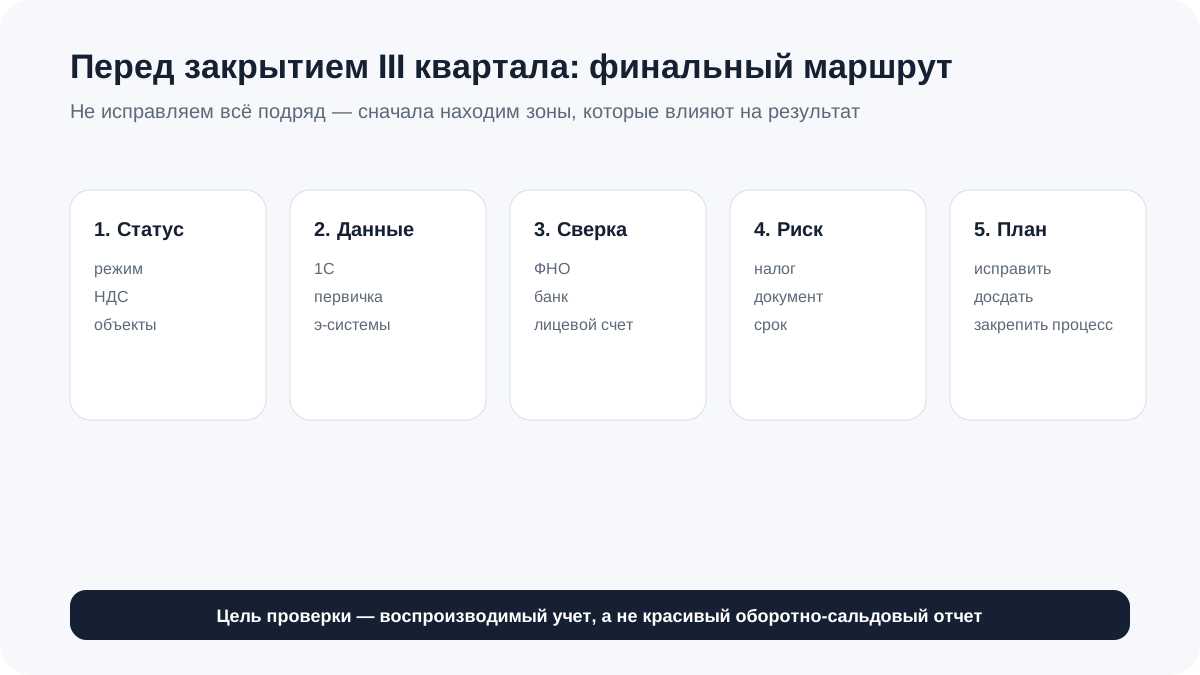
- Зафиксируйте статус. Режим, НДС, сотрудники, ВЭД и специальные объекты.
- Соберите контрольные данные. 1С, первичка, ИС ЭСФ, банк и применимые реестры.
- Сверьте отчетность. Показатели ФНО должны иметь источник в учете.
- Проверьте платежи. Сумма, КБК, период и статус на лицевом счете.
- Разделите ошибки. Что влияет на III квартал сейчас, что требует восстановления прошлых периодов, а что является процессным риском.
Нужно понять, где учет продолжает работать по старой логике?
BALANC.KZ проведет бухгалтерскую диагностику 1С, первичных документов, электронных систем, отчетности и платежей и сформирует карту расхождений перед закрытием III квартала.
Заказать проверку учета Экспресс-проверка перед III кварталом
Частые вопросы
Это список всех изменений Налогового кодекса?
Нет. Материал специально построен как практический бухгалтерский контроль: где настройки и процессы 2025 года могут конфликтовать с правилами 2026 года или накопить расхождения к III кварталу.
Какая ставка НДС действует в 2026 году?
Базовая ставка — 16%. Для отдельных операций действуют специальные ставки и освобождения, поэтому конкретную сделку нужно анализировать отдельно.
Можно ли применять СНР и одновременно быть плательщиком НДС?
Официальные разъяснения КГД по правилам 2026 года указывают, что налогоплательщики на специальных налоговых режимах не подлежат постановке на учет по НДС. Регистрационный статус нужно проверить по фактическому режиму.
Почему в статье есть ОПВР, если это не налог?
Потому что для бухгалтерии это часть обязательного зарплатного контура. В 2026 году ставка ОПВР изменилась до 3,5%, и ошибочная настройка влияет на расчеты и платежи работодателя.
Нужно ли проверять все 10 участков каждой компании?
Нет. Сначала формируется профиль налогоплательщика и исключаются неприменимые зоны. Например, компании без ВЭД не нужна сверка формы 328.00.
Что делать, если нашли ошибки прошлых месяцев?
Сначала оценить влияние на текущую отчетность и налоговые обязательства, затем определить допустимый механизм исправления: корректировка учета, дополнительные документы, дополнительная отчетность или отдельный проект восстановления.
Официальные источники и правовая проверка
- Налоговый кодекс РК №214-VIII — действующая базовая нормативная основа с 2026 года.
- КГД: изменения и новшества по НДС в новом Налоговом кодексе — базовая ставка 16% и специальные ставки.
- КГД: изменения в порядке регистрации по НДС с 2026 года — регистрационный статус налогоплательщиков на СНР и ОУР.
- КГД: изменения в специальных налоговых режимах — структура СНР с 1 января 2026 года.
- Официальная информация: ставка ОПВР в 2026 году — повышение до 3,5% с 1 января 2026 года.
Правовая проверка выполнена 9 сентября 2026 года. Для конкретного налогоплательщика применяются только те нормы и участки, которые соответствуют его режиму, отрасли, операциям и статусам.