Бухгалтерия для сферы услуг: договоры, акты, ЭАВР, ККМ и налоги
Выстраиваем бухгалтерский контур от договора и факта оказания услуги до закрывающего документа, оплаты, ККМ, ЭСФ, налогов и отчётности. Отдельно контролируем проекты, авансы, подрядчиков и дебиторскую задолженность.
Работа выполнена, но учётный и налоговый контур не совпал
Для сервисного бизнеса недостаточно увидеть поступление денег в банке. Нужно понимать, что именно оказано, в каком периоде возник подтверждающий документ, какой способ расчёта применён, требуется ли ККМ, возникает ли обязанность по ЭСФ и как операция попадает в учёт и отчётность. Ошибка в одной точке переносится дальше — в доход, НДС, взаиморасчёты и закрытие периода.
Договор не совпадает с фактом
В договоре один предмет и этапы, а в акте, счёте или назначении платежа используется другая формулировка.
Неверный период услуги
Документ и учёт отражены в разные периоды, поэтому выручка, НДС или задолженность формируются несогласованно.
Оплата не связана с документом
Аванс, окончательный расчёт и закрытие дебиторской задолженности не сопоставлены с конкретным договором или проектом.
ККМ применена неверно
Способ расчёта изменился, но кассовый процесс не перестроен или чек не соответствует фактической услуге.
ЭСФ оформляется механически
Не проверены основание, дата оборота, ставка НДС, реквизиты и связь с первичным документом.
Нет экономики проекта
Доход виден, но зарплата, подрядчики и прямые расходы не собраны по тому же проекту.
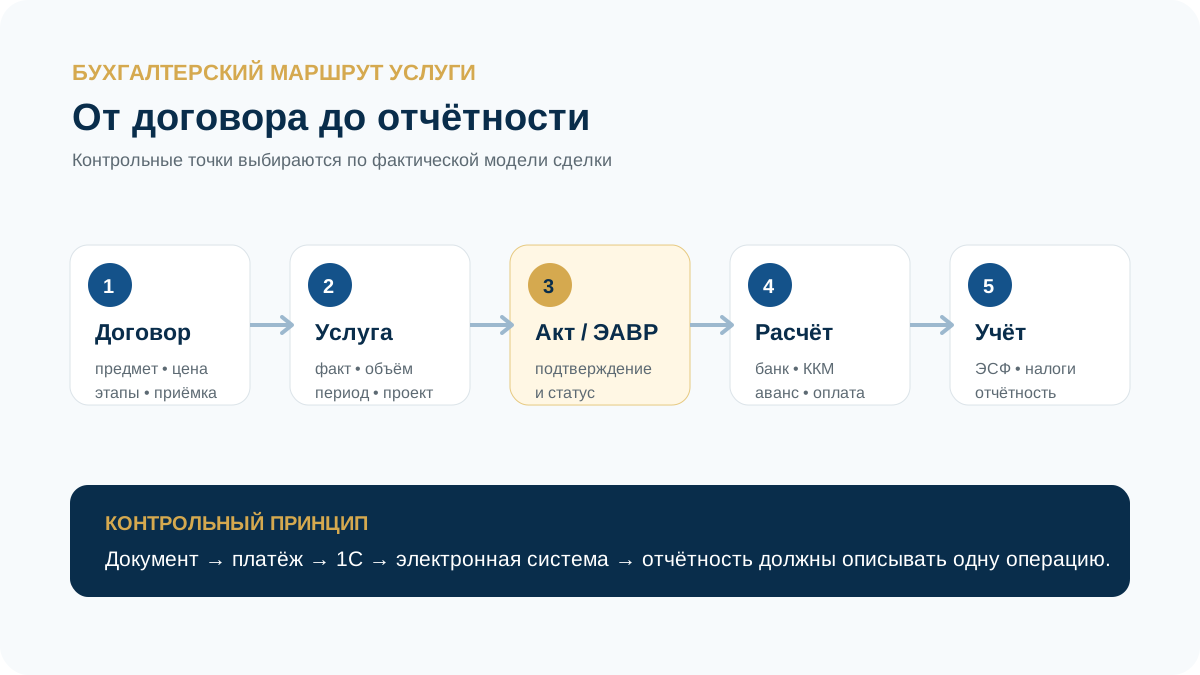
Акт, ЭАВР, ЭСФ и чек ККМ выполняют разные функции
Первичный документ подтверждает факт хозяйственной операции для бухгалтерского учёта. Электронный акт в ИС ЭСФ признаётся учётной документацией для налогового учёта. ЭСФ регулируется отдельными нормами Налогового кодекса и Правилами выписки счетов-фактур. ККМ относится к денежным расчётам и подтверждает расчёт с покупателем. Один документ нельзя автоматически считать заменой всех остальных.
| Контур | Что проверяем | Типовой результат |
|---|---|---|
| Договор | Предмет, стоимость, этапы, срок, аванс, порядок приёмки, электронный документооборот | Понятное основание для первички и расчётов |
| Акт / ЭАВР | Фактический объём и период услуги, реквизиты сторон, стоимость, статус принятия | Подтверждение выполненных работ или оказанных услуг |
| ЭСФ | Есть ли обязанность выписки, дата оборота, НДС, реквизиты, срок и статус документа | Корректный электронный налоговый документ, когда он требуется |
| ККМ | Способ денежного расчёта, применимая обязанность, наименование услуги, сумма и реквизиты чека | Фискальный чек при расчётах, подпадающих под требования ККМ |
| Банк / касса | Назначение платежа, аванс или погашение, договор, клиент и проект | Закрытый платёж без зависших сумм |
| 1С и отчётность | Доход, НДС, расходы, взаиморасчёты, налоги и закрытие периода | Показатели, которые воспроизводятся из документов и регистров |
ККМ проверяется по расчёту, а не по слову «услуга»
По статье 110 Налогового кодекса денежные расчёты при реализации товаров, выполнении работ и оказании услуг в общем случае требуют применения ККМ, за исключением установленных законом случаев. Поэтому до настройки кассы мы фиксируем, кто платит, каким способом и за какую услугу.
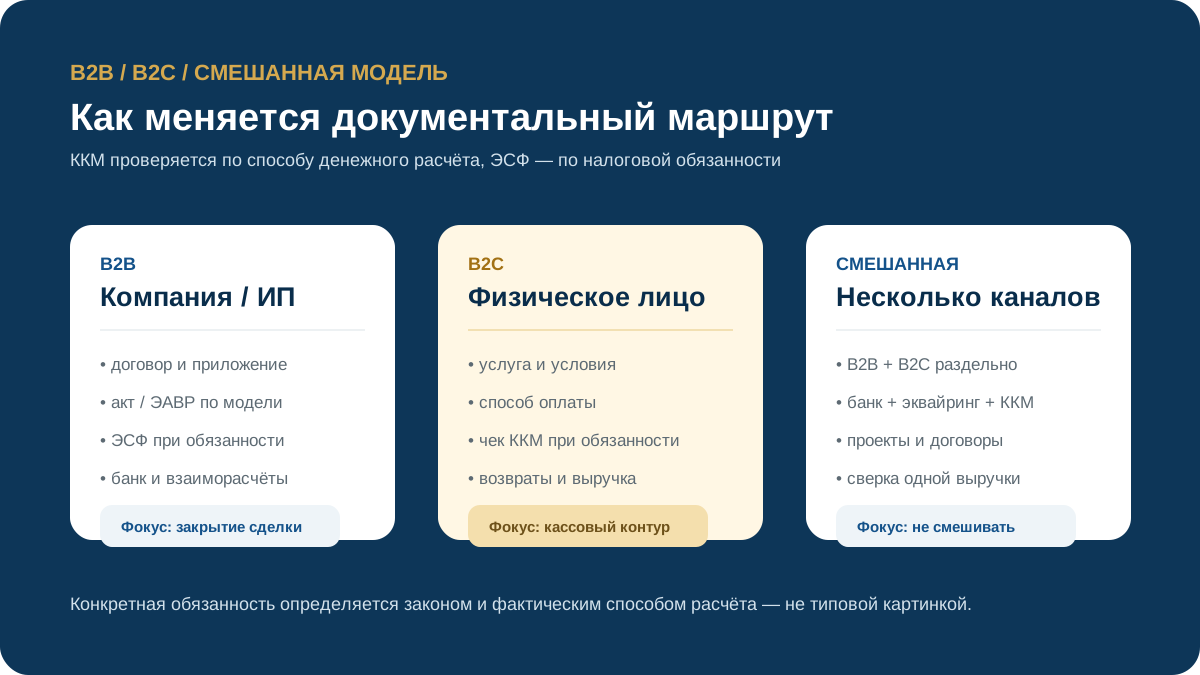
Компании и предприниматели
Основной контроль — договор, подтверждение услуги, взаиморасчёты, ЭСФ при наличии обязанности и корректное закрытие дебиторской задолженности.
Физические лица
Особое внимание — денежным расчётам, фискальному чеку, возвратам, назначению услуги и совпадению выручки ККМ с бухгалтерским учётом.
Несколько каналов продаж
Разделяем юридических и физических лиц, способы оплаты и проекты, чтобы не смешивать документы, кассу и налоговые обязательства.
Сначала квалифицируем услугу, затем формируем налоговый документ
В 2026 году базовая ставка НДС составляет 16%, но для отдельных операций действуют специальные ставки и освобождения. Для каждой существенной услуги мы проверяем статус поставщика, место реализации, объект обложения, применимую ставку или освобождение, дату совершения оборота и обязанность по выписке ЭСФ.
Руководитель должен видеть не только оборот, но и результат проекта
Для агентств, консалтинга, IT, обучения, ремонта, сервиса, аутсорсинга и других проектных услуг полезна аналитика по клиенту, договору или проекту. Она позволяет увидеть, какие проекты дают маржу, где зависла дебиторская задолженность и сколько фактически стоит выполнение работ.
Доход проекта
Выручка и авансы разделяются, а признанный доход связывается с подтверждённым объёмом услуги.
Прямые расходы
Подрядчики, материалы, командировки, сервисы и иные затраты относятся на конкретный проект, если это предусмотрено моделью учёта.
Команда
Зарплата и связанные расходы распределяются по направлениям или проектам в согласованной аналитике.
Дебиторка
Видно, какой акт закрыт, что оплачено, где есть просрочка и какой клиент требует сверки.
Налоги
Налоговые показатели сверяются с бухгалтерскими регистрами и электронными документами.
Маржинальность
Руководитель получает понятное сравнение дохода проекта с подтверждёнными затратами.
Не набор проводок, а рабочий регламент бухгалтерии услуг
На старте мы фиксируем источники данных, ответственных и календарь. Регулярное сопровождение строится вокруг воспроизводимого процесса: документ можно найти, платёж можно объяснить, задолженность можно расшифровать, а налоговый показатель — подтвердить.
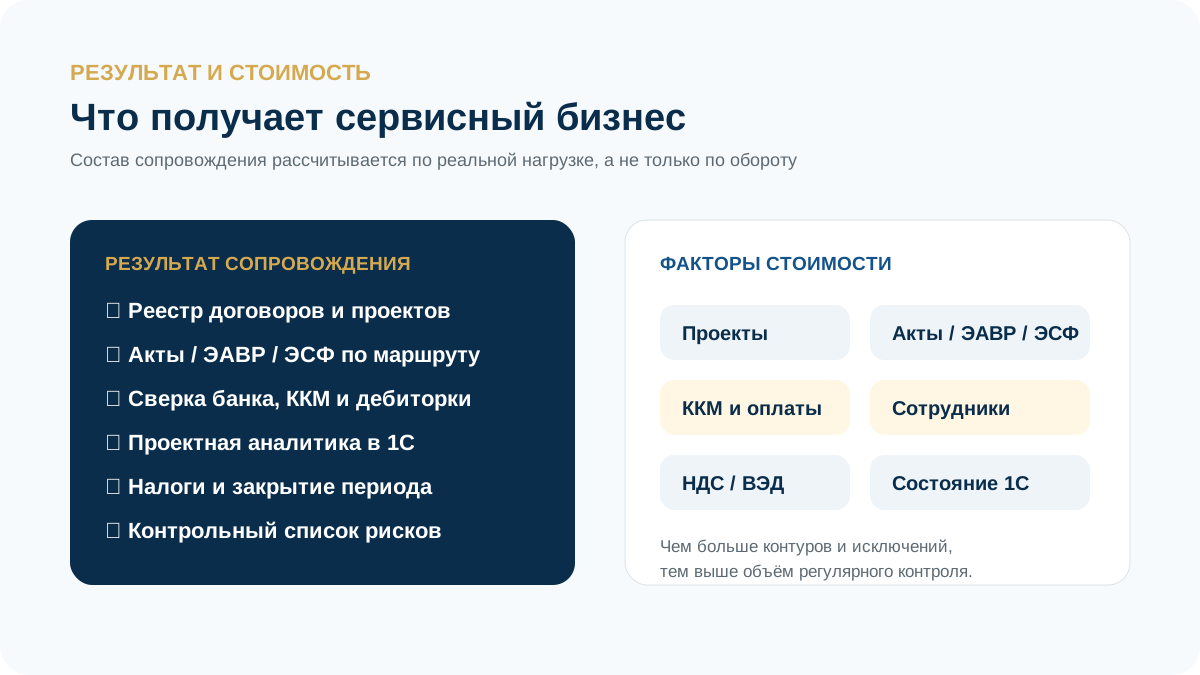
Результат сопровождения
- реестр договоров и проектов;
- понятный маршрут актов и электронных документов;
- сверка банка, ККМ и взаиморасчётов;
- аналитика дебиторской и кредиторской задолженности;
- контроль НДС и ЭСФ в применимых случаях;
- закрытие периода и подготовка отчётности;
- список вопросов, которые требуют решения клиента.
Что влияет на стоимость
- число проектов и клиентов;
- количество актов, ЭАВР и ЭСФ;
- банк, касса, эквайринг и ККМ;
- сотрудники и договоры с подрядчиками;
- НДС, ВЭД и нерезиденты;
- необходимость проектной аналитики;
- качество исходной базы и прошлых периодов.
Четыре этапа от диагностики до регулярного закрытия
Разбираем модель
Услуги, клиенты, договоры, проекты, оплаты, ККМ, сотрудники, подрядчики, НДС и ЭСФ.
Проверяем базу
Остатки, взаиморасчёты, документы, незакрытые периоды, кассу и электронные системы.
Фиксируем регламент
Каналы передачи, ответственных, сроки актов, платежей, документов и контрольных сверок.
Ведём и закрываем
Отражаем операции, сверяем контуры, контролируем обязательства и готовим отчётность.
Бухгалтерия не может заменить фактические данные бизнеса
BALANC.KZ организует учёт, проверяет документы в согласованном объёме и сообщает о расхождениях. Клиент подтверждает фактическое содержание услуги, стоимость, контрагента, полномочия подписантов и своевременно передаёт исходные сведения. Если документ отсутствует или не соответствует реальной операции, мы не создаём фиктивное основание.
До подключения бухгалтерии сферы услуг
ЭАВР обязателен для каждой оказанной услуги?
Нет универсального правила, по которому каждая услуга обязательно должна закрываться ЭАВР. Формат подтверждения определяется законодательством, видом операции, договором и применимыми электронными системами. ЭАВР в ИС ЭСФ признаётся учётной документацией для налогового учёта, но конкретную операцию нужно квалифицировать отдельно.
Если клиент оплатил услугу картой, нужен ли чек ККМ?
Денежные расчёты при реализации услуг в общем случае подпадают под требования о применении ККМ, включая расчёты банковской карточкой и мобильными платежами, если нет предусмотренного законом исключения. Конкретный способ приёма оплаты проверяем до настройки процесса.
Нужно ли выписывать ЭСФ по каждой услуге?
Обязанность зависит от статуса поставщика и получателя, НДС, вида операции и специальных норм Налогового кодекса. Мы сначала определяем основание и дату оборота, затем применяем действующие Правила выписки ЭСФ.
Какая ставка НДС применяется к услугам в 2026 году?
Базовая ставка НДС в 2026 году — 16%. Для отдельных операций предусмотрены специальные ставки и освобождения, поэтому ставку нельзя выбирать только по общему названию услуги.
Можно ли вести отдельную прибыльность по каждому проекту?
Да. В 1С можно организовать аналитику по клиентам, договорам, проектам, направлениям и центрам ответственности, если исходные документы и процессы позволяют устойчиво распределять доходы и расходы.
От чего зависит цена сопровождения?
От числа проектов и документов, способов оплаты, ККМ, сотрудников и подрядчиков, НДС, ЭСФ, ВЭД, аналитики и состояния учётной базы. Поэтому стоимость рассчитывается после короткой диагностики параметров бизнеса.
Можно передать действующую компанию в середине года?
Да. До регулярной работы проверяем базу, договоры, взаиморасчёты, ККМ, электронные документы, отчётность и незавершённые задачи, затем согласовываем дату передачи и контрольный баланс.
На каких источниках построен контроль
Страница опирается на действующее законодательство Республики Казахстан и официальные материалы государственных органов. Для конкретной операции нормы проверяются повторно с учётом её даты, участников и фактических обстоятельств.
Правила ведения бухгалтерского учётаДокументооборот и порядок работы с первичными документами.
Налоговый кодекс 2026НДС, ЭСФ, ККМ, налоговый учёт и отчётность.
Правила выписки счетов-фактурДействующие требования к ЭСФ и его реквизитам.
КГД: чек ККМ в 2026 годуОфициальное разъяснение о реквизитах фискального чека.
КГД: применение ККМ в 2026 годуОфициальное разъяснение по статье 110 НК, денежным расчётам и выдаче чека.
КГД: электронный актПризнание ЭАВР в ИС ЭСФ учётной документацией.
Рассчитаем сопровождение по вашей фактической модели
Укажите число проектов, актов, способы оплаты, сотрудников, НДС и состояние 1С — определим состав регулярной работы без лишних участков.