Подготовка бухгалтерии к налоговой проверке: предварительная диагностика и сопровождение
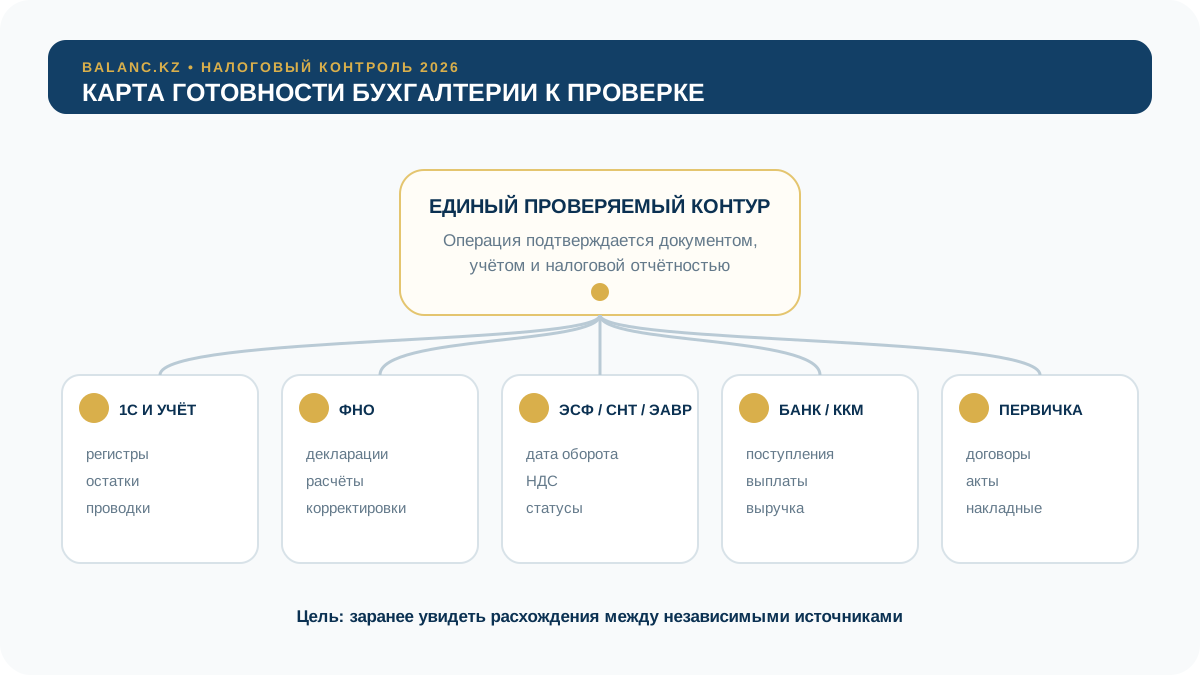
До передачи документов налоговому органу собираем единый проверяемый контур: 1С, налоговую отчётность, ЭСФ, банк, ККМ, первичные документы и расшифровки. Выявляем расхождения заранее, определяем приоритеты и готовим рабочее досье по фактическим данным.
Проблема обычно не в одном документе, а в несогласованности систем
Налоговая отчётность может быть принята без технической ошибки, но это не означает, что показатели подтверждаются базой и первичными документами. На предварительной диагностике мы ищем не «красивую оборотку», а доказуемую связь между хозяйственной операцией, документом, учётной записью и показателем отчётности.
1С и закрытие периода
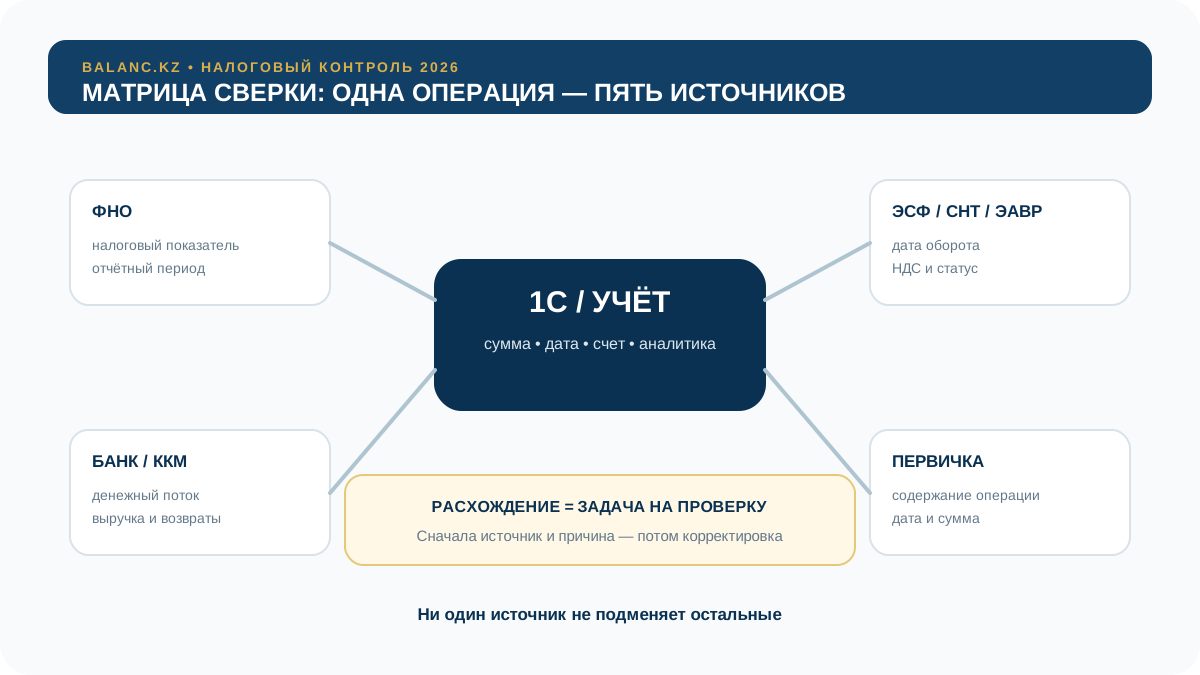
Проверяем отрицательные остатки, ручные операции, незакрытые счета, необычные корректировки и логику формирования налоговых показателей.
Налоговая отчётность
Сопоставляем ФНО с бухгалтерскими регистрами, оборотами, начислениями и уже представленными дополнительными формами.
ЭСФ и электронные документы
Сверяем даты оборота, суммы, НДС, статусы ЭСФ, СНТ и ЭАВР с первичкой и учётной базой.
Банк, ККМ и расчёты
Проверяем поступления и выплаты, эквайринг, кассовые операции, авансы, дебиторскую и кредиторскую задолженность.
Первичные документы
Определяем, есть ли договор, акт, накладная или иной документ, подтверждающий содержание, дату и сумму операции.
Налоговые риски
Фиксируем расхождения по участкам и разделяем технические недочёты, документальные пробелы и ошибки с возможным налоговым эффектом.
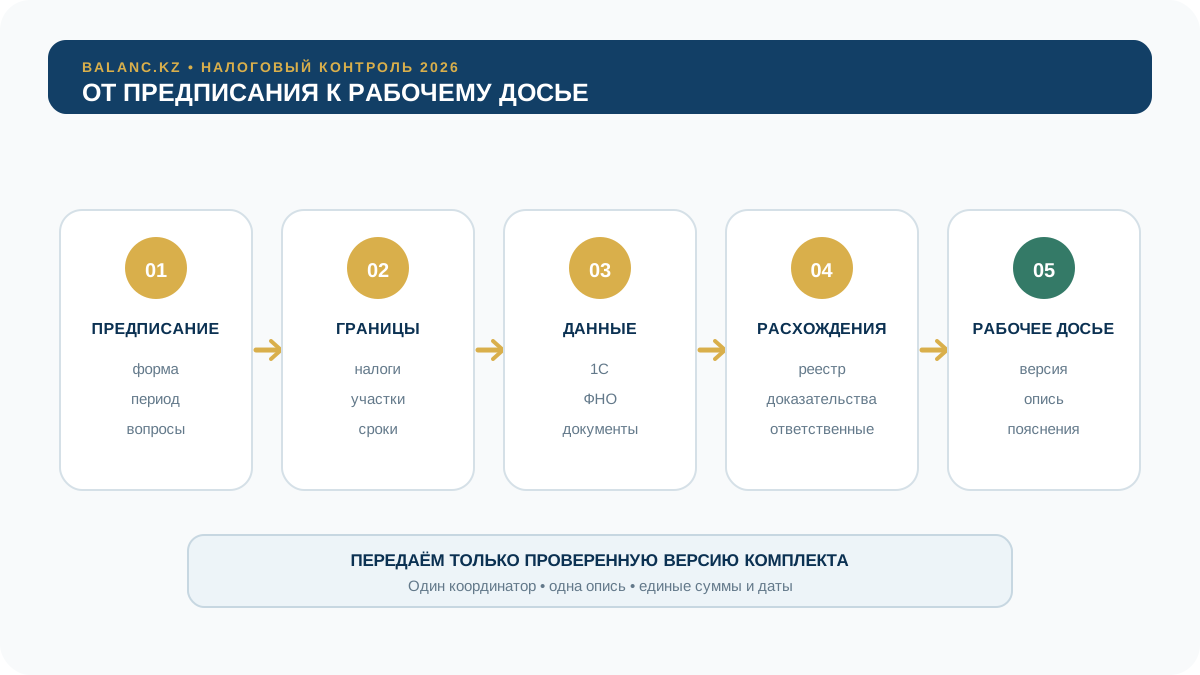
Сначала определяем, что именно и за какой период проверяется
Налоговый кодекс предусматривает комплексную, тематическую, встречную налоговую проверку и хронометражное обследование. Состав рабочего досье строится под конкретную форму и вопросы из предписания — передавать несистематизированный архив «на всякий случай» не является стратегией.
| Что смотрим | Что фиксируем | Зачем |
|---|---|---|
| Предписание | Орган, форма проверки, период, вопросы, должностные лица, срок | Не выйти за предмет проверки и правильно распределить работу |
| Дата вручения | Дата и способ получения | От неё по общему правилу начинается проверка |
| Запрос документов | Точный перечень и дата вручения каждого требования | Контролировать отдельный срок исполнения |
| Проверяемый период | Какие месяцы, кварталы и налоги затронуты | Не смешивать данные разных периодов и редакций законодательства |
| Ответственные | Кто готовит, кто проверяет, кто передаёт | Исключить дубли, противоречивые пояснения и потерю версий |
В 2026 году сроки нужно считать от юридически значимых событий
На странице используются сроки из действующей редакции Налогового кодекса. Они не заменяют чтение конкретного предписания и требования: для отдельных видов проверок и категорий налогоплательщиков действуют специальные правила.
| Событие | Общее правило 2026 года | Практический контроль |
|---|---|---|
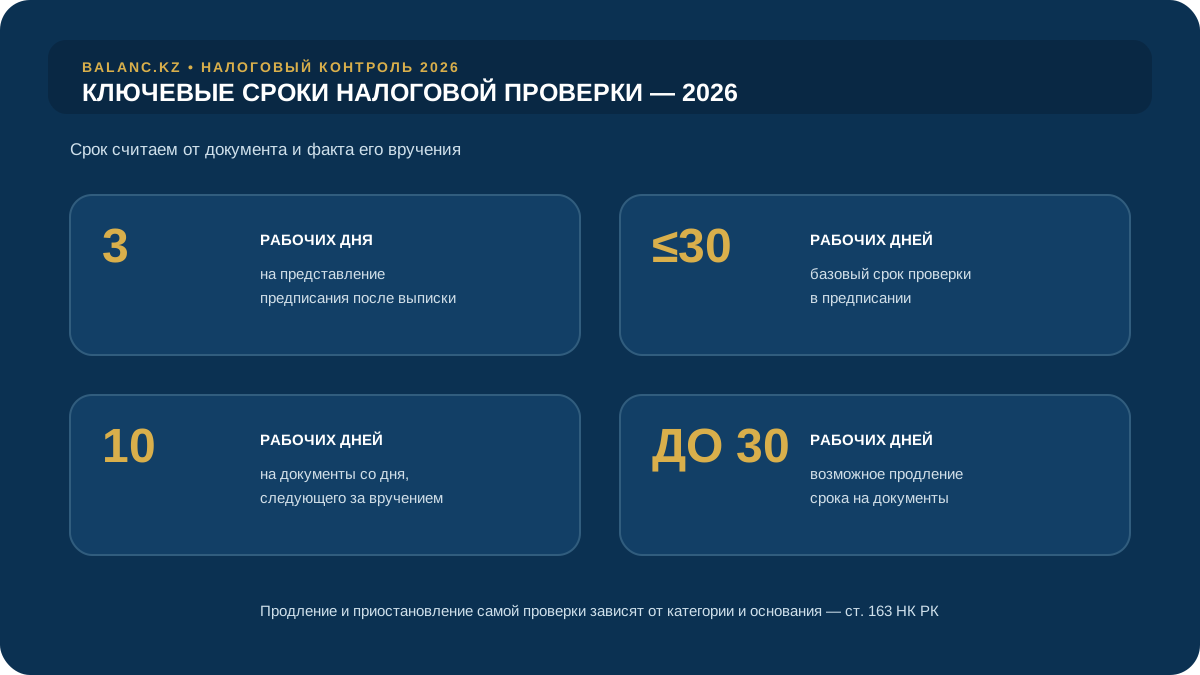
| Выписано предписание | Представляется налогоплательщику в течение 3 рабочих дней, следующих за днём выписки | Проверить реквизиты и регистрацию документа сразу после получения |
| Начало проверки | По общему правилу — дата вручения предписания | Зафиксировать дату и время получения |
| Срок проверки | Указанный в предписании базовый срок — не более 30 рабочих дней; возможны продление и приостановление по правилам статьи 163 | Вести календарь исходного срока, дополнительных предписаний и приостановлений |
| Требование документов | 10 рабочих дней со дня, следующего за днём вручения | Сразу оценить объём; при объективной необходимости своевременно подать ходатайство |
| Дополнительный срок на документы | Налоговый орган может продлить срок до 30 рабочих дней исходя из объёма документов | Не считать продление автоматическим — оно зависит от ходатайства и решения налогового органа |
Каждая существенная сумма должна проходить несколько независимых контрольных точек
Цель сверки — найти ситуацию, когда одна и та же операция по-разному отражена в 1С, налоговой форме, ЭСФ или банковском движении. Чем раньше обнаружено расхождение, тем больше времени на проверку первоисточника и корректное решение.
Что ищем в первую очередь
- доход в банке или ККМ, которого нет в учёте или ФНО;
- реализацию в ЭСФ, которая не совпадает с первичкой;
- НДС к зачёту без достаточного документального основания;
- авансы, зависшие как задолженность, или закрытые не тем документом;
- операции задним числом после сдачи отчётности;
- ручные проводки без понятного документа-основания.
Что фиксируем в рабочем реестре
- суть расхождения и затронутый период;
- сумму и налоговый показатель;
- документы, которые подтверждают или опровергают вывод;
- ответственного за восстановление данных;
- варианты корректного действия и связанные последствия;
- статус: подтверждено, требует документа, требует решения.
Восстанавливаем доказательства, а не создаём документы задним числом
Закон о бухгалтерском учёте связывает бухгалтерские записи с первичными документами. Если подтверждение утрачено, сначала ищем реальный источник: контрагента, банк, электронную систему, архив, складской или кадровый документ. Фиктивная первичка не превращает неподтверждённую операцию в доказанную.
Статья 172 Налогового кодекса предусматривает специальную процедуру, когда в ходе проверки не представлены все или часть документов: налогоплательщику может быть предъявлено требование о представлении или восстановлении документов и сведений. Поэтому отсутствие документа лучше выявить на диагностике, а не после получения требования.
Руководитель получает карту рисков и понятный план действий
Предварительная диагностика заканчивается не списком замечаний, а рабочим реестром: что подтверждено, где нужен документ, что требует бухгалтерской корректировки и какие вопросы нельзя решать без отдельной налоговой или юридической оценки.
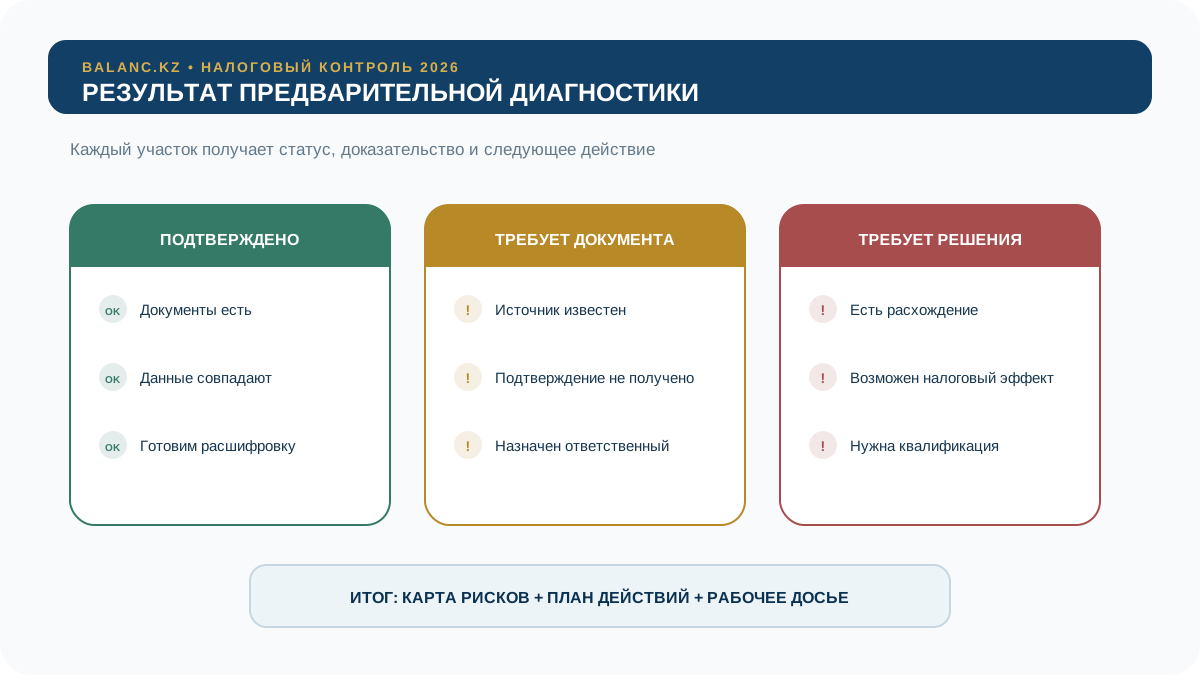
Данные сходятся
Документ, учёт и отчётность согласованы. Формируем понятную подборку и расшифровку.
Есть пробел
Определён реальный источник подтверждения и ответственный за получение или восстановление.
Есть налоговый эффект
Расхождение квалифицируется отдельно: период, норма, сумма, варианты действия и последствия.
BALANC.KZ ведёт бухгалтерскую и налоговую часть, не подменяя налоговый орган и судебную защиту
Мы готовим учётные данные, расшифровки, документы и фактические пояснения, участвуем в сверке результатов и помогаем оценить бухгалтерские последствия. При обжаловании, судебном споре, уголовно-процессуальном вопросе или иной задаче, требующей отдельной правовой квалификации и представительства, подключается профильный юрист или адвокат.
Диагностика
Определяем границы, данные и расхождения.
Рабочее досье
Собираем подтверждения и расшифровки.
Сопровождение
Контролируем запросы, версии и фактические пояснения.
Анализ итогов
Сверяем акт с учётом и определяем следующие шаги.
Нормы, по которым проверена страница
Источники открывались в актуальной редакции на дату правовой проверки. Для конкретной проверки дополнительно сверяется редакция нормы, действовавшая в проверяемом налоговом периоде.
Цена зависит от фактического объёма диагностики и сопровождения
До начала работ определяем проверяемый период и участки. Это позволяет отделить разовую предварительную диагностику от полного сопровождения уже назначенной проверки.
О подготовке бухгалтерии к налоговой проверке
Когда налоговая проверка считается начавшейся?
По общему правилу статьи 162 Налогового кодекса — с даты вручения налогоплательщику предписания. Поэтому дата получения является одной из первых контрольных точек.
Сколько времени даётся на документы по требованию?
Статья 164 устанавливает 10 рабочих дней со дня, следующего за днём вручения требования. При объективной необходимости можно ходатайствовать о дополнительном сроке; налоговый орган вправе продлить его до 30 рабочих дней исходя из объёма документов.
Можно ли подготовиться, если предписания ещё нет?
Да. Мы определяем период и участки для предварительной диагностики: 1С, ФНО, ЭСФ, банк, ККМ, первичку и расчёты. Но после получения предписания объём обязательно привязывается к его предмету.
Нужно ли сразу исправлять каждую найденную ошибку?
Нет. Сначала нужно установить причину, период, документальное основание и последствия. Механическое исправление может повлиять на связанные формы, НДС, ЭСФ и последующие периоды.
Что делать, если часть первичных документов потеряна?
Искать и восстанавливать по реальным источникам: контрагент, банк, электронная система, архив. Создавать фиктивные документы задним числом нельзя.
Гарантирует ли подготовка отсутствие доначислений?
Нет. Решение принимает налоговый орган на основании фактов и законодательства. Наша задача — заранее выявить слабые места, привести данные в доказуемую систему и сопровождать бухгалтерскую часть проверки.
Если диагностика выявила отдельную задачу
Обсудим объём проверки и период
Если предписание уже получено — приложите его. Если проверки ещё нет — обозначьте период и участки, которые хотите проверить заранее.