Да, Налоговый кодекс РК предусматривает ограничение доступа к интернет-ресурсу или площадке иностранной компании. Но статья 89 связывает эту меру с неисполнением двух конкретных видов уведомлений и решением налогового органа. Ни ошибка в чеке, ни один пропущенный платёж сами по себе не означают мгновенную блокировку. Разбираем стадии и порядок снятия ограничения.
Только два основания, прямо перечисленных в статье 89
По пункту 2 статьи 89 решение налогового органа об ограничении доступа принимается, если иностранная компания, работающая через интернет-площадку на территории РК, не исполнила: уведомление о постановке на регистрационный учёт либо уведомление о расхождениях по результатам камерального контроля. Закон называет вынесение решения в течение одного рабочего дня после истечения срока исполнения соответствующего уведомления. Пункт 1 требует именно решения налогового органа. Поэтому нельзя писать, что любую просрочку платежа или любую ошибку сайта автоматически превращают в немедленное отключение. Следует установить вид уведомления, дату вручения, срок и факт исполнения.
Статья 107(1) предусматривает также извещение населения о последствиях неисполнения уведомления иностранной компанией. Информационное сообщение не следует путать с уже вынесенным решением по статье 89. Для камерального контроля статья 137(9) также прямо называет ограничение доступа к площадке такой компании при неисполнении уведомления.
Уведомление даёт возможность исполнить требование или обосновать несогласие
Статья 82(2) устанавливает для информационно-предупредительных уведомлений общий срок исполнения — тридцать рабочих дней, следующих за днём вручения, если для вида уведомления не предусмотрено иное. Уведомление о регистрации описывает признаки нарушения и период; статья 107 допускает либо выполнить требование, либо представить пояснение с обоснованием и подтверждающими документами. Камеральное уведомление по статье 137 можно исполнить, устранив расхождение, либо представить мотивированное пояснение; возможно и частичное согласие с устранением соответствующей части. Пояснение без обоснования или доказательств может быть признано неисполнением по статье 107. В конкретном деле сверяйте норму, указанную в уведомлении, и способ его вручения.
Проверка должна разделять «не получили уведомление» и «не заметили его»: для расчёта срока значимы правила вручения. Сохраните техническую квитанцию и маршрут получения. Если есть спор о статусе компании или о сумме расхождения, изложите юридическую позицию по фактам, а не отвечайте общей фразой «платформа зарегистрирована за рубежом».
От налогового решения до ограничения доступа — отдельные стадии
После неисполнения подходящего уведомления налоговый орган выносит решение в срок пункта 2 статьи 89. По пункту 3 он направляет его уполномоченному органу в области масс-медиа в течение трёх рабочих дней после вынесения. По пункту 4 этот орган в течение трёх рабочих дней после получения решения принимает меры по ограничению доступа. Это последовательные юридические и технические действия, а не обещание, что сайт перестанет открываться через фиксированное число часов после уведомления. В материалах дела различайте решение налогового органа, его передачу и фактическое ограничение доступа.
Нельзя использовать упрощённую арифметику «один плюс три плюс три рабочих дня» как точную дату ограничения во всех случаях: периоды начинают течь от разных процессуальных событий, а сведения об их совершении должны быть установлены. Действия органов фиксируются отдельно; с клиентом лучше обсуждать подтверждённый статус каждого этапа.
Устранение причины запускает процедуру снятия меры
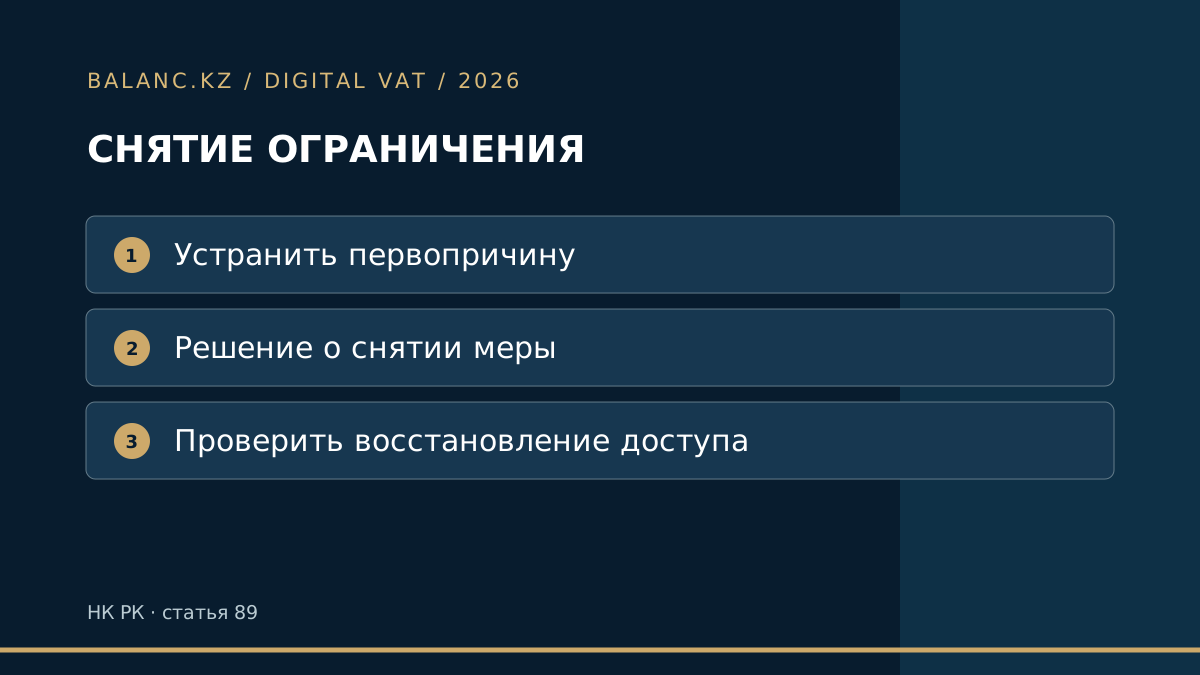
По пункту 5 статьи 89 ограничение отменяется при устранении компанией причины, которая послужила его основанием. Налоговый орган выносит решение о снятии в течение одного рабочего дня, следующего за днём устранения причины, затем в течение трёх рабочих дней представляет его органу в области масс-медиа. Тот принимает меры по снятию ограничения в течение трёх рабочих дней после получения решения. Не обещайте клиенту немедленный технический доступ в момент отправки пояснения: проверьте, признано ли уведомление исполненным, вынесено ли решение о снятии, дошло ли оно до следующего органа и восстановлен ли доступ фактически.
Проверьте результат в двух плоскостях: документально снята мера или нет и доступно ли покупателям обслуживание фактически. Если технический доступ не восстановился после предусмотренной процедуры, зафиксируйте время, провайдера и маршрут обращения к компетентному органу; самовольная смена домена без исправления первопричины не решает налоговую проблему.
Что делает ABC Corp при получении уведомления
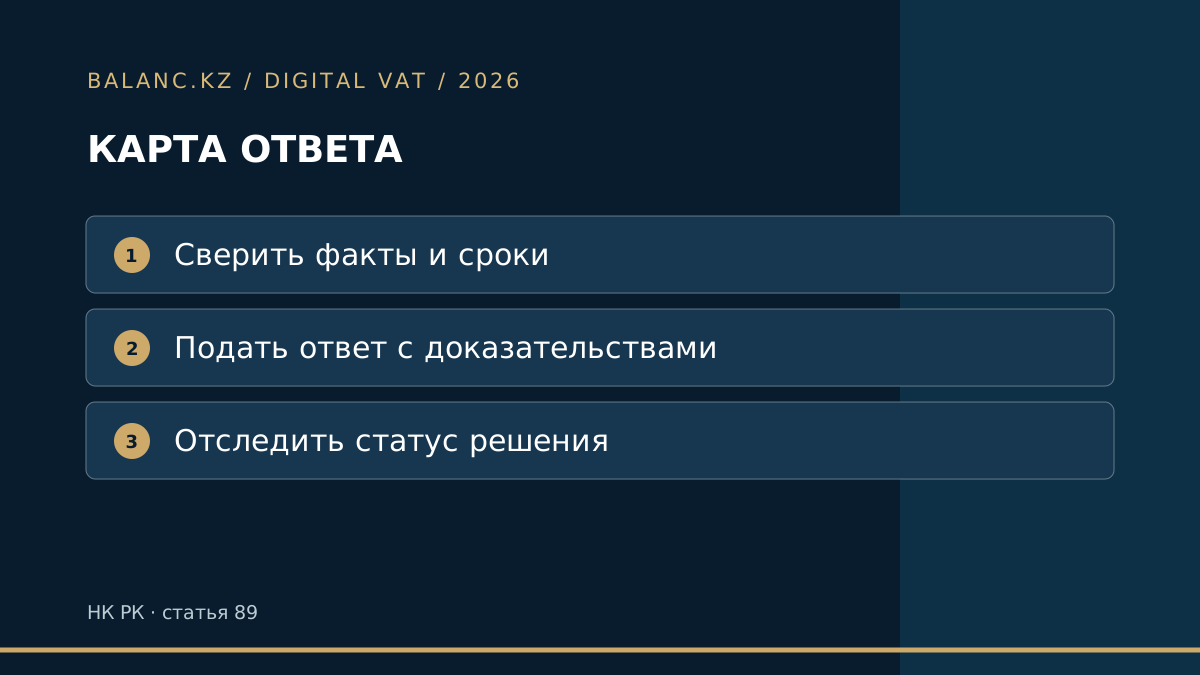
Вымышленная ABC Corp получает электронное уведомление. Команда сохраняет полный документ, номер, дату вручения, указанный период и расчёт срока; определяет, регистрационная это претензия или результат камерального контроля. Затем сверяет продавца в договорах, первый платёж и заявление о регистрации либо платежный регистр и сумму налога. При согласии исполняет конкретное требование, при несогласии готовит пояснение по соответствующей статье и подтверждения. Отдельно отслеживает статус уведомления и решения. Оспаривание и приостановление срока не предполагаются автоматически: проверяют применимое основание и документы о принятии дела к производству, если они действительно есть.
Коротко: «могут ли ограничить за недоимку?» Статья 89 называет не любую недоимку, а неисполнение указанных уведомлений. «Пояснение всегда спасает?» Нет, его содержание и подтверждения оцениваются по нормам. «Если всё исправили, доступ уже открыт?» Проверяйте решение о снятии и исполнение органом в области масс-медиа.
Источники
- Налоговый кодекс № 214-VIII, статьи 82, 89, 107, 137.
- КГД: блокировка иностранных интернет-платформ.
Проверено 17 октября 2026 года. ABC Corp — условный пример; сроки и процессуальные документы по конкретному делу требуют проверки.