Годовая подписка оплачена сегодня, доступ длится двенадцать месяцев, а часть денег возвращена в другом квартале. Для иностранной компании в специальном порядке НДС решающая дата оборота связана с платежом покупателя. Реестр должен сохранять и оплату, и последующие события, не превращая возврат клиенту в автоматическое уменьшение уже уплаченного налога.
Пункт 2 статьи 827 привязывает дату оборота к платежу
Для электронной торговли товарами и услуг в электронной форме физическим лицам датой совершения оборота по специальному разделу является дата осуществления платежа покупателем. Дату начала доступа, выставления счёта и закрытия месяца сохраняйте, но не подменяйте ими установленную дату. Сначала проверьте, что операция действительно подпадает под раздел 21: иностранная компания, покупатель-физлицо, соответствующая поставка и признак связи с Казахстаном по статье 826. Корпоративные лицензии и иные сделки не следует отправлять в этот регистр автоматически.
Практическая последовательность: заказ → подтверждённый платёж → классификация покупателя → квартальный регистр → расчёт и уплата. Сохраните исходные данные даже при последующей отмене подписки. «Дата платежа» должна иметь проверяемый источник: событие платёжной системы и расчётный документ.
Годовая предоплата: один платёж и длинный срок доступа
Вымышленная ABC Corp 10 октября получила оплату за годовую подписку физлица. Даже если внутренний учёт выручки распределяет её на месяцы, для даты оборота по статье 827(2) существенен платёж 10 октября. Регистр фиксирует сумму, валюту, платёжный идентификатор, юридического продавца и период доступа отдельно. Не дробите эту оплату на двенадцать налоговых событий только потому, что сервис будет открыт двенадцать месяцев. Если платёж разбит по договору на несколько фактических списаний, каждое списание следует зафиксировать как отдельное платёжное событие и проверить его связь с поставкой.
Например, оплата 10 октября относится к кварталу даты платежа; если сервис активируется 1 ноября, это не переносит дату оборота по специальному правилу. Внутренняя бухгалтерская периодизация может решать иную задачу и не является заменой нормы НК о моменте оборота.
Продления и повторные списания требуют связки с исходным заказом
Автоматическое продление — новое платёжное событие, если средства реально списаны. Соединяйте renewal с подпиской, тарифом и версией условий через устойчивый идентификатор; храните точное время, статус авторизации, окончательное списание и возможный отказ. Не путайте попытку оплаты с состоявшимся платежом. Для квартального отбора используйте установленную дату каждого подтверждённого платежа и проверяйте часовой пояс источника. Комиссию платёжной системы и перевод продавцу записывайте отдельно, чтобы не удвоить оборот при сверке заказа, эквайринга и банка.
Если система подписок создаёт два события для одной операции — успешный платёж и затем перечисление эквайером продавцу, это не две продажи покупателю. Для сверки сохраняйте уникальный ID платежа, ID возврата и merchant ID; выявляйте повторную выгрузку того же события.
Возврат покупателю и возврат НДС из бюджета — не одно событие
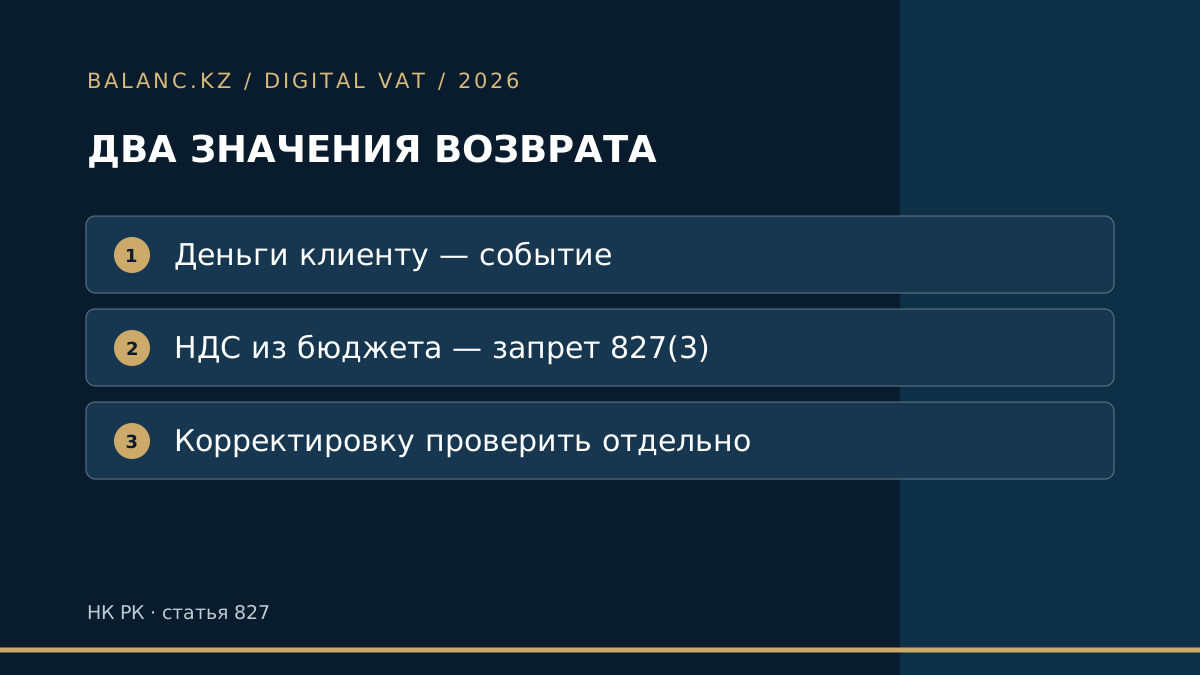
Если ABC Corp частично вернула деньги в следующем квартале, регистр обязан связать refund с первоначальным платежом, основанием, суммой, датой и статусом перечисления клиенту. Но пункт 3 статьи 827 прямо говорит: уплаченные по этой статье суммы НДС возврату не подлежат. Возврат клиенту сам по себе не даёт права автоматически вычесть такую сумму из следующего квартала или получить бюджетный возврат. Определение корректировки стоимости и её отражения требует отдельного анализа договора, фактов и применимой нормы; в статье не предлагается неподтверждённая формула минусового оборота. До решения держите операцию в очереди проверки, а исходный платёж сохраняйте неизменным.
Слово «возврат» имеет два адресата: покупателю возвращает продавец по договору, бюджетный возврат налога касается отношений с государством. Запрет статьи 827(3) относится именно к уплаченному НДС. Он не отменяет гражданско-правовое право клиента на возврат цены по применимому договору, но налоговый результат такого возврата нельзя угадывать.
Минимальная схема регистра и квартального контроля
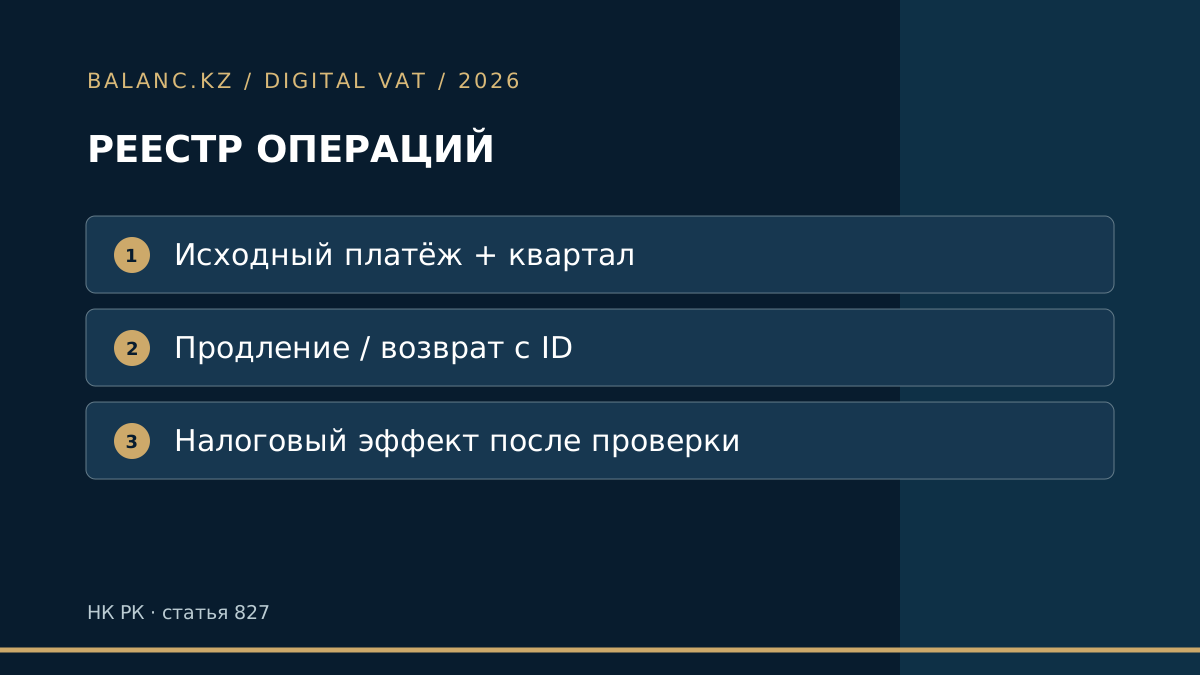
Строка продажи содержит ID операции и подписки, продавца, покупателя и основания связи с РК, предмет, дату и сумму платежа, валюту, платёжный канал, исходный документ и квартал. Отдельная строка события хранит renewal, отмену, chargeback или частичный возврат с ссылкой на исходную оплату; её налоговый эффект заполняют только после проверки. Статья 827(1) предписывает применять ставку пункта 1 статьи 503, пересчитывать стоимость в тенге по официальному курсу последнего календарного дня перед датой уплаты налога и уплачивать налог за квартал не позднее 25-го числа второго месяца после него. Не подменяйте этот курс курсом даты заказа или курса банка без проверки.
Контрольный вопрос перед закрытием периода: все ли подтверждённые списания включены один раз, нет ли попыток авторизации вместо платежей, сопоставлены ли возвраты с оригиналом, кто юридический продавец и сохранено ли обоснование страны покупателя? Отдельно отметьте спорные операции и владельца решения.
Источники
- НК РК № 214-VIII, статьи 826, 827(1)–(3) и 503(1).
- Разъяснение ДГД о возврате налогов: исключение для НДС иностранных интернет-компаний.
Проверено 17 октября 2026 года. ABC Corp — вымышленный пример. Порядок налоговой корректировки возврата клиенту не подтверждён универсальной формулой и требует отдельного анализа.