У иностранного поставщика один и тот же сервис может продаваться напрямую, через площадку с агентскими функциями или через Merchant of Record. Платёжный экран похож, но налоговая цепочка может различаться. Разбираем, кого считать продавцом в каждой операции и какие документы нужны для вывода по НДС Казахстана в 2026 году.
Кодекс смотрит на иностранную компанию, которая реализует товар или услугу
Подпункт 11 статьи 3 НК РК описывает иностранную компанию, осуществляющую деятельность через интернет-площадку на территории Казахстана, как юридическое лицо-нерезидента, которое реализует товары или оказывает услуги посредством площадки. Подпункт 4 статьи 8 допускает, что площадка предоставляет другим лицам возможность продажи, оформления заказа и оплаты. Значит, наличие площадки между покупателем и продуктом само по себе не отвечает на вопрос, кто именно реализует услугу. При соответствующей продаже физическому лицу статья 826 устанавливает специальный порядок НДС для иностранной компании, зарегистрированной по статье 102. Термин Merchant of Record — коммерческое описание функции, а не отдельный названный в этих статьях плательщик НДС.
Для статьи 826 отдельно нужны покупатель-физлицо и один из признаков связи с РК. Корпоративный контракт анализируется по другому маршруту. Эта статья не определяет обязанности любой платформы во всех странах: речь о конкретной цепочке продаж и нормах Казахстана.
Прямой продавец, посредник и продавец по договору
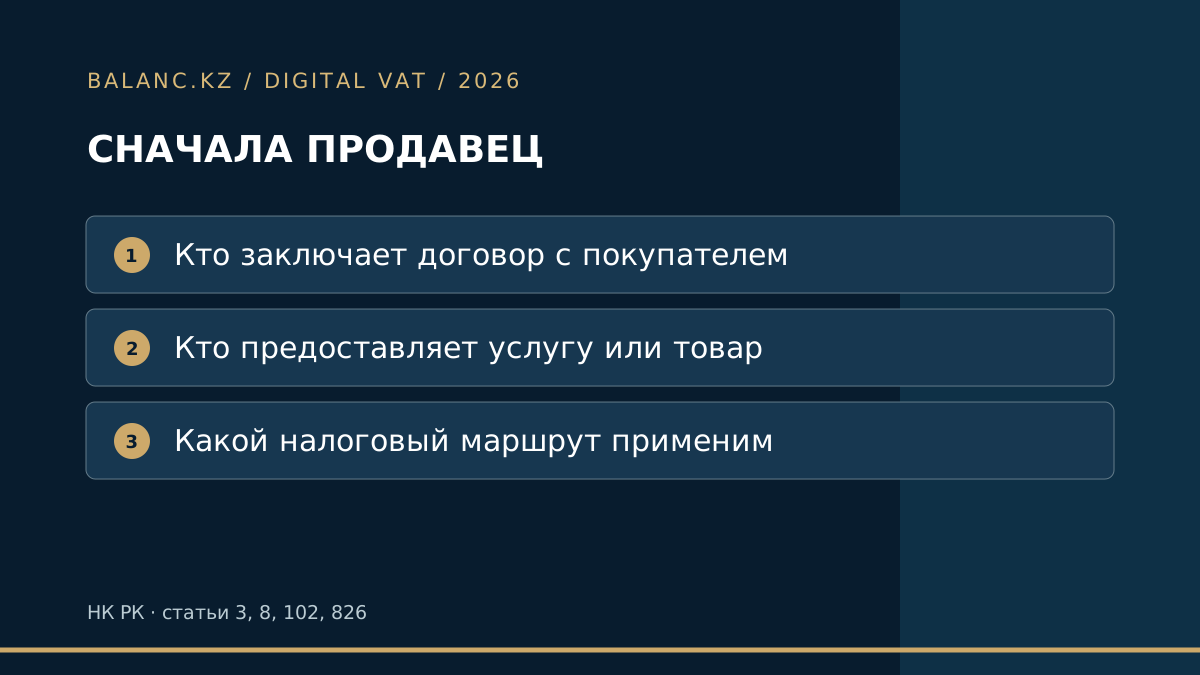
В прямой модели ABC Corp заключает договор с покупателем, предоставляет подписку и принимает оплату самостоятельно. В посреднической модели площадка даёт витрину, оформляет заказ или собирает деньги за ABC Corp; при этом договор с покупателем и обязательство по поставке могут остаться у ABC Corp. В модели, которую стороны называют Merchant of Record, площадка может заключать договор продажи с покупателем от собственного имени, устанавливать условия покупки и отвечать за возврат; ABC Corp поставляет продукт площадке по отдельному договору. Это три гипотезы для проверки, а не презумпция налоговой ответственности. Разные каналы одной компании могут вести к разным продавцам.
Проверьте, менялась ли роль X между периодами: обновление оферты или подключение нового платёжного продукта может изменить документы без смены бренда площадки. Один и тот же логотип на странице оплаты не является стабильной юридической моделью.
Четыре группы документов, которые нужно сопоставить
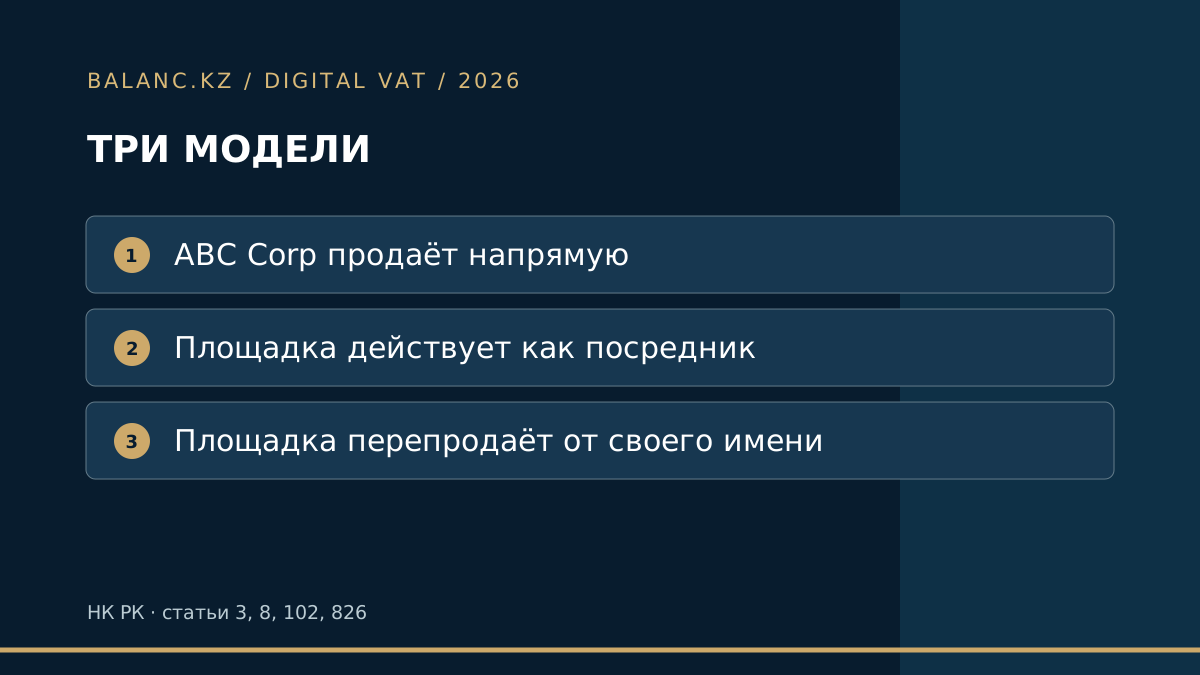
Сначала прочитайте действовавшие на дату платежа договор с площадкой, публичную оферту и условия заказа: кто назван стороной продажи и кто обязуется предоставить доступ. Затем проверьте чек, инвойс, страницу оплаты и письмо с подтверждением: чьи юридические реквизиты сообщаются покупателю, кому он предъявляет претензию и кто выставляет документ. Третья группа — возвраты и поддержка: кто принимает решение о возврате и несёт перед клиентом риск неоказания услуги. Четвёртая — денежная и учётная цепочка: платформа удерживает комиссию из выручки продавца или покупает право/доступ и перепродаёт от своего имени. Отдельная платёжная выписка без договора не доказывает перепродажу.
Если чек выпущен от X, но оферта называет продавцом ABC Corp, это конфликт доказательств, а не автоматический ответ. Нужны договор о представительстве, право X действовать от имени ABC Corp и реальный порядок возвратов. Заключение должно объяснять расхождение.
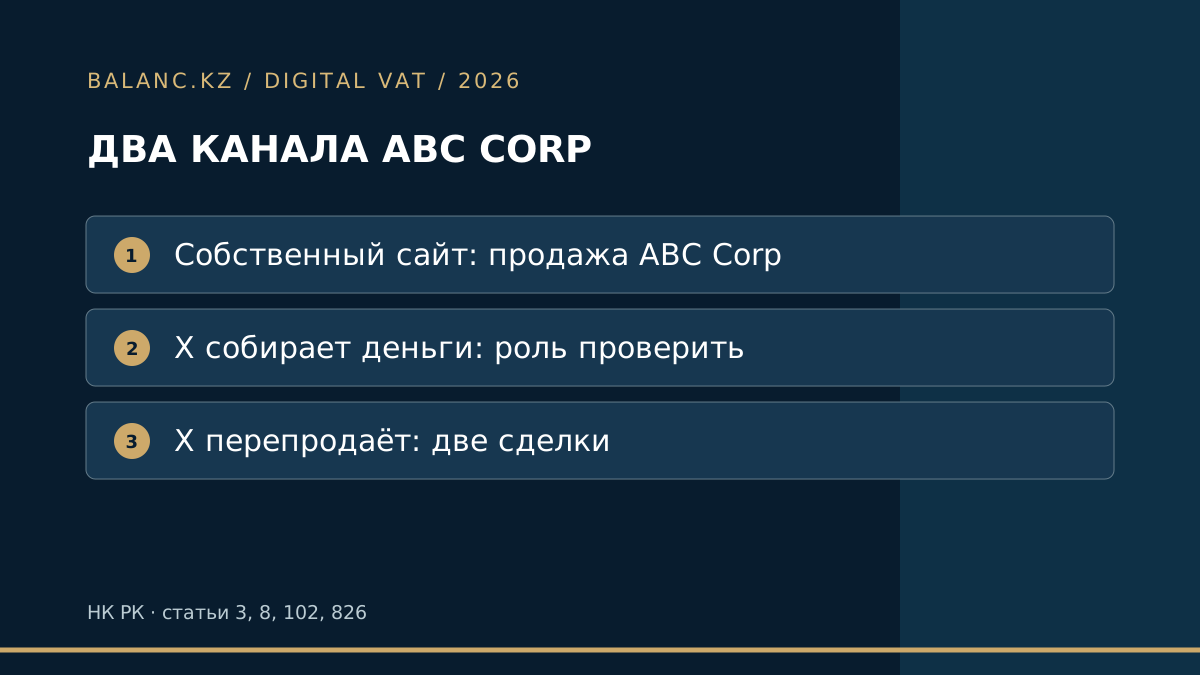
Одна подписка ABC Corp — два канала продаж
На собственном сайте ABC Corp указана в оферте и подтверждении заказа как продавец; покупатель платит ей за личную подписку. Для такого канала ABC Corp проверяет регистрацию по статье 102, связь покупателя с Казахстаном по статье 826(2), расчёт по статье 827 и применимые исключения. На площадке X деньги сначала поступают X. Если условия говорят, что X лишь принимает платёж от имени ABC Corp и возвращает средства по её поручению, один факт зачисления денег X не снимает вопрос об обязанности ABC Corp. Если же договорная сторона для покупателя — сама X, она продаёт подписку от собственного имени, а ABC Corp осуществляет отдельную поставку X, нужны две квалификации: продажа X физлицу и отношения ABC Corp с X. Для последней сделки могут понадобиться иные нормы о месте реализации и покупателе; не включайте её автоматически в B2C-регистр ABC Corp.
Числовой пример: платёж 100 условных единиц, площадка перечисляет ABC Corp 85 после удержания 15. Эти суммы сами не показывают, были ли 100 выручкой ABC Corp с комиссией 15 или 85 ценой отдельной продажи площадке. Нужны условия перехода права, комиссия, первичные документы и фактическое обязательство перед клиентом.
Как закрыть ответственность перед расчётом
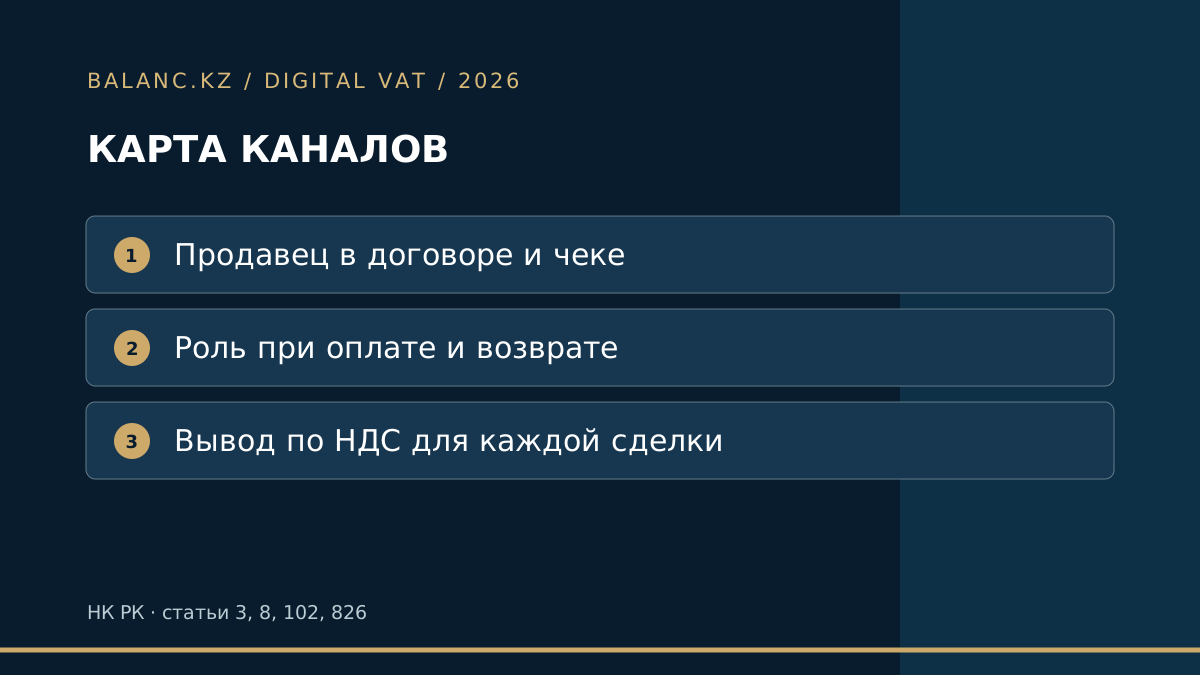
Сделайте матрицу по каждому каналу: продавец в оферте, лицо в чеке, получатель средств, владелец права на возврат, договорная сторона поставки, статус покупателя и доступные признаки местонахождения. Расхождения отправляйте на юридическую проверку, сохраняя версии условий и пример реальной транзакции. Не считайте, что надпись “tax collected by platform” сама доказывает уплату НДС в Казахстане или исключает обязанность другого участника. Проверьте, кто включён в реестр иностранных компаний и что фактически охватывает его продажа. Не удваивайте одну и ту же потребительскую продажу в расчёте без анализа цепочки, но и не исключайте её только потому, что платформа удержала налог в другой стране.
Вопрос: «площадка удержала VAT — можно закрыть вопрос?» Нет, пока не установлены страна, вид налога, лицо, от имени которого он исчислен, и конкретная продажа. Вопрос: «кто указан в выписке как получатель?» Это полезный след, но не окончательная квалификация продавца. Вопрос: «MoR всегда платит НДС?» Название MoR само по себе такого правила не создаёт.
Источники
- Налоговый кодекс № 214-VIII: подпункт 11 статьи 3, подпункт 4 статьи 8, статьи 102, 826 и 827; редакция от 1 июля 2026 года.
- Приказ Минфина № 636 о правилах условной регистрации иностранных компаний.
Проверено 16 октября 2026 года. ABC Corp и X — условный пример; вывод по конкретной платформе требует её договоров и операций.