SEP012 · импорт ЕАЭС · контроль перед уплатой
НДС по импорту из ЕАЭС в сентябре 2026 года: что должно сойтись до уплаты
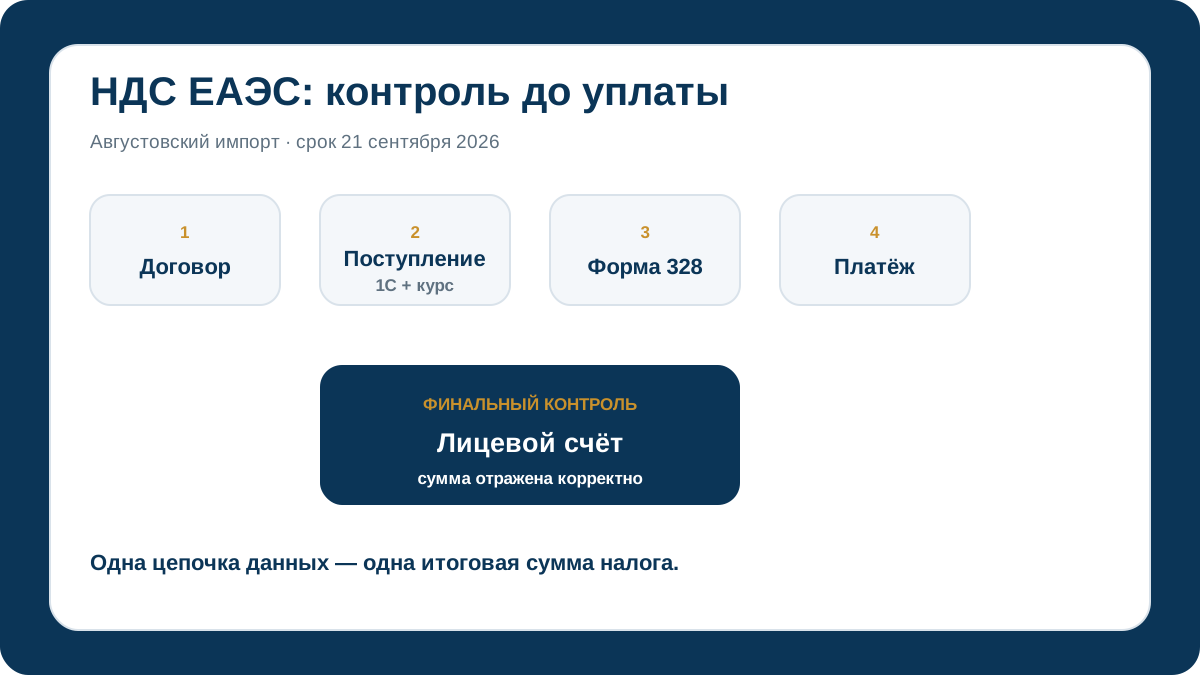
По августовскому импорту из ЕАЭС в сентябре недостаточно отдельно подготовить форму 328.00 и отдельно отправить налоговый платёж. Безопасный контроль строится как единая цепочка: договор и документы поставки → дата принятия товара на учёт → курс и налоговая база → форма 328.00 → СНТ, если она применяется → платёж → лицевой счёт.
21 сентября 2026 года: один срок, две связанные обязанности
Статья 530 Налогового кодекса устанавливает общий срок представления заявления о ввозе товаров и уплате косвенных налогов и уплаты соответствующего НДС — не позднее 20-го числа месяца, следующего за налоговым периодом. Для августа 2026 года официальный налоговый календарь КГД указывает 21 сентября 2026 года, поскольку окончание общего срока переносится на следующий рабочий день.
На практике риск возникает, когда бухгалтер считает эти действия независимыми: сначала формирует 328.00, затем другой сотрудник делает платёж «по своей таблице». Если исходные данные различаются хотя бы по одной поставке, появляется расхождение между отчётностью и уплатой.
Шесть источников данных, которые нужно свести в один реестр
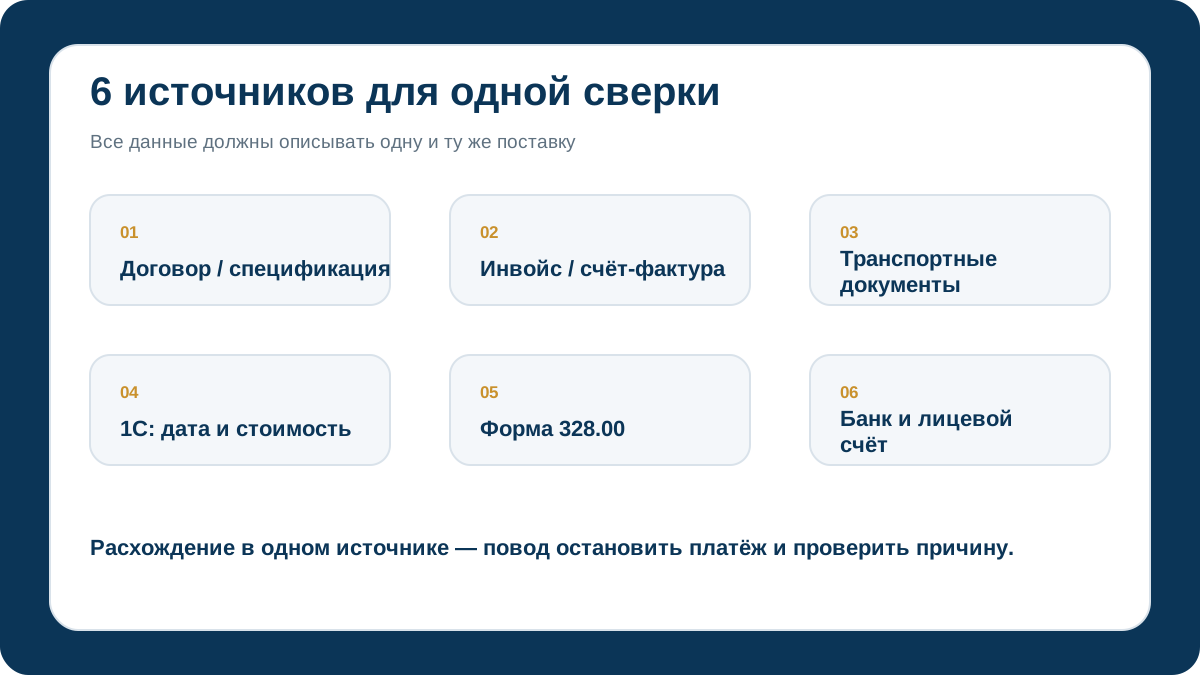
| Источник | Что берём | Что контролируем |
|---|---|---|
| Договор / спецификация | поставщик, валюта, условия поставки | соответствие фактической операции |
| Счёт-фактура / инвойс | стоимость и валюта | совпадение с товарными документами |
| Транспортные документы | перемещение и реквизиты партии | связь с конкретной поставкой |
| 1С | дата принятия, количество, стоимость | нет ли формальной даты «концом месяца» |
| Форма 328.00 | налоговая база и сумма косвенного налога | построчное соответствие реестру |
| Банк / лицевой счёт | платёж и его отражение | исполнение, КБК/реквизиты и итог |
Форма 328.00 и платёж: что должно совпасть
Форма 328.00 за август уже содержит ключевые расчётные параметры: стоимость товара, валюту, курс, налоговую базу и сумму косвенного налога. Поэтому платёж нельзя считать отдельной операцией «на общую сумму месяца» без обратной сверки с заявлением.
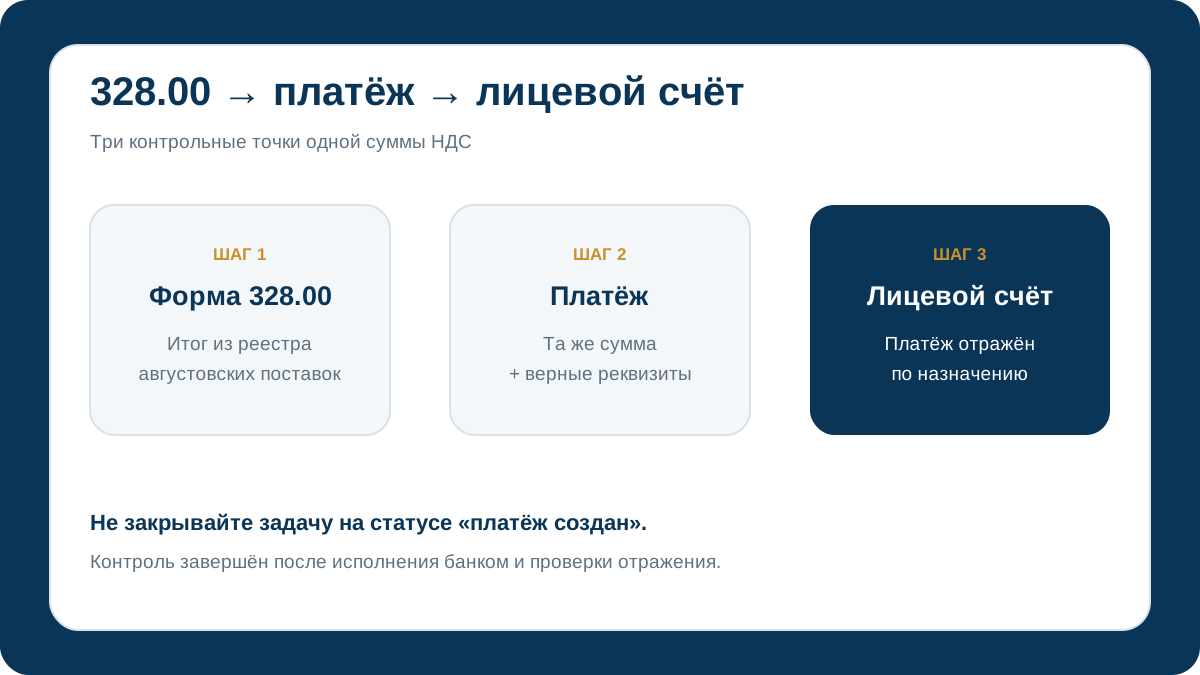
- итог НДС в форме равен сумме, которую бухгалтер согласовал к уплате;
- платёж создан с корректными реквизитами и назначением;
- банк действительно исполнил платёж, а не оставил его в статусе черновика или ожидания подтверждения;
- после обработки платежа сумма корректно отражена на лицевом счёте налогоплательщика;
- если обнаружено расхождение, сначала выясняется его причина, а не «подгоняется» одна система под другую.
СНТ: проверяем применимость и товарные данные, а не ставим универсальную галочку
Действующие правила СНТ предусматривают оформление сопроводительной накладной при ввозе товаров из государств — членов ЕАЭС и содержат специальные случаи и исключения. Поэтому в статье нельзя свести правило к формуле «СНТ обязательна всегда без исключений».
Если по конкретному ввозу СНТ оформляется, её нужно включить в контрольную цепочку: поставщик/получатель, товар, количество, транспорт, дата и реквизиты партии должны объясняться теми же документами, на основании которых составляется форма 328.00 и делается приход в 1С.
Платёж отправлен — контроль ещё не закончен
Для внутреннего бухгалтерского контроля недостаточно увидеть подписанное платёжное поручение. В рабочем файле нужно зафиксировать минимум три статуса: сформирован → исполнен банком → отражён на лицевом счёте.
Это особенно важно в последние дни срока: техническая ошибка, неверный реквизит, недостаток средств или неподтверждённый платёж могут оставить бухгалтеру ощущение, что обязанность исполнена, хотя фактического списания или правильного зачисления ещё нет.
Где чаще всего расходятся данные
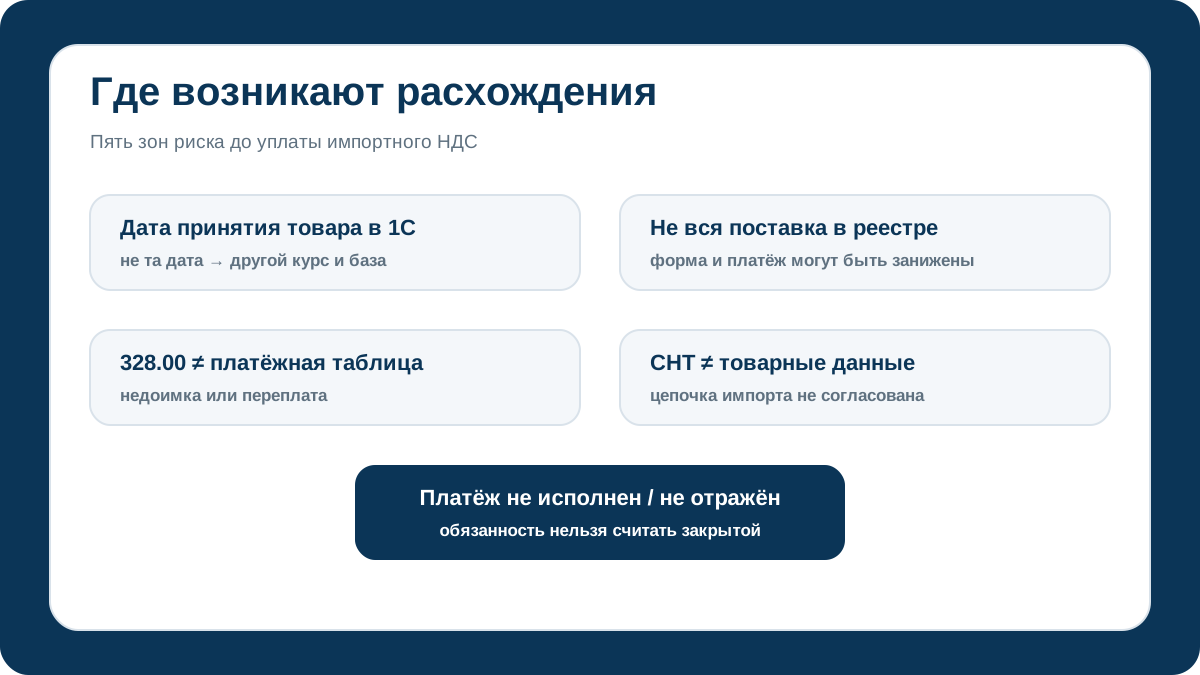
| Расхождение | Риск | Действие |
|---|---|---|
| Дата прихода в 1С не соответствует фактам | неверный курс и база | проверить первичное основание даты |
| В реестр попала не вся партия | форма и платёж занижены | сверить поставки по контрагенту и документам |
| Сумма 328.00 отличается от платёжной таблицы | недоимка или переплата | найти расхождение до отправки платежа |
| СНТ и 328.00 содержат разные товарные данные | несогласованная импортная цепочка | проверить применимые правила и первичку |
| Платёж создан, но не исполнен | срок формально не закрыт | проверить банковский статус |
| Платёж не отражён ожидаемо на лицевом счёте | неясно, куда зачислена сумма | проверить реквизиты и движение по лицевому счёту |
Финальный чек-лист до 21 сентября
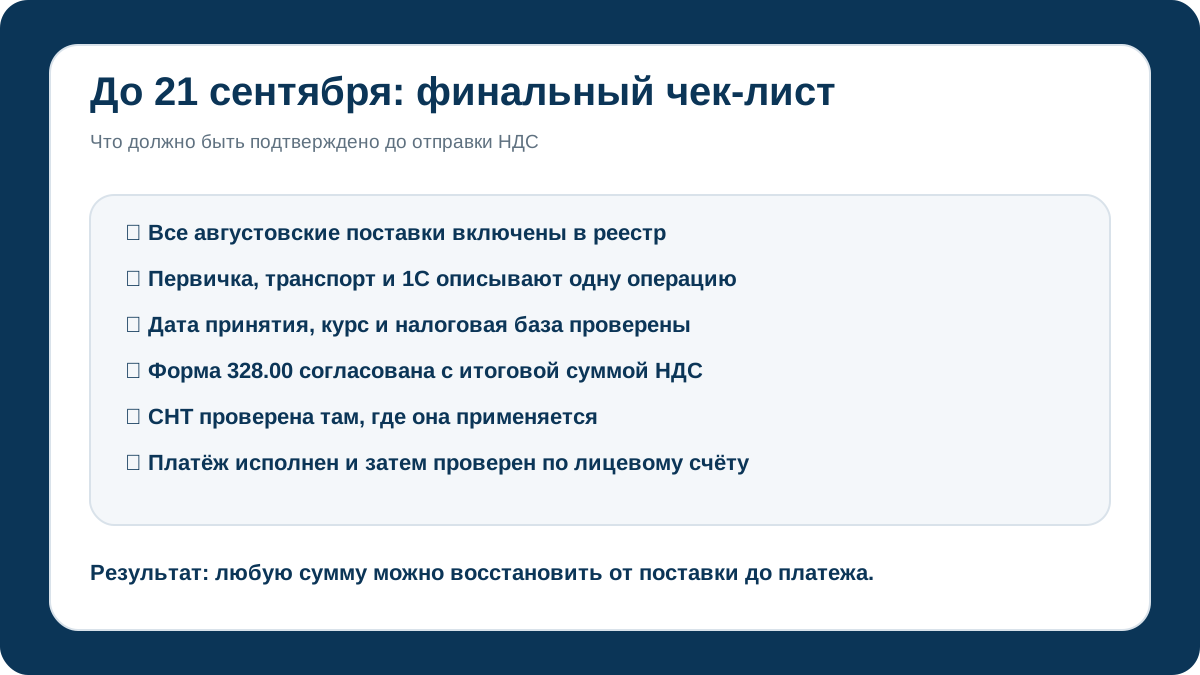
- Соберите реестр всех августовских поставок из ЕАЭС.
- Проверьте первичные и транспортные документы по каждой партии.
- Сверьте дату принятия товара в 1С и применённый курс.
- Сопоставьте налоговую базу, ставку/освобождение и итог формы 328.00.
- Проверьте СНТ там, где она применяется.
- Сформируйте платёж из согласованной суммы формы.
- Убедитесь в исполнении банком.
- Проверьте лицевой счёт после обработки платежа.
Нужно сверить импорт и НДС перед уплатой?
BALANC.KZ может проверить документы поставки, данные 1С, форму 328.00, платёж и контрольные расхождения до срока.
Частые вопросы
Когда платить НДС по импорту из ЕАЭС за август 2026 года?
Официальный календарь КГД указывает 21 сентября 2026 года. На эту же дату приходится срок формы 328.00 за август.
Можно ли сначала отправить платёж, а форму сверить позже?
Технически процессы могут выполняться в разной последовательности, но для бухгалтерского контроля безопаснее сначала подтвердить итоговую сумму формы и только затем формировать платёж из того же реестра. Иначе повышается риск расхождения.
СНТ обязательна для любого импорта из ЕАЭС?
Правила СНТ предусматривают оформление при ввозе из ЕАЭС, но содержат специальные случаи и исключения. Поэтому применимость нужно проверять по конкретному товару, способу ввоза и обстоятельствам операции.
Если платёж списан банком, всё закрыто?
Для внутреннего контроля стоит дополнительно проверить корректность реквизитов и последующее отражение суммы на лицевом счёте налогоплательщика.
Как связать эту сверку с 1С?
В реестре поставок полезно хранить ссылку на документ поступления в 1С, дату принятия на учёт, валюту и курс, налоговую базу, сумму формы 328.00 и реквизиты платежа.
Официальные источники
- Налоговый кодекс Республики Казахстан №214-VIII — статья 530: сроки заявления и уплаты косвенных налогов при импорте из ЕАЭС.
- Министерство финансов РК: налоговый календарь на 2026 год — общий срок формы 328.00 и уплаты.
- КГД: налоговый календарь на сентябрь 2026 года — 21 сентября: форма 328.00 и НДС в ЕАЭС за август.
- Приказ Министра финансов РК от 28.10.2025 №628 — форма 328.00 и правила заполнения.
- Правила оформления СНТ, действующие с 2026 года — порядок оформления при ввозе из государств ЕАЭС и сопоставление данных в предусмотренных случаях.
Правовые факты перепроверены 14 сентября 2026 года по ИПС «Әділет», Министерству финансов и официальным публикациям КГД. Для конкретной поставки отдельно проверяются товар, применимость СНТ, условия договора, дата принятия на учёт, ставка или освобождение и корректность банковских реквизитов.