SEP011 · импорт ЕАЭС · форма 328.00
Форма 328.00 за август 2026 года: сверка импорта, курса, НДС и подтверждающих документов
Для импорта товаров из государств ЕАЭС форма 328.00 — это не просто отчёт «по сумме поставки». Перед отправкой нужно связать между собой договор, счет-фактуру, транспортные документы, дату принятия товара на учёт, курс НБРК, налоговую базу, применимую ставку НДС и фактическую уплату косвенного налога.
Кому нужна форма 328.00
Форма 328.00 «Заявление о ввозе товаров и уплате косвенных налогов» применяется при импорте товаров на территорию Казахстана с территории государств — членов ЕАЭС. В 2026 году форма утверждена приказом Министра финансов от 28 октября 2025 года №628 и действует с 1 января 2026 года.
Практически это означает: если в августе 2026 года компания или ИП приняла на учёт товары, ввезённые из России, Беларуси, Армении или Кыргызстана, бухгалтеру нужно проверить, возникает ли по конкретной операции обязанность представить заявление и уплатить косвенные налоги.
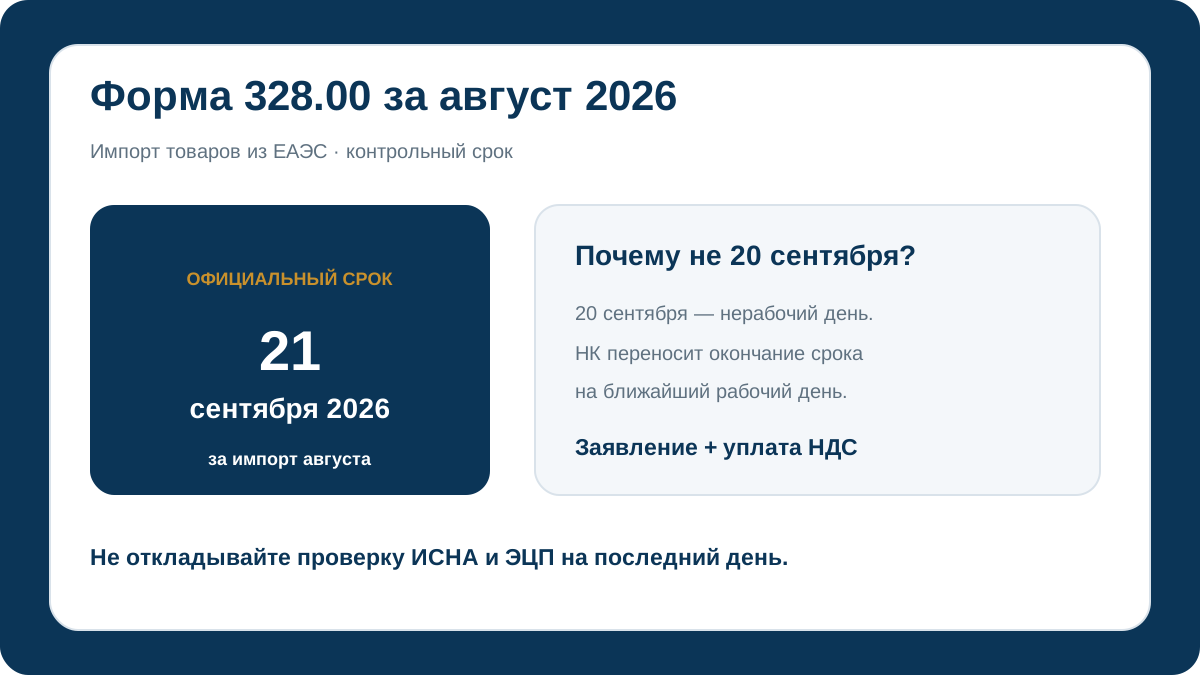
Срок за август 2026 года: почему 21 сентября, а не 20-е
Пункт 2 статьи 530 Налогового кодекса устанавливает срок представления заявления — не позднее 20-го числа месяца, следующего за налоговым периодом. Уплата НДС при импорте из ЕАЭС также привязана к этому сроку.
Общая часть Налогового кодекса предусматривает перенос: если последний день срока приходится на нерабочий день, окончанием срока считается ближайший следующий рабочий день. В сентябре 2026 года это приводит к дате 21 сентября, что прямо подтверждено официальным налоговым календарём КГД на сентябрь 2026 года.
Какие документы и данные собрать до расчёта
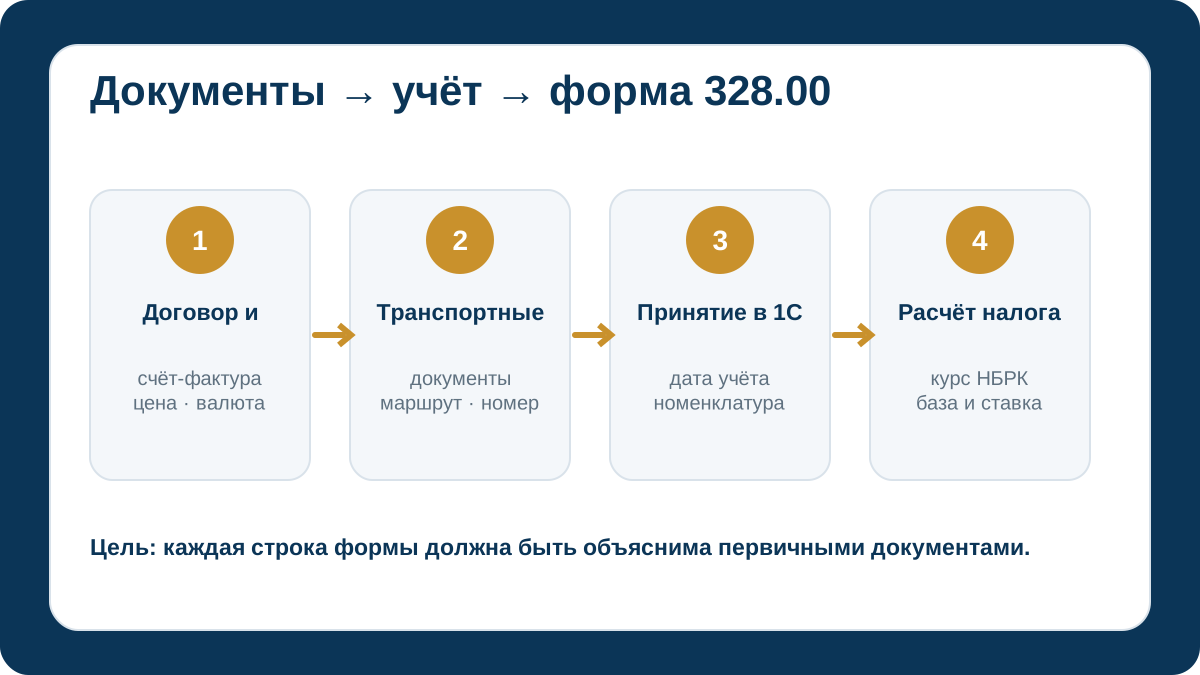
Форма строится не из одного счёта поставщика. Для каждой поставки бухгалтеру нужен комплект, который объясняет стоимость, валюту, дату принятия на учёт и фактическое перемещение товара.
- договор / контракт и спецификация, если она является частью условий поставки;
- счёт-фактура продавца либо иной документ, на основании которого определяется стоимость;
- транспортные или товаросопроводительные документы с реквизитами перемещения товара;
- дата принятия товара на бухгалтерский учёт в Казахстане;
- код валюты и курс НБРК, применимый по правилам формы;
- номенклатура, количество и единица измерения;
- основание ставки или освобождения, если по товару применяется не стандартный режим;
- данные 1С и банковского платежа для финальной сверки суммы налога.
Если стоимость из счёта поставщика не объясняется транспортными документами, а дата прихода в 1С выбрана формально, форма может быть арифметически заполнена, но методологически не подтверждена.
Ключевая точка — дата принятия на учёт и курс НБРК
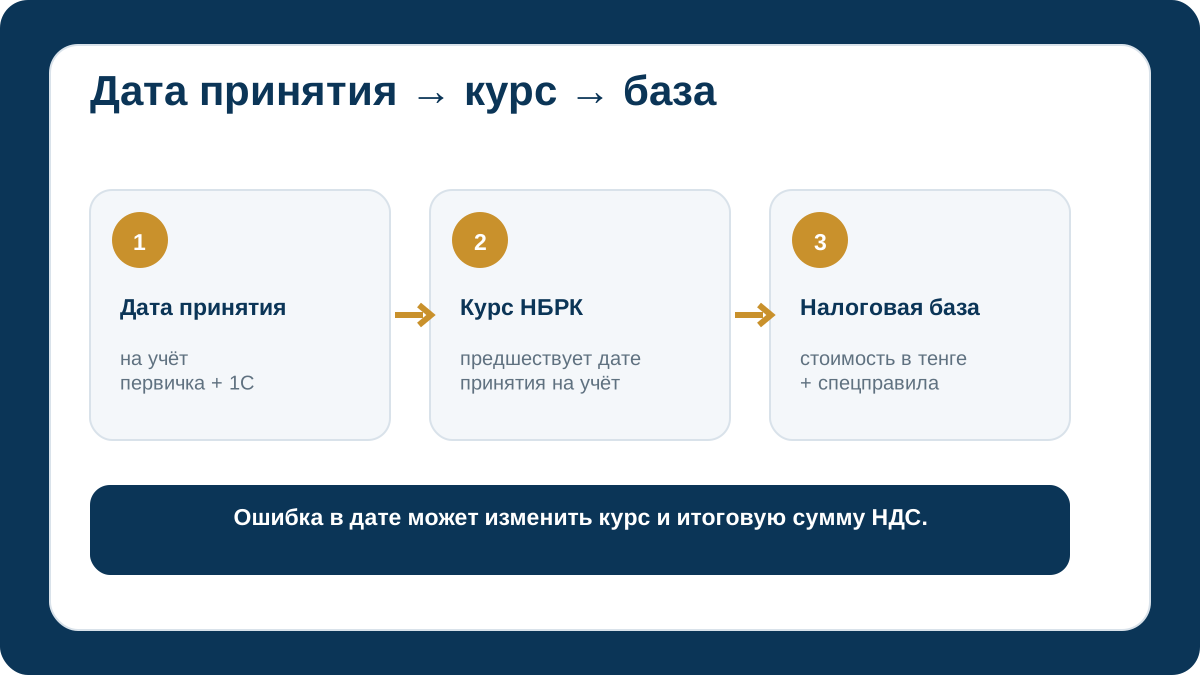
В пояснении к форме 328.00 прямо закреплено: в графе 8 указывается установленный Национальным Банком Республики Казахстан курс тенге к валюте, указанной в счёте-фактуре или товаросопроводительном документе, предшествующий дате принятия импортированных товаров на учёт.
Поэтому ошибка в дате принятия на учёт автоматически способна потянуть за собой неправильный курс и, как следствие, неверную налоговую базу.
| Что сверяем | Источник | Контрольный вопрос |
|---|---|---|
| Дата принятия на учёт | 1С + первичка | Когда товар фактически признан в учёте? |
| Валюта | Счёт-фактура / транспортный документ | Какая валюта указана в документе стоимости? |
| Курс | НБРК | Взят ли курс, предшествующий дате принятия на учёт? |
| Стоимость | Счёт-фактура / сопроводительные документы | Совпадает ли база с документами поставки? |
Налоговая база: не ограничивайтесь переводом суммы счёта в тенге
Правила формы отсылают к требованиям статьи 518 Налогового кодекса. В форме налоговая база по НДС отражается в национальной валюте. По отдельным товарным позициям с 2026 года дополнительно действует механизм минимального уровня цен, поэтому для товаров из соответствующего перечня недостаточно ориентироваться только на договорную стоимость.
Стандартная ставка НДС в 2026 году — 16%. Но применять её механически ко всем поставкам нельзя: Налоговый кодекс предусматривает специальные ставки и освобождения для отдельных категорий. Например, для определённых лекарственных средств и медицинских изделий в 2026 году применяется ставка 5% при соблюдении установленных условий.
Контрольная сверка: 7 точек до отправки
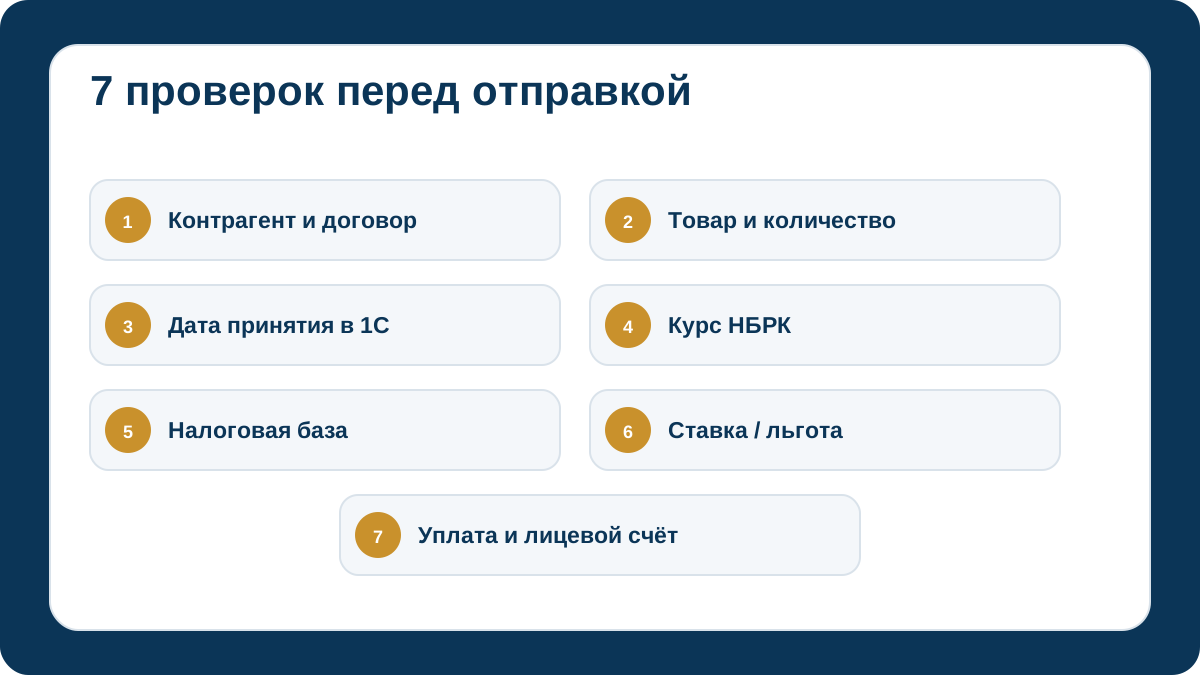
- Контрагент и договор. Продавец и государство ЕАЭС соответствуют документам поставки.
- Товар. Количество, единица измерения и стоимость совпадают между первичными документами и учётом.
- Дата принятия. В 1С зафиксирована фактическая дата принятия товара на учёт.
- Курс НБРК. Использован курс, предшествующий этой дате.
- Налоговая база. Учтены требования статьи 518 НК, включая специальные правила, если они применимы.
- Ставка / льгота. Есть конкретное основание для выбранной ставки или освобождения.
- Уплата. Сумма косвенного налога в форме сопоставлена с платёжным документом и лицевым счётом после отражения платежа.
В 2026 году форму 328.00 подают через новый Кабинет налогоплательщика ИСНА
КГД отдельно сообщил, что с 16 февраля 2026 года форма 328.00 отключена в старом Кабинете налогоплательщика и в СОНО. Функционал формы доступен в новом Кабинете налогоплательщика ИСНА.
Это важно не только технически. Перед дедлайном нужно проверить ЭЦП, доступ к кабинету, полномочия пользователя и готовность черновика заранее — а не переносить проверку доступа на вечер последнего дня.
Типичные ошибки по августовскому импорту
| Ошибка | Почему возникает | Что проверить |
|---|---|---|
| Курс взят на дату платежа | Бухгалтер ориентируется на банк | Правило графы 8 и дату принятия на учёт |
| Товар принят в 1С другой датой | Документы проведены «по месяцу» | Фактическое основание даты признания |
| Ставка скопирована из прошлой поставки | Номенклатура не проверена | Статью 503 НК, освобождения и специальные перечни |
| Не учтён минимальный уровень цен | Ориентир только на инвойс | Применимость механизма по статье 518 НК |
| Форма и платёж не совпадают | Расчёт и платёж готовят разные сотрудники | Итог 328.00 ↔ платёж ↔ лицевой счёт |
| Отправку оставили на последний день | Не проверены ИСНА и ЭЦП | Доступы, полномочия, черновик и квитанцию заранее |
Что должно быть готово к 21 сентября
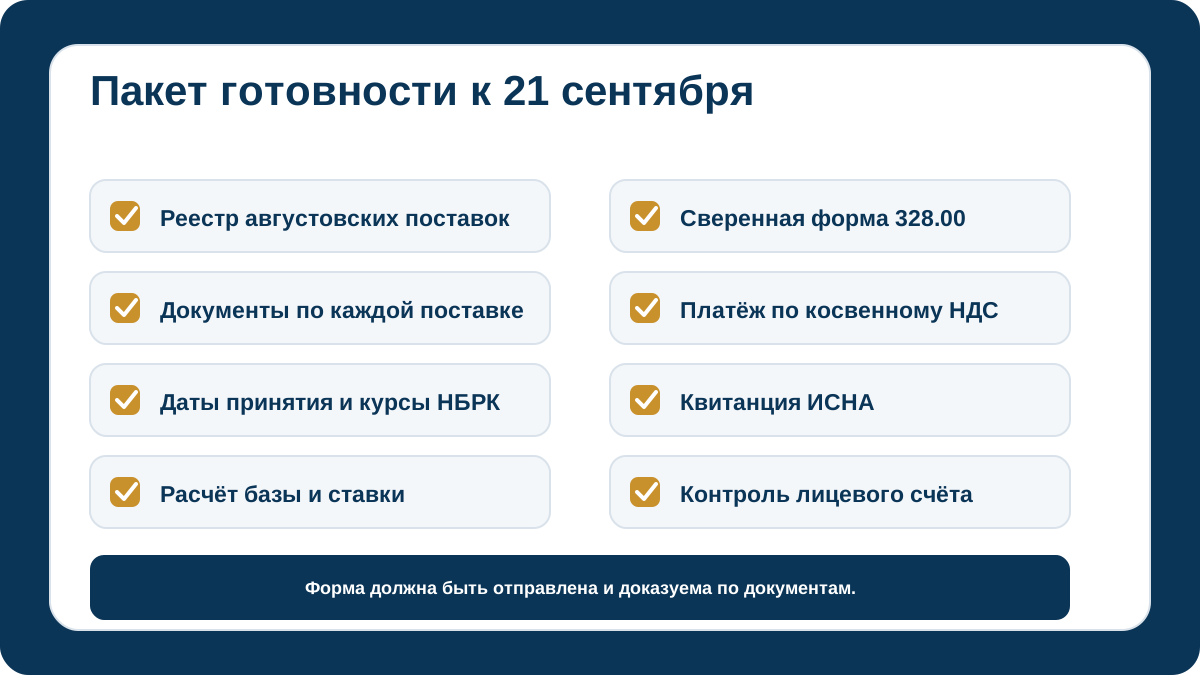
- реестр августовских поставок из ЕАЭС;
- комплект подтверждающих документов по каждой поставке;
- таблица дат принятия на учёт и курсов НБРК;
- расчёт налоговой базы и применимой ставки / льготы;
- сверенная форма 328.00;
- платёжные документы по косвенному НДС;
- квитанция и статус отправки в ИСНА;
- контроль отражения платежа на лицевом счёте.
Нужно проверить импорт перед формой 328.00?
BALANC.KZ может сверить документы поставки, дату принятия товара, курс, налоговую базу, ставку НДС и итог формы до отправки.
Частые вопросы
Какой срок формы 328.00 за август 2026 года?
21 сентября 2026 года. Общий срок — 20-е число следующего месяца, но 20 сентября приходится на нерабочий день, поэтому применяется перенос на следующий рабочий день.
Какой курс валюты использовать?
Курс НБРК, предшествующий дате принятия импортированных товаров на учёт, если стоимость указана в иностранной валюте.
НДС всегда 16%?
Нет. 16% — стандартная ставка 2026 года, но отдельные товары могут подпадать под специальную ставку или освобождение. Основание нужно проверять по конкретной номенклатуре.
Где подавать форму 328.00?
В 2026 году функционал формы доступен в новом Кабинете налогоплательщика ИСНА. Старый кабинет и СОНО для формы 328.00 отключены с 16 февраля 2026 года.
Что важнее всего проверить перед отправкой?
Дату принятия товара на учёт, курс, стоимость и налоговую базу, ставку или льготу, подтверждающие документы и соответствие итоговой суммы фактическому платежу.
Официальные источники
- Налоговый кодекс Республики Казахстан от 18 июля 2025 года №214-VIII ЗРК — статьи 518 и 530, сроки и правила НДС при импорте из ЕАЭС.
- Приказ Министра финансов РК от 28 октября 2025 года №628 — форма 328.00, пояснение и правила представления.
- КГД: налоговый календарь на сентябрь 2026 года — официальный срок формы 328.00 за август: 21 сентября.
- КГД: форма 328.00 в новом Кабинете налогоплательщика ИСНА — отключение формы в старом кабинете и СОНО с 16.02.2026.
- КГД: минимальный уровень цен при импорте из ЕАЭС — механизм статьи 518 НК с 2026 года.
Правовые факты перепроверены 14 сентября 2026 года по ИПС «Әділет» и официальным материалам КГД. RSS-лента «Әділет» в момент проверки отвечала ошибкой 502, поэтому нормативная проверка выполнена по карточкам действующих НПА и официальным публикациям КГД. Для конкретной поставки отдельно проверяются товар, условия договора, дата принятия на учёт, ставка или льгота и применимость специальных правил.