HOT · КГД · НДС · камеральный контроль
Уведомления КГД по НДС в 2026 году: форма 300.00, ЭСФ и 30 рабочих дней
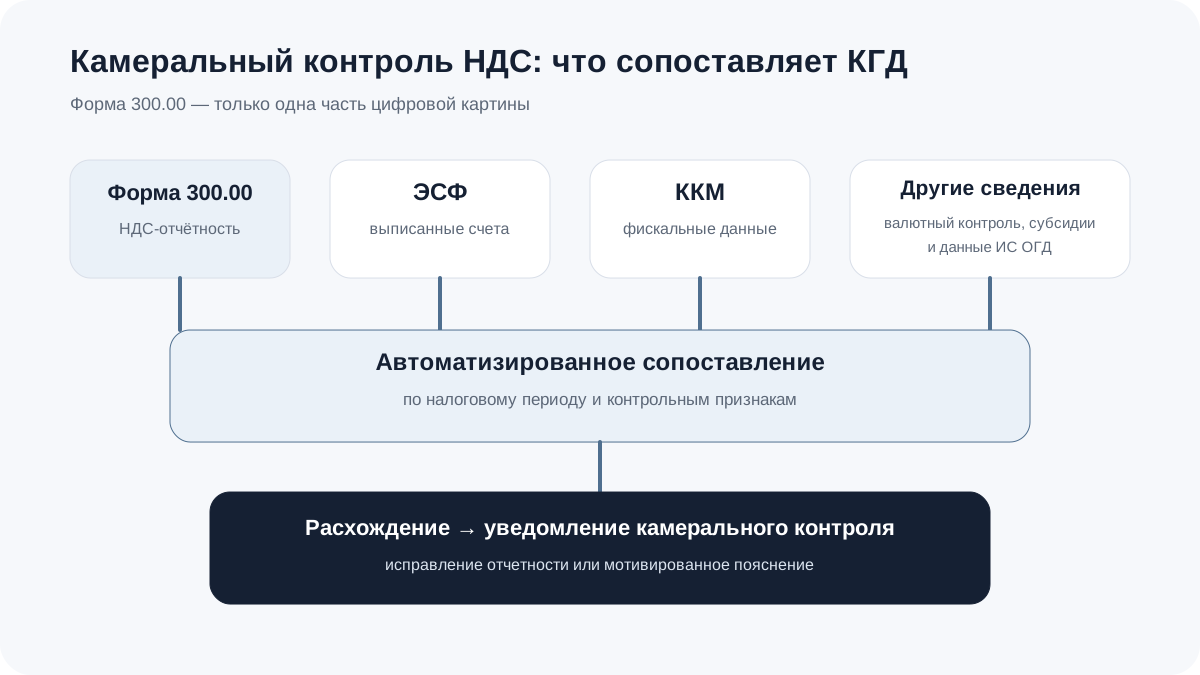
Автоматизированный камеральный контроль НДС в 2026 году уже работает. КГД сопоставляет декларацию 300.00 не только с электронными счетами-фактурами, но и с другими информационными источниками. Если система видит признаки занижения НДС по реализации или завышения зачета, налогоплательщик может получить уведомление о расхождениях.
Что реально запущено в 2026 году
КГД в течение 2026 года уже применяет автоматизированные алгоритмы камерального контроля по НДС. В официальном сообщении от 28 августа 2026 года Комитет указал, что в июле 2026 года были запущены уведомления по выявлению занижения НДС по реализованным товарам, работам и услугам в форме 300.00 за I квартал 2026 года.
При этом региональные органы государственных доходов сообщали о направлении уведомлений по НДС еще в марте–апреле 2026 года. Поэтому корректнее говорить не о первом запуске в сентябре, а о работающем в 2026 году автоматизированном контроле и его расширенном практическом применении.
Какие данные сопоставляет КГД и откуда появляются расхождения
КГД сообщает, что уведомления формируются на основе сопоставления налоговой отчетности с цифровыми источниками. Для НДС основными точками контроля являются сведения формы 300.00, электронные счета-фактуры, данные ККМ и иные сведения информационных систем.
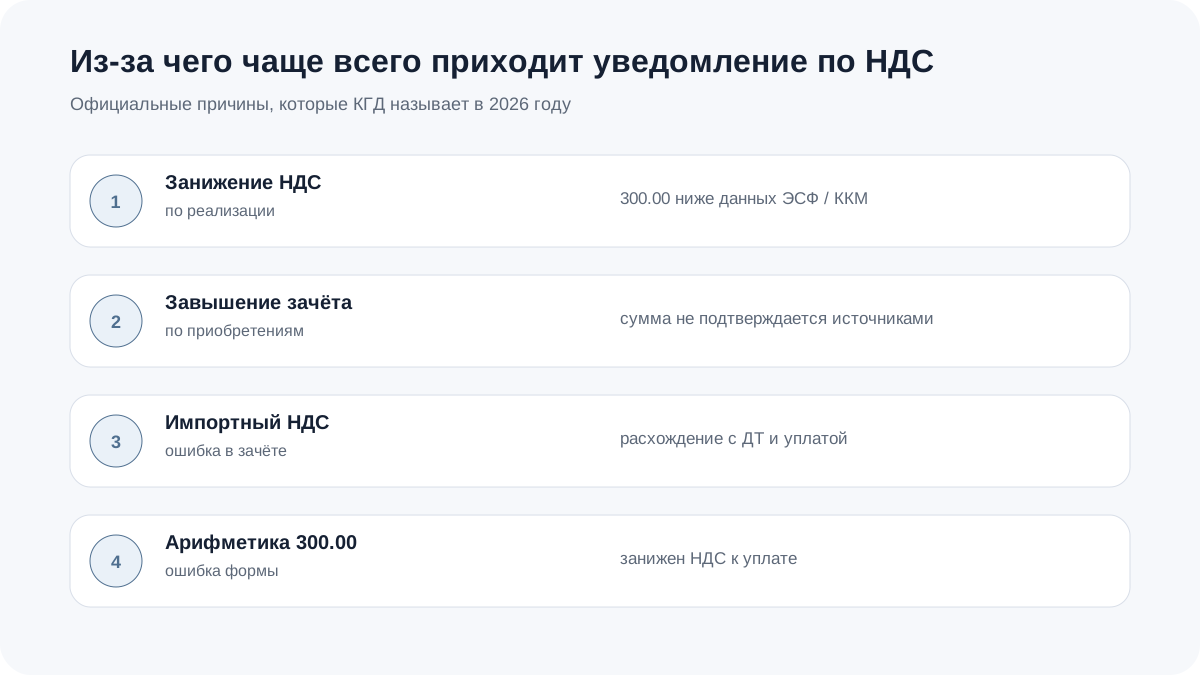
| Контрольная зона | Что может увидеть система | Что сверить бухгалтеру |
|---|---|---|
| НДС по реализации | Сумма в 300.00 ниже данных по выписанным ЭСФ, реестрам или ККМ | Обороты, даты, корректировки, возвраты, дополнительные ЭСФ |
| НДС в зачет | Завышение суммы зачета относительно подтверждающих данных | ЭСФ, дата права на зачет, корректировки, ограничения |
| Импорт | Несоответствие зачета по импортному НДС данным таможенных документов | ДТ, уплату НДС, период отнесения в зачет |
| Арифметика 300.00 | Ошибка увеличивает занижение НДС к уплате или превышение зачета | Контрольные соотношения формы и приложения |
В сообщении КГД от 28 августа также перечислены сведения ЭСФ, ККМ, валютного контроля, полученных субсидий и налоговой отчетности как источники автоматизированного сопоставления. Это означает, что простая сверка «300.00 против оборотно-сальдовой ведомости» уже недостаточна для полноценного внутреннего контроля.
Поставщик может попасть в камеральный контроль из-за возврата НДС его покупателю
Отдельно нужно различать общий камеральный контроль и процедуру подтверждения возврата превышения НДС. Действующие Правила возврата суммы превышения НДС прямо предусматривают проверку непосредственного поставщика налогоплательщика, заявившего возврат.
При таком контроле орган государственных доходов сопоставляет сведения, отраженные в НДС-отчетности непосредственного поставщика, с данными информационной системы ЭСФ по всем выписанным им счетам-фактурам за соответствующий период. Если выявлено занижение НДС по реализации, поставщику направляется уведомление о расхождениях по статье 137 Налогового кодекса.
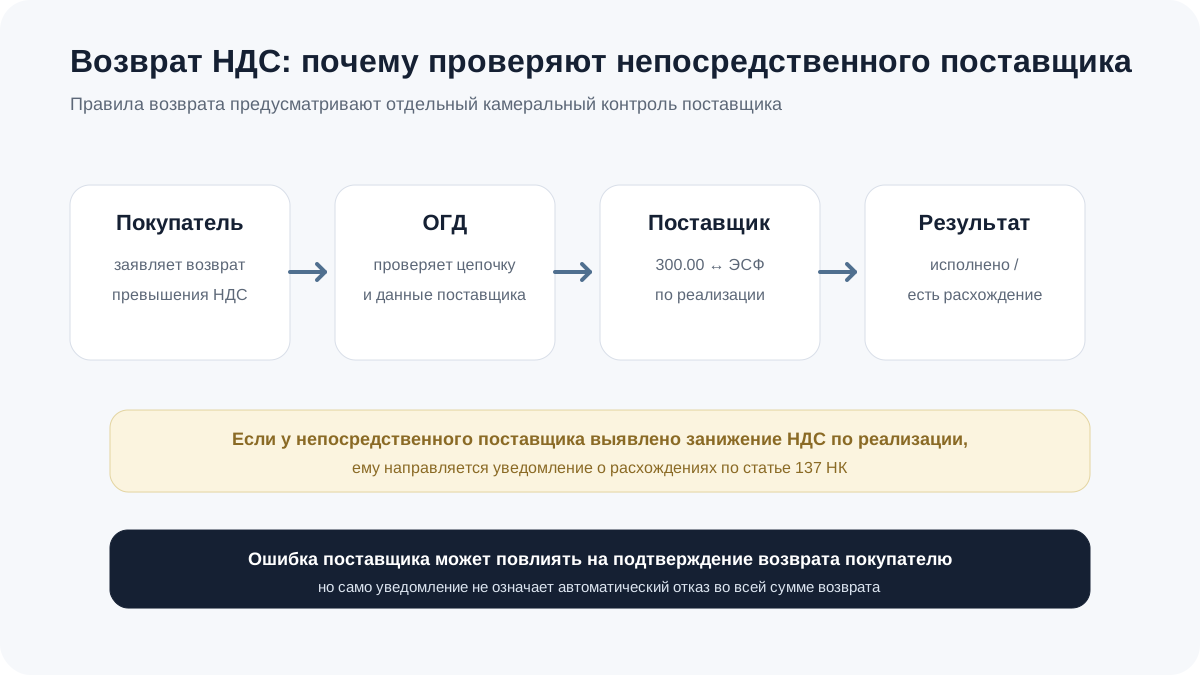
При этом сам факт получения уведомления поставщиком еще не означает автоматический отказ покупателю во всем возврате. Значение имеет характер расхождения, его сумма, исполнение уведомления и результаты процедуры подтверждения.
30 рабочих дней: два основных сценария исполнения
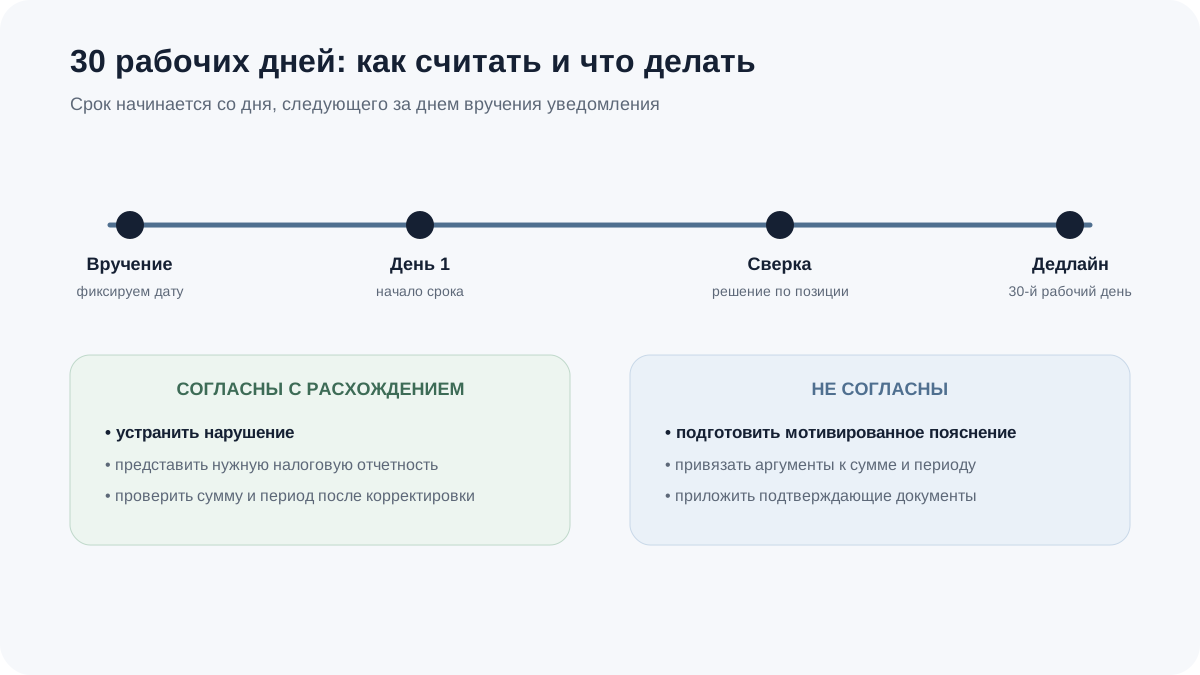
Утвержденная форма уведомления о расхождениях прямо устанавливает срок: 30 рабочих дней со дня, следующего за днем вручения уведомления.
| Позиция компании | Что делать |
|---|---|
| Согласны с расхождением | Устранить нарушение способом, предусмотренным уведомлением: в типичном случае представить налоговую отчетность за соответствующий период. Для отдельных ситуаций возврата НДС применяются дополнительные действия, прямо указанные в форме уведомления. |
| Не согласны | Представить в орган государственных доходов мотивированное пояснение о причинах расхождения, которые не влекут нарушения налогового законодательства, и приложить подтверждающие документы по существу позиции. |
| Согласны частично | Устранить подтвержденную часть расхождения и представить пояснение по оставшейся части. |
Главная ошибка — отвечать на уведомление формально. Пояснение должно быть привязано к конкретной сумме и периоду, а документы должны объяснять, почему данные формы 300.00 и источников КГД расходятся без нарушения закона.
Что будет, если уведомление не исполнить
Тезис «неисполнение может стать основанием для проверки» верный, но он неполный. Действующая форма уведомления содержит более жесткое предупреждение.
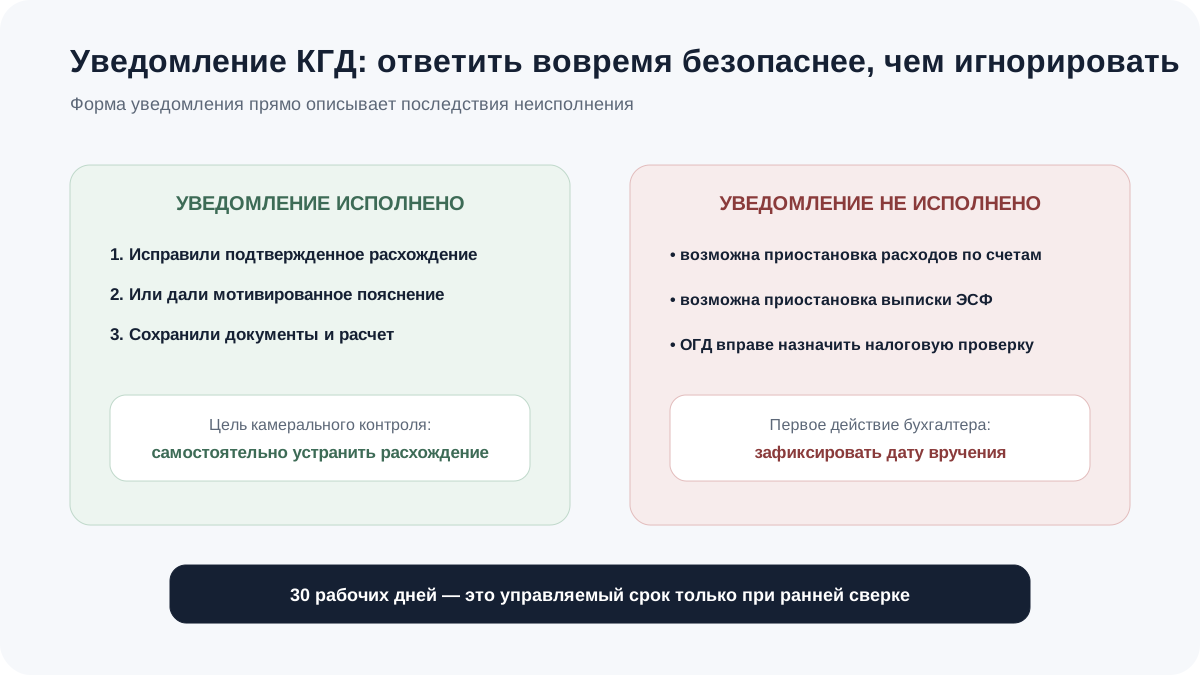
- неисполнение уведомления в установленный срок может повлечь приостановление расходных операций по банковским счетам;
- форма уведомления предусматривает приостановление выписки электронных счетов-фактур;
- орган государственных доходов вправе провести налоговую проверку по выявленным расхождениям.
Поэтому уведомление нельзя оставлять в статусе «посмотрим позже». Сначала нужно зафиксировать дату вручения, определить последний рабочий день срока и назначить ответственного за сверку.
Что проверить бухгалтеру до того, как придет уведомление
- Сверить реализацию 300.00 с ЭСФ. Сопоставить обороты, НДС, дополнительные и исправленные документы.
- Отдельно проверить ККМ и безналичные поступления. Найти операции, которые могли попасть в цифровые источники КГД, но не в декларацию.
- Проверить НДС в зачет. Убедиться в наличии основания, корректного периода и подтверждающего ЭСФ или импортного документа.
- Разобрать нетипичные расхождения. Возвраты, сторно, аннулированные документы, переходные операции и исправления прошлых периодов.
- Экспортерам — выделить ключевых поставщиков. При заявлении возврата НДС контролировать документы и расхождения по непосредственным поставщикам.
- Подготовить папку доказательств. Договор, первичка, ЭСФ, платежи, бухгалтерский регистр и расчет должны объяснять каждую спорную сумму.
- После получения уведомления — зафиксировать дату вручения. От нее считается 30-дневный рабочий срок.
Получили уведомление КГД по НДС?
BALANC.KZ проведет сверку формы 300.00, ЭСФ, 1С и первичных документов, сформирует карту расхождений и подготовит позицию: дополнительная отчетность либо мотивированное пояснение.
Частые вопросы
КГД только с сентября начал автоматически сверять НДС?
Нет. Официальные сообщения подтверждают, что автоматизированные уведомления по НДС уже применялись ранее в 2026 году. Поэтому сентябрь корректнее рассматривать как продолжающийся контроль, а не как дату первого запуска механизма.
Срок 30 рабочих дней считается от даты документа?
Нет. Утвержденная форма уведомления устанавливает срок со дня, следующего за днем вручения уведомления налогоплательщику.
Если расхождение есть только в ЭСФ, обязательно подавать дополнительную 300.00?
Не автоматически. Сначала нужно установить природу расхождения. Если налоговая отчетность действительно неверна — она корректируется. Если нарушение отсутствует, допускается мотивированное пояснение с подтверждающими документами.
Может ли поставщик повлиять на возврат НДС покупателю?
Да. В процедуре возврата превышения НДС действующие правила предусматривают камеральный контроль непосредственного поставщика и направление ему уведомления при выявлении занижения НДС по реализации.
Неисполнение уведомления означает только будущую проверку?
Нет. Форма уведомления также предупреждает о приостановлении расходных операций по банковским счетам и выписки ЭСФ; кроме того, налоговый орган вправе провести проверку по выявленным расхождениям.
Можно ли ответить на уведомление только письмом без документов?
Пояснение должно объяснять причины расхождения. На практике позицию следует подтверждать документами и регистрами, которые позволяют связать налоговую отчетность, ЭСФ и фактическую операцию.
Официальные источники
- КГД МФ РК: занижение сумм реализации, завышение приобретения по НДС и занижение дохода по КПН — сообщение от 28 августа 2026 года о запущенных в июле уведомлениях и источниках автоматизированного сопоставления.
- ДГД по ВКО: исполнение уведомлений камерального контроля по НДС — срок 30 рабочих дней и типовые причины расхождений по форме 300.00.
- ИПС «Әділет»: форма уведомления о расхождениях, выявленных по результатам камерального контроля — приказ Министра финансов №633, порядок исполнения и последствия неисполнения.
- ИПС «Әділет»: Правила возврата суммы превышения НДС — камеральный контроль непосредственных поставщиков, сопоставление НДС-отчетности и ИС ЭСФ.
- eGov / государственная услуга: возврат НДС из бюджета — официальное описание оснований и ограничений при подтверждении возврата.
Факт-чек выполнен 11 сентября 2026 года. Формулировка о «запуске с сентября» исключена как не подтвержденная официальными источниками. Материал построен на действующем Налоговом кодексе, официальных сообщениях КГД и нормативных правилах камерального контроля и возврата НДС.