Перед закрытием квартала сверка задолженности должна ответить не на вопрос «сходится ли итог ОСВ», а на три других: кто и за что должен, подтверждён ли остаток документами и какое действие требуется по каждой сумме. Проверка идёт от 1С и первички к актам сверки, авансам, старым долгам и перечню корректировок. Ошибка в аналитике может одновременно исказить расчёты с покупателями и поставщиками, НДС, доходы, расходы и финансовую отчётность.

Чем дебиторская задолженность отличается от кредиторской
Дебиторская задолженность показывает суммы, которые должны организации: покупатели, сотрудники, подотчётные лица и другие дебиторы. Кредиторская задолженность показывает обязательства организации перед поставщиками, сотрудниками, бюджетом и другими кредиторами.
| Вид | Экономический смысл | Что проверить |
|---|---|---|
| Дебиторская | Организация ожидает деньги, товар, услугу или возврат суммы | Реальность требования, срок оплаты, первичные документы, вероятность взыскания |
| Кредиторская | Организация должна исполнить обязательство | Основание долга, срок оплаты, отсутствие дублей, неотражённых возвратов и зачётов |
| Аванс выданный | Поставщик ещё не закрыл полученную предоплату | Поступление товаров или услуг, возврат денег, корректность договора |
| Аванс полученный | Организация ещё не исполнила обязательство перед покупателем | Последующая реализация, возврат, ЭСФ и договорные условия |
Какие счета и аналитические разрезы проверить
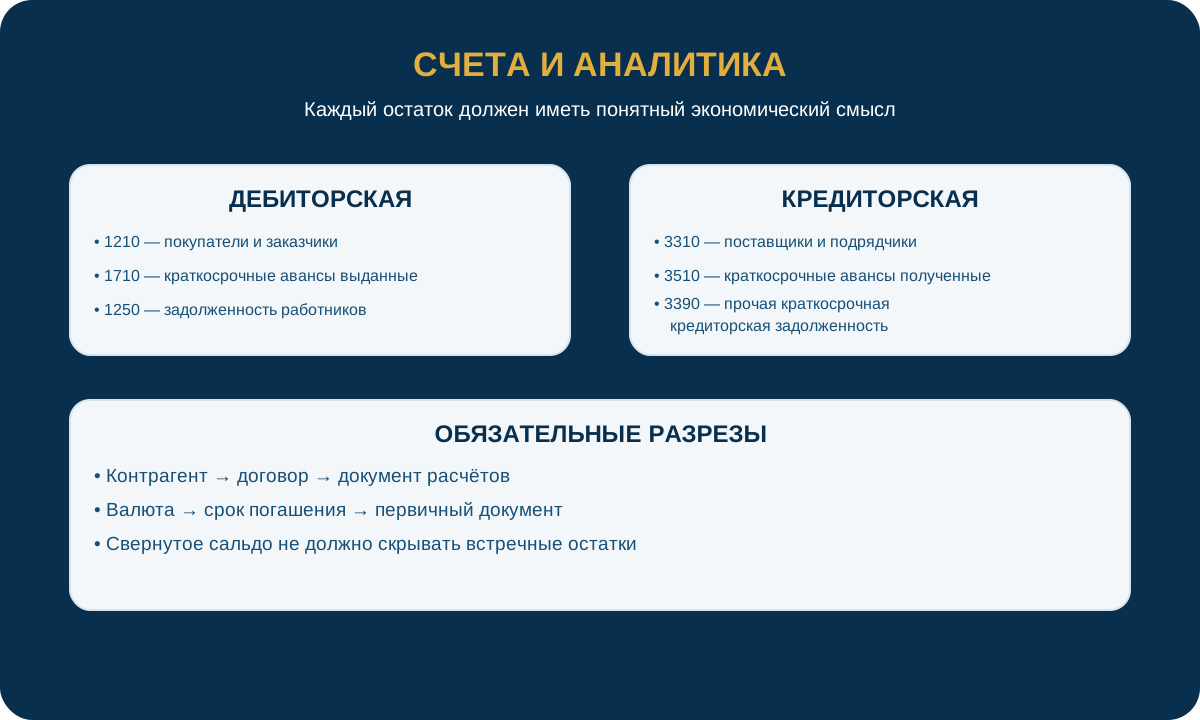
Типовой план счетов выделяет краткосрочную дебиторскую задолженность в подразделе 1200, а краткосрочную кредиторскую задолженность — в подразделе 3300. В типовой практике расчёты с покупателями анализируют, в частности, по счёту 1210, с поставщиками — по счёту 3310. Краткосрочные авансы выданные учитываются по группе счетов 1710, долгосрочные авансы выданные — по группе счетов 2910; краткосрочные авансы полученные — по группе счетов 3510. Конкретные субсчета и аналитика определяются рабочим планом счетов организации.
| Объект проверки | Типичный счёт | Критическая аналитика |
|---|---|---|
| Покупатели и заказчики | 1210 | Контрагент, договор, документ расчётов, валюта |
| Поставщики и подрядчики | 3310 | Контрагент, договор, документ расчётов, валюта |
| Краткосрочные авансы выданные | 1710 | Поставщик, договор, документ оплаты и основание аванса |
| Долгосрочные авансы выданные | 2910 | Поставщик, договор, срок погашения более одного года и основание аванса |
| Авансы полученные | 3510 | Покупатель, договор, платёж и последующая реализация |
| Задолженность работников | 1250 | Сотрудник, назначение, дата выдачи и авансовый отчёт |
| Прочая краткосрочная дебиторская / кредиторская задолженность | 1270 / 3390 | Вид задолженности, документ-основание, срок погашения и рабочие субсчета |
Конкретные субсчета и аналитика зависят от рабочего плана счетов, учётной политики и настроек базы. Поэтому сверка начинается с проверки настроек учёта расчётов, а не только с печати стандартного отчёта.
Пошаговый алгоритм сверки в 1С
- Зафиксируйте дату сверки. Не изменяйте документы задним числом во время проверки без отдельного журнала корректировок.
- Сформируйте ОСВ по счетам расчётов. Включите начальное сальдо, обороты и конечное сальдо; настройте развернутое сальдо.
- Расшифруйте остатки. Проверьте контрагентов, договоры и документы расчётов.
- Сопоставьте с первичными документами. Реализации, поступления, акты, накладные, возвраты, банковские и кассовые документы.
- Разберите авансы. Отделите реальную предоплату от оплаты, ошибочно не зачтённой в погашение реализации или поступления.
- Сформируйте акты сверки. Сначала исправьте внутренние ошибки, затем направляйте данные контрагенту.
- Классифицируйте расхождения. Неотражённый документ, двойное проведение, неверный договор, дата, сумма, валюта или документ расчётов.
- Оформите исправления. Каждая корректировка должна иметь основание и проверяться повторной ОСВ.
- Проведите инвентаризацию. Зафиксируйте подтверждённые, несогласованные, просроченные и сомнительные суммы.

Как читать оборотно-сальдовую ведомость
Для расчётных счетов полезно включать развернутое сальдо. Свернутое представление может скрыть ситуацию, когда по одному контрагенту одновременно числятся задолженность и аванс.
- сопоставьте начальное сальдо с закрытием предыдущего периода;
- проверьте необычные кредитовые остатки на дебиторском счёте и дебетовые — на кредиторском;
- раскройте группировку до договора и документа расчётов;
- найдите отрицательные, встречные и «зависшие» остатки;
- проверьте валюту взаиморасчётов и переоценку валютной задолженности;
- сопоставьте обороты с журналами банковских и первичных документов.
Акт сверки: что он подтверждает и чего не заменяет
В 1С акт сверки формируется по выбранной организации, контрагенту, договору и периоду. Он помогает сопоставить операции сторон, но не заменяет договор, накладную, акт выполненных работ, платёжный документ или иной первичный документ.
| Расхождение | Вероятная причина | Действие |
|---|---|---|
| У контрагента есть документ, в 1С нет | Первичка не получена или не введена | Запросить документ, проверить реальность операции, отразить правильной датой |
| В 1С документ есть дважды | Ручной ввод и загрузка, дубль номера | Определить корректный документ и сторнировать дубль с основанием |
| Суммы совпадают, но разные договоры | Неверно выбрана аналитика | Исправить договор или документ расчётов, повторить сверку |
| Оплата не погасила реализацию | Оплата отнесена на аванс или другой документ | Проверить способ погашения и аналитику платежа |
| Разница только в валюте или курсе | Разные даты, курс или переоценка | Проверить валютные условия и регламентную переоценку |

Авансы, взаимозачёты и перенос задолженности
Наиболее частая причина «лишних» остатков — неправильный зачёт аванса. Оплата может остаться на счёте аванса, хотя поступление или реализация уже проведены. Обратная ситуация возникает, когда задолженность погашена не тем договором или документом расчётов.
По статье 370 Гражданского кодекса обязательство может прекращаться полностью или частично зачётом встречного однородного требования, срок которого наступил либо не указан или определён моментом востребования; Кодекс также устанавливает случаи, когда зачёт не допускается. В 1С такую операцию нужно отражать документом и способом, соответствующим её юридическому основанию и настройкам конфигурации. Нельзя «закрывать» остаток произвольной ручной проводкой без проверки первички и регистров.
Задолженность не закрывается?
Проверим договоры, документы расчётов, авансы и движения по регистрам до выполнения корректировки.
Просроченная, сомнительная и безнадёжная задолженность
Просрочка определяется по договорному сроку исполнения, а не только по возрасту остатка в 1С. По каждой сумме необходимо установить дату возникновения, срок оплаты, наличие претензий, судебной работы, обеспечений и последующих платежей.
Истечение срока исковой давности нельзя определять механически по дате документа: течение срока может зависеть от характера обязательства и юридически значимых действий сторон. Списание задолженности требует отдельной правовой, бухгалтерской и налоговой оценки, приказа и подтверждающих документов.
| Возраст остатка | Что проверить | Управленческое действие |
|---|---|---|
| До срока оплаты | Договор, график, корректность документов | Обычный контроль исполнения |
| Просрочка до 30 дней | Причина задержки, претензии по качеству, статус оплаты | Напоминание и подтверждение даты платежа |
| 31–90 дней | Переписка, частичные платежи, документы признания долга | Претензионная работа и оценка риска |
| Свыше 90 дней | Платёжеспособность, судебные перспективы, обеспечение | Решение руководства, юриста и бухгалтера |
| Старый спорный остаток | Вся история обязательства и сроки исковой давности | Индивидуальная правовая и налоговая оценка |
Что должно получиться после профессиональной сверки
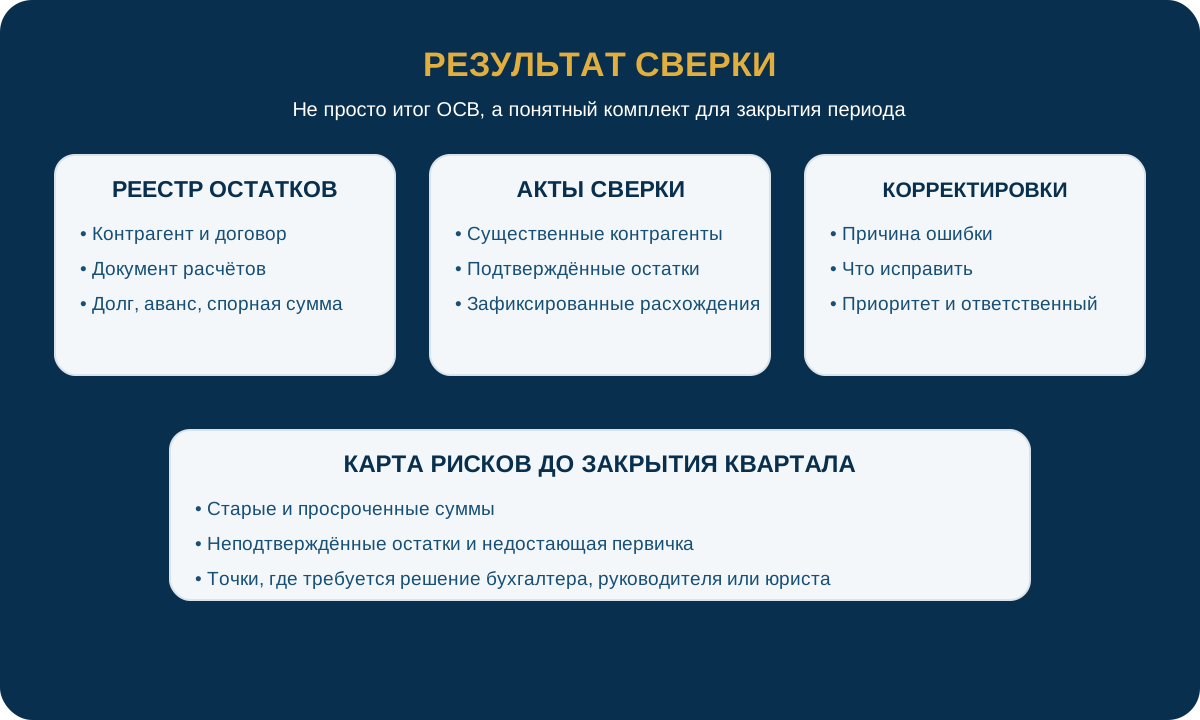
Сверка как услуга должна заканчиваться не устным выводом «база проверена», а рабочим комплектом, по которому бухгалтер и руководитель понимают состояние расчётов и могут закрыть период без скрытых встречных остатков.
| Результат | Что получает клиент | Для чего это нужно |
|---|---|---|
| Реестр задолженности | Остатки по контрагентам, договорам и документам с разделением на дебиторку, кредиторку, авансы и спорные суммы | Понять реальную структуру расчётов, а не только итог одного счёта |
| Акты сверки | Подготовленные акты по существенным контрагентам и перечень выявленных расхождений | Подтвердить или оспорить остатки внешними данными |
| Перечень корректировок | Документ, причина ошибки, рекомендуемое действие, ответственный и приоритет | Исправлять базу контролируемо и повторно проверить результат |
| Карта рисков | Старые, просроченные, неподтверждённые и потенциально проблемные суммы | Передать руководству, бухгалтеру и при необходимости юристу точки решения |
Нужно понять объём работ до закрытия квартала?
Передайте ОСВ и вводные по базе. Определим, сколько контрагентов и договоров требуют расшифровки, какие периоды затронуты и где нужен отдельный документальный разбор.
Инвентаризация расчётов
Действующие Правила ведения бухгалтерского учёта требуют проводить инвентаризацию активов и обязательств не менее одного раза в год; субъекты малого предпринимательства с численностью работников не более десяти человек самостоятельно определяют период её проведения. Инвентаризация дебиторской и кредиторской задолженности оформляется актом по установленной форме с приложением актов сверки взаиморасчётов в произвольной форме. Результаты отражаются в бухгалтерском учёте и финансовой отчётности того месяца, в котором инвентаризация закончена, а годовой — в годовой финансовой отчётности.
| Группа | Что фиксируется |
|---|---|
| Подтверждённая | Сумма согласована, документы и сроки установлены |
| Несогласованная | Есть расхождение с контрагентом или недостаточно документов |
| Просроченная | Срок исполнения нарушен, требуются меры взыскания или оплаты |
| Сомнительная | Есть риск неполучения экономических выгод; необходима оценка резерва по применимому стандарту |
| К списанию | Есть документально подтверждённое основание и проведена правовая и налоговая оценка |

Контроль перед закрытием месяца, квартала или года
- ОСВ по расчётным счетам сформирована с развернутым сальдо;
- необычные и отрицательные остатки расшифрованы;
- все оплаты распределены по правильным договорам и документам;
- авансы сопоставлены с последующими поступлениями и реализациями;
- возвраты, корректировки и взаимозачёты оформлены документально;
- валютная задолженность переоценена по правилам применяемого учёта;
- акты сверки направлены существенным контрагентам;
- просрочка классифицирована и передана ответственным лицам;
- инвентаризационная комиссия оформила результаты;
- после исправлений повторно сформированы ОСВ и баланс.
Типичные ошибки в 1С
- Сверка только по общей сумме. Не проверяются договоры и документы расчётов.
- Свернутое сальдо. Аванс и долг взаимно скрывают друг друга.
- Ручная проводка вместо корректного документа. Бухгалтерский счёт меняется, а регистры и аналитика остаются неверными.
- Один договор для всех операций. Теряется контроль сроков и назначений платежей.
- Подписание акта при отсутствии первички. Согласованная сумма не заменяет документальное основание.
- Механическое списание старого остатка. Не проверяются срок исковой давности, признание долга и налоговые последствия.
Частые вопросы
Можно ли сверять только счёта 1210 и 3310?
Нет. Нужно отдельно проверить авансы, расчёты с работниками, прочих дебиторов и кредиторов, валютную задолженность и иные счета рабочего плана.
Почему по одному контрагенту одновременно дебет и кредит?
Обычно это разные договоры, документы расчётов, валюты либо незачтённый аванс. Развернутое сальдо нужно расшифровать, а не сворачивать автоматически.
Подписанный акт сверки достаточен для списания?
Нет. Для списания требуется самостоятельное основание, подтверждающие документы, решение руководства и оценка бухгалтерских, юридических и налоговых последствий.
Как исправить оплату, отнесённую не на тот договор?
Сначала определяют правильное основание и проверяют настройки погашения задолженности. Затем используют предусмотренный конфигурацией документ корректировки, а не произвольную проводку.
Нужно ли получать акты сверки от всех контрагентов?
Порядок и периодичность определяются внутренним контролем и существенностью. Для крупных, старых, спорных и необычных остатков подтверждение особенно важно.
Что делать, если контрагент не отвечает?
Сохранить запросы, проверить первичные документы и оплаты, классифицировать остаток как неподтверждённый и определить дальнейшие претензионные или иные действия.
Можно ли зачесть встречные долги одной бухгалтерской справкой?
Только бухгалтерской справки недостаточно. Необходимо юридическое основание взаимозачёта и корректное отражение операции в учётной системе.
Когда проводить инвентаризацию задолженности?
По действующим Правилам активы и обязательства инвентаризируются не менее одного раза в год. Субъекты малого предпринимательства с численностью работников не более десяти человек самостоятельно определяют период проведения инвентаризации. Даты и перечень проверяемых активов и обязательств закрепляются с учётом требований Правил и учётной политики.
Нормативная и методическая база
- Закон Республики Казахстан «О бухгалтерском учёте и финансовой отчётности».
- Правила ведения бухгалтерского учёта, включая оформление инвентаризации расчётов.
- Типовой план счетов бухгалтерского учёта.
- Гражданский кодекс Республики Казахстан (Общая часть): исковая давность и прекращение обязательств зачётом.
- 1С:ИТС Казахстан: взаиморасчёты, акты сверки и инвентаризация в «Бухгалтерии для Казахстана», ред. 3.0.
- 1С:ИТС Казахстан: акт сверки с покупателем или поставщиком.
Правовая и методическая часть перепроверена 20 августа 2026 года. Материал носит информационный характер. Конкретный порядок корректировки зависит от конфигурации и версии 1С, рабочего плана счетов, учётной политики, условий договоров и подтверждающих документов.
Нужно проверить задолженность перед закрытием периода?
Проведём сверку расчётов, найдём ошибки аналитики, авансов и документов, подготовим перечень корректировок и контрольный отчёт.