Подготовка и сдача налоговой отчётности
Проверяем учёт и исходные данные, готовим ФНО, контролируем приём и помогаем исправлять уже принятую отчётность. С 2026 года обычную налоговую отчётность нельзя отозвать: изменения вносятся дополнительной ФНО или отчётностью по уведомлению.
Сдача формы начинается не с кнопки «Отправить»
Налоговая отчётность должна воспроизводиться из учёта, документов и налоговых регистров. Поэтому перед подачей мы определяем обязательные формы, проверяем период, сопоставляем показатели и только после этого формируем ФНО.
Определяем форму
Проверяем режим, статус по НДС, сотрудников, вид деятельности и операции за период.
Собираем основание
1С, первичные документы, банк, ККМ, ЭСФ, зарплата и предыдущая отчётность.
Сверяем показатели
Контролируем обороты, налоги, социальные платежи и расшифровки до заполнения формы.
Готовим ФНО
Заполняем действующую форму за правильный налоговый период и проверяем вид отчётности.
Представляем
Направляем в пределах согласованных полномочий и сохраняем подтверждение отправки.
Контролируем результат
Проверяем статус приёма, лицевой счёт, суммы к уплате и дальнейшие действия.
Дополнительная налоговая отчётность в 2026 году: как исправлять ФНО после отмены отзыва
С 1 января 2026 года поданную и принятую обычную ФНО нельзя просто отозвать и заменить новой основной декларацией. Налоговый кодекс переводит исправления в режим дополнительной налоговой отчётности, а при наличии решения налогового органа — в отчётность по уведомлению.
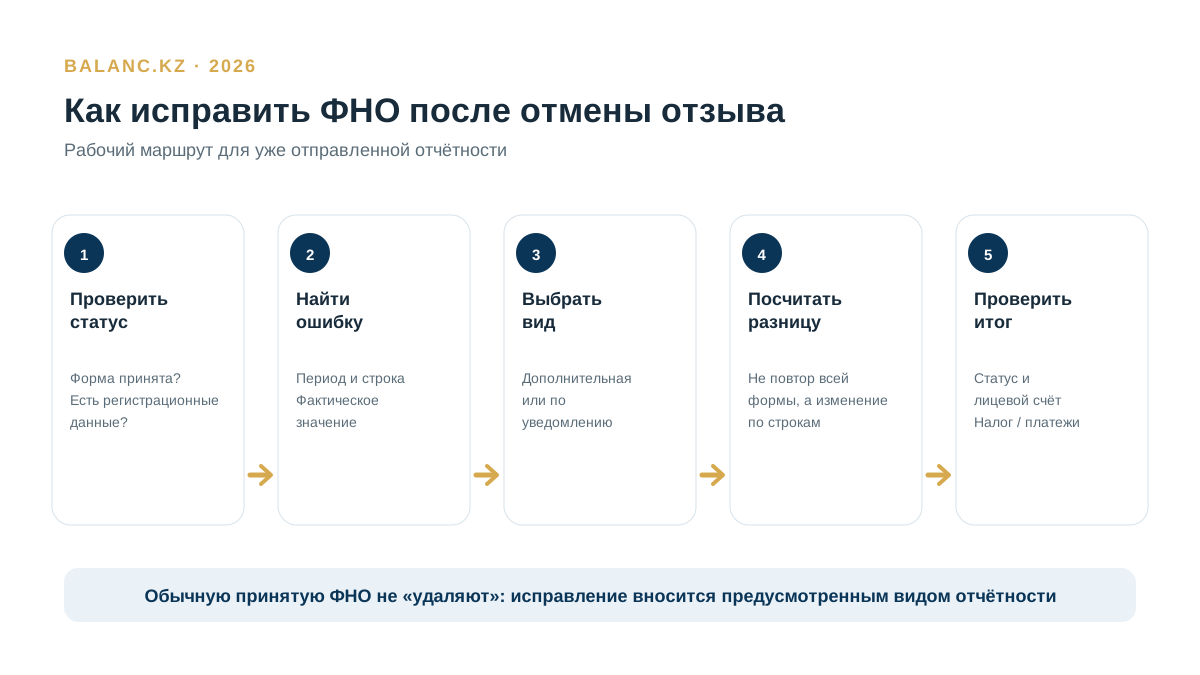
Основная, дополнительная, по уведомлению и автоматическая нулевая — это разные ситуации
| Ситуация | Что используется | Что важно проверить |
|---|---|---|
| Форма подаётся впервые | Первоначальная | Правильный период, обязательные реквизиты и действующая форма |
| Следующий обычный период | Очередная | Полнота данных и связь с налоговыми регистрами |
| Ошибка в уже представленной ФНО | Дополнительная | Какие строки меняются и на какую разницу |
| Есть решение в форме уведомления | По уведомлению | В 2026 году это самостоятельный вид; он может быть первоначальным или дополнительным |
| Форма не подана в срок и система сформировала нулевую | Дополнительная к автоматической нулевой | Если есть объект налогообложения, корректировка становится обязанностью |
«Отправлена» и «принята» — не одно и то же
До подготовки дополнительной ФНО нужно убедиться, что исходный документ действительно принят налоговым органом. Налоговый кодекс отдельно регулирует представление формы налогоплательщиком и её приём налоговым органом, а информационная система проводит форматно-логический контроль. Поэтому техническая отправка файла ещё не означает, что именно этот документ стал действующей налоговой отчётностью за период.
Документ не принят
Сначала разбирается причина непринятия: обязательные реквизиты, подпись, форма, период, персональные сведения или иная ошибка ФЛК. Нельзя автоматически рассчитывать дополнительную ФНО к документу, который не вошёл в принятую отчётность.
Документ принят
Фиксируются регистрационные данные, вид ФНО и исходные показатели. Именно с принятой формой затем сравнивается фактическое значение для расчёта разницы.
Сформирована автоматическая нулевая
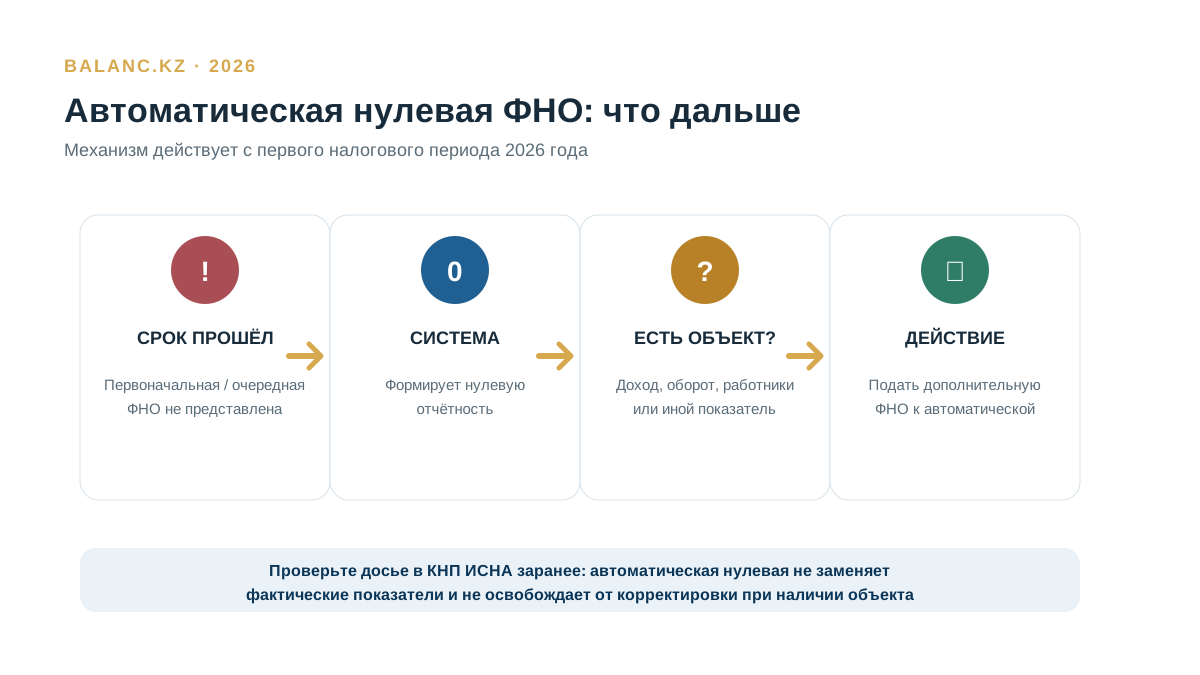
Проверяется, есть ли за период реальные объекты налогообложения. При их наличии Кодекс требует дополнительную ФНО к автоматически сформированной нулевой.
Не путайте добровольное исправление с исполнением уведомления
С 2026 года прежнее название «дополнительная по уведомлению» заменено на отдельный вид — «по уведомлению». По официальному разъяснению КГД такая отчётность может быть первоначальной или дополнительной. Это означает, что сам факт наличия уведомления не превращает любую форму в обычную дополнительную: бухгалтер должен определить основание, вид документа и требования конкретного уведомления.
Если ошибка обнаружена компанией самостоятельно, задача начинается с дополнительной ФНО и проверки ограничений статьи 116. Если же налоговый орган уже вынес решение в форме уведомления, необходимо сопоставить исправление с содержанием уведомления и не смешивать два разных основания в одном рабочем файле.
По суммам указывается разница, по иным сведениям — новое значение
Статья 116 Налогового кодекса задаёт принцип корректировки. Если меняется сумма, в соответствующей строке дополнительной ФНО отражается разница между фактической суммой и той, которая уже была показана. Если меняется не денежный показатель, указывается новое значение.
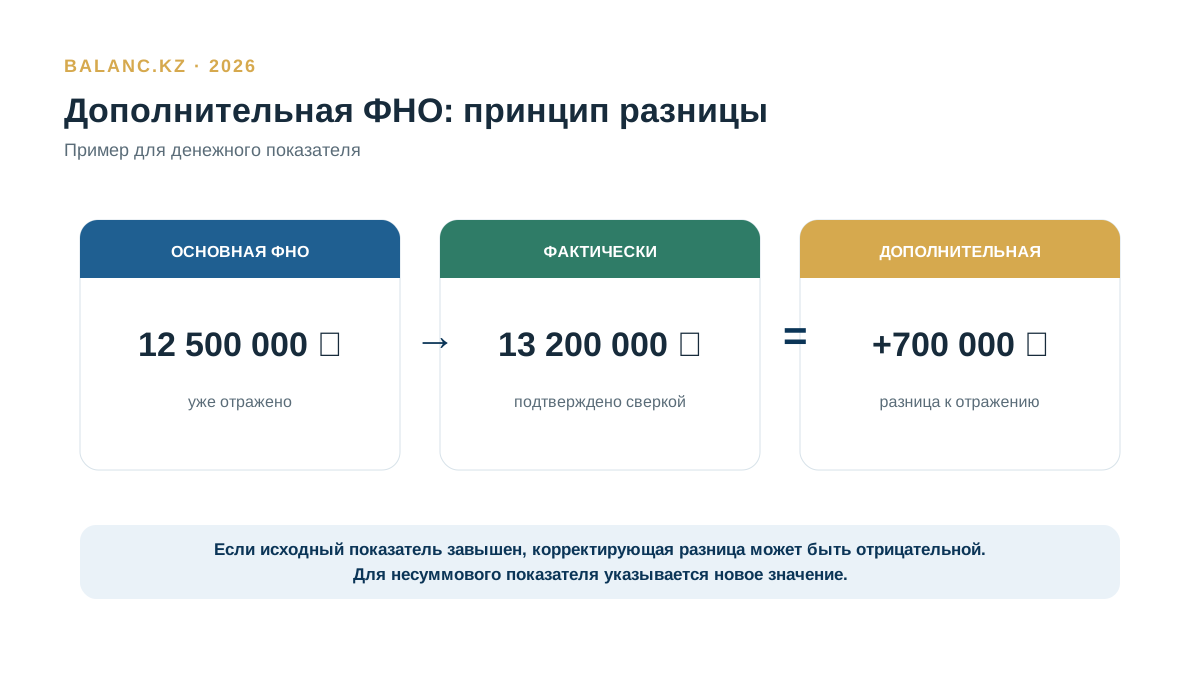
Одинаковый принцип корректировки — разные источники проверки
Дополнительная ФНО всегда должна восстанавливаться из первичных данных, но состав проверки зависит от формы. Поэтому перед исправлением недостаточно увидеть «неправильную цифру» в декларации: нужно понять, из какого регистра она возникла и какие связанные показатели меняются вместе с ней.
Доход или оборот
Если после сдачи формы обнаружена пропущенная реализация или неверная сумма дохода, сначала сверяются первичные документы, банк, ЭСФ и налоговый регистр. Затем определяется корректирующая разница по соответствующим строкам и проверяется влияние на налог.
Форма 200.00
При корректировке зарплаты недостаточно изменить только общий итог. Налоговый кодекс предусматривает контроль отражения исчисленных налогов и социальных платежей в разрезе физических лиц, поэтому проверяются и агрегированные, и персонифицированные данные формы.
НДС и форма 300.00
При исправлении НДС дополнительно проверяются ЭСФ, зачёт, обороты, налоговый период и специальные ограничения. Если отчётность связана с требованием о возврате НДС, сначала применяется ограничение статьи 116, а не обычный алгоритм добровольной корректировки.
Дополнительную ФНО можно подать не во всех ситуациях
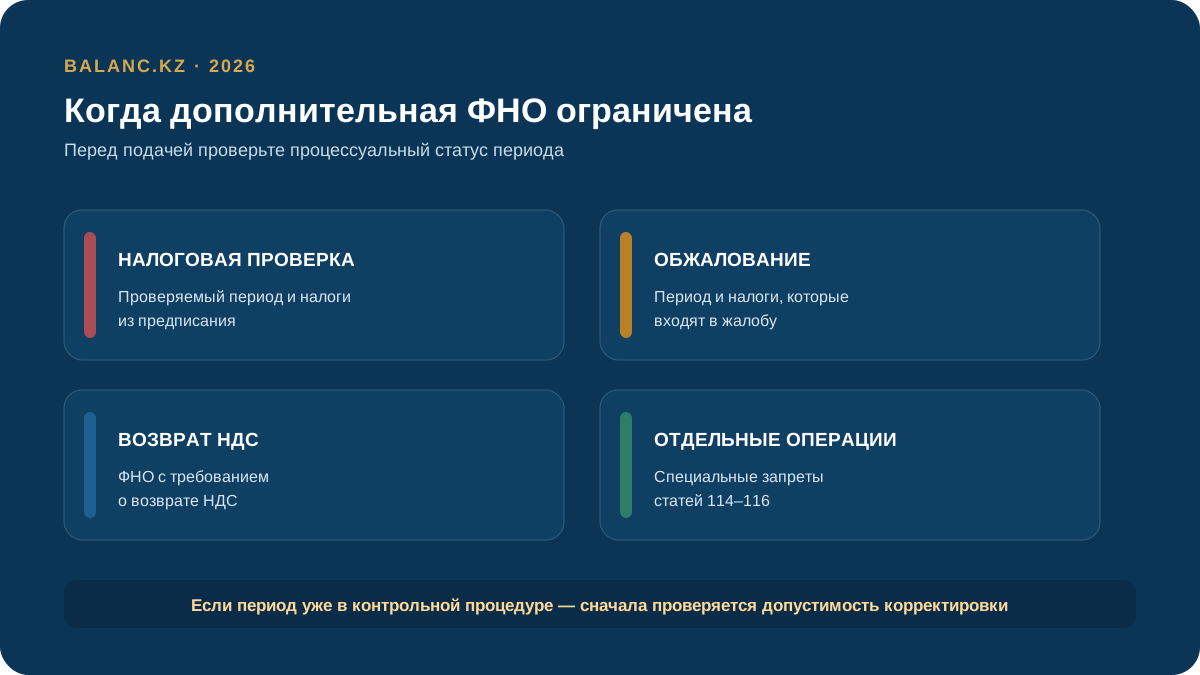
До отправки необходимо проверить ограничения статьи 116 и запреты статьи 114 Налогового кодекса. Это особенно важно, если период уже проверяется, результаты проверки обжалуются или корректировка уменьшает обязательства по отдельным операциям.
| Ограничение | Практический вывод |
|---|---|
| Идёт налоговая проверка проверяемого периода и соответствующих налогов | Самостоятельную дополнительную ФНО по этим обязательствам в период проверки не подают. |
| Идёт срок подачи или рассмотрение жалобы на результаты проверки | По обжалуемому периоду и налогам действует отдельное ограничение. |
| Отчётность содержит требование о возврате НДС | Необходимо учитывать специальное ограничение статьи 116. |
| Корректируются авансовые платежи по КПН за II–IV кварталы | Кодекс устанавливает отдельную временную границу для дополнительной отчётности. |
| Уменьшение КПН/НДС связано со сделками с ликвидированным или прекратившим деятельность налогоплательщиком | Статья 114 прямо запрещает такую дополнительную корректировку в указанной части. |
Если срок пропущен, система может сформировать нулевую отчётность
По новому Налоговому кодексу после истечения срока представления первоначальной или очередной ФНО информационная система налогового органа формирует автоматическую отчётность с нулевыми показателями. Если за этот период фактически есть объект налогообложения или связанный объект, налогоплательщик обязан представить дополнительную ФНО к автоматической нулевой.
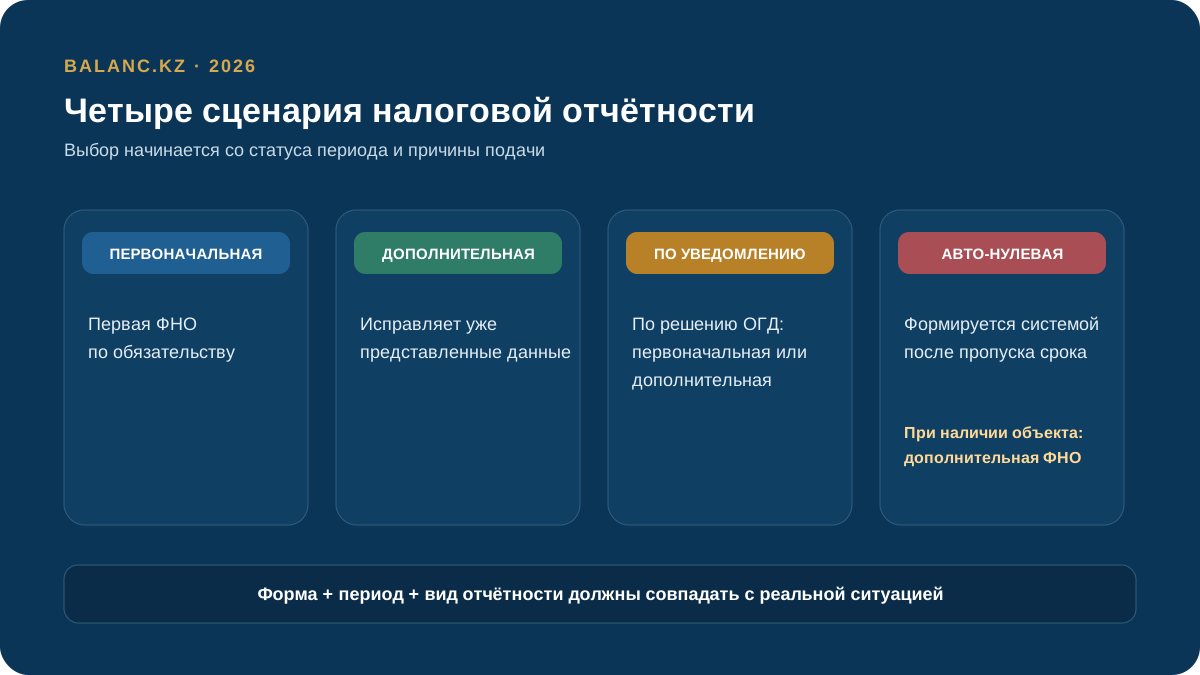
Что делает бухгалтер, если ошибка найдена после отправки
Проверяет статус
Убедиться, что исходная ФНО принята, и зафиксировать дату и регистрационные данные.
Определяет период
Ошибка должна быть привязана к конкретной форме, виду налога и налоговому периоду.
Восстанавливает факт
Сверить 1С, первичку, ЭСФ, банк, зарплату и налоговые регистры.
Проверяет запреты
Нет ли проверки, жалобы или специального ограничения на дополнительную ФНО.
Считает разницу
По каждой затронутой строке определить корректирующее значение и приложения.
Подаёт корректировку
Выбрать правильный вид отчётности, проверить ФЛК и сохранить подтверждение.
Сверяет расчёты
Проверить лицевой счёт, налог к доплате/уменьшению и связанные платежи.
Само исправление и просрочка платежа — не одно и то же
Статья 116 предусматривает, что суммы налогов, платежей в бюджет и социальных платежей, отражённые через дополнительную ФНО или отчётность по уведомлению, уплачиваются без привлечения налогоплательщика к установленной законами ответственности за такое самостоятельное исправление.
Но это положение нельзя читать как универсальное освобождение от всех финансовых последствий. Если после корректировки возникает сумма, которая должна была быть уплачена раньше, отдельно проверяются срок уплаты, состояние лицевого счёта и возможная пеня. Пеня по Налоговому кодексу является самостоятельным элементом налоговой задолженности и рассчитывается исходя из просрочки, если для конкретной ситуации не действует специальное освобождение.
Закройте корректировку доказуемым контрольным следом
Работа не заканчивается после получения статуса о приёме дополнительной ФНО. В рабочем досье должны остаться исходная принятая форма, расчёт ошибки, подтверждающие документы, версия исправленной формы, квитанция о приёме и сверка результата с лицевым счётом. Такой комплект позволяет следующему бухгалтеру или руководителю понять причину корректировки без повторного восстановления всей истории.
Если изменение затронуло несколько взаимосвязанных форм, контроль проводится по цепочке: бухгалтерский регистр → налоговый регистр → ФНО → лицевой счёт → фактическая уплата. Иначе одна исправленная декларация может оставить несогласованные показатели в другом налоге или социальном платеже.
Проверка исправления до отправки дополнительной ФНО
Разовая задача может включать как одну корректировку, так и сверку нескольких связанных форм. Мы сначала определяем исходное обязательство и только после этого формируем исправление.
Диагностика ошибки
Сравним принятую ФНО с учётом и документами, определим затронутые строки и периоды.
Основание корректировки
Расчёт дополнительной ФНО
Сформируем разницы, проверим приложения, вид отчётности и ограничения статьи 116.
Контроль до отправки
Проверка результата
После подачи сверим статус, лицевой счёт и суммы налоговых и социальных обязательств.
Подтверждённый итог
Что проверить перед дополнительной ФНО
Об исправлении налоговой отчётности в 2026 году
Можно ли удалить ошибочную ФНО и подать её заново?
Для обычной налоговой отчётности с 2026 года механизм отзыва отменён. Ошибка в принятой форме исправляется дополнительной отчётностью либо отчётностью по уведомлению. Отдельное исключение предусмотрено для заявления о ввозе товаров и уплате косвенных налогов — формы 328.00.
В дополнительной декларации нужно повторять все суммы?
Нет. По статье 116 при изменении суммы указывается разница между фактической суммой и уже отражённой суммой. Для показателей, которые не являются суммой, указывается новое значение.
Что делать, если система сама сформировала нулевую ФНО?
Если за период есть объект налогообложения или объект, связанный с налогообложением, необходимо представить дополнительную ФНО к автоматической нулевой отчётности.
Можно ли подать дополнительную ФНО во время налоговой проверки?
По проверяемому периоду и тем налогам, платежам и социальным платежам, которые указаны в предписании, в период проведения проверки действует запрет на дополнительную отчётность.
«По уведомлению» — это новая основная декларация?
Нет. В 2026 году «по уведомлению» является отдельным видом налоговой отчётности. Налоговый кодекс допускает, что по уведомлению может быть представлена первоначальная или дополнительная ФНО.
Дополнительная ФНО автоматически отменяет пеню?
Нет. Статья 116 регулирует самостоятельное внесение изменений и вопрос ответственности. Состояние пени и лицевого счёта проверяется отдельно с учётом срока фактической уплаты и специальных норм, применимых к конкретному налогоплательщику.
На чём основана страница
Для механизма исправления использованы действующий Налоговый кодекс и официальные материалы КГД. Коммерческие обзоры не используются как правовое основание.
Приказ МФ № 695Формы налоговой отчётности на 2026 год, пояснения и правила представления.
КГД: изменения 2026Отмена отзыва ФНО, дополнительная отчётность и практические изменения ИСНА.
КГД: автоматическая ФНОПорядок формирования нулевой отчётности и обязанность подать дополнительную ФНО при наличии объекта.
Материал актуализирован по официальным источникам 19 августа 2026 года. Конкретная корректировка зависит от формы, периода, налогового режима, характера ошибки, статуса проверки/уведомления и состояния лицевого счёта. До подачи дополнительной ФНО необходимо проверять действующую форму и её пояснение.
Ошибка найдена после отправки отчётности?
Сверим принятую форму с учётом, определим законный способ исправления, рассчитаем разницы и проверим результат в налоговой системе.